


今晚,美国CPI能否再添一击?
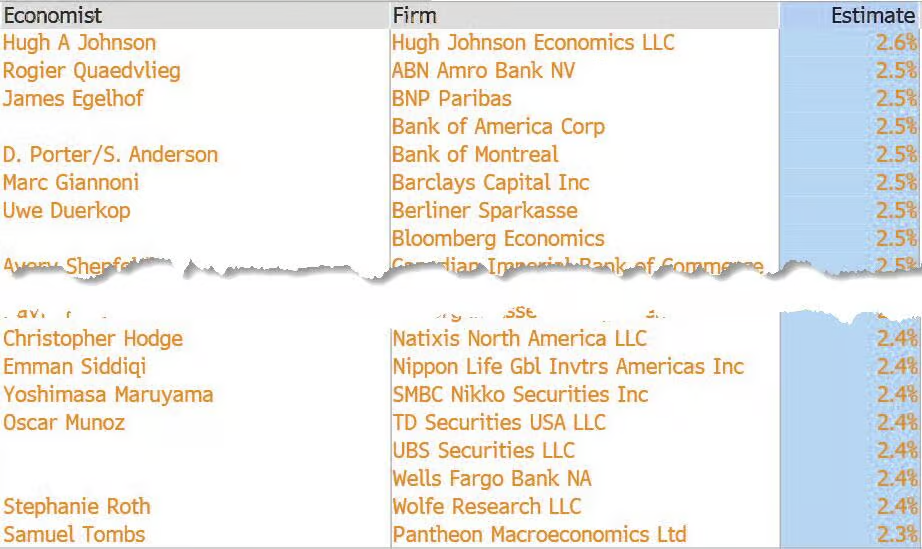
能源价格上涨或推动美国9月整体CPI同比升至3.6%—3.7%,但住房通胀降温、部分服务价格回落有望带动核心通胀放缓。市场对美联储10月加息的押注已降至两成以下,今晚公布的CPI将检验这一预期能否站稳。当前股汇两市定价极致背离:股市波澜不惊,汇市却暗流涌动。今晚,注定有一方要惨遭“打脸”。 能源冲击推动整体通胀加速,但核心压力边际缓和,为美联储按兵不动提供了窗口。 美国劳工统计局将于北京时间今晚8时30分公布9月CPI数据。高盛、花旗等华尔街投行预测认为,整体CPI同比涨幅料从8月的3.4%跳升至3.6%至3.7%区间,主要由能源价格上行驱动;与此同时,核心CPI环比涨幅预计从8月的0.29%小幅收窄至0.18%至0.24%之间,住房通胀趋稳和部分服务分项回落是核心降温的主要原因。
在数据公布前,美联储官员的最新表态已向市场发出明确信号。上周公布的9月FOMC会议纪要显示,"大多数"官员认为年内再加息一次是适当的,但多位官员随后强调无需急于行动——美联储理事沃勒(Waller)表示无需在连续会议上加息,副主席威廉姆斯(Williams)补充称今年再加息一次"可能"合适,但2027年不会进一步紧缩。受此影响,市场对10月加息25个基点的隐含概率已从就业报告公布前的约70%骤降至约20%,12月加息概率仍维持在约72%。
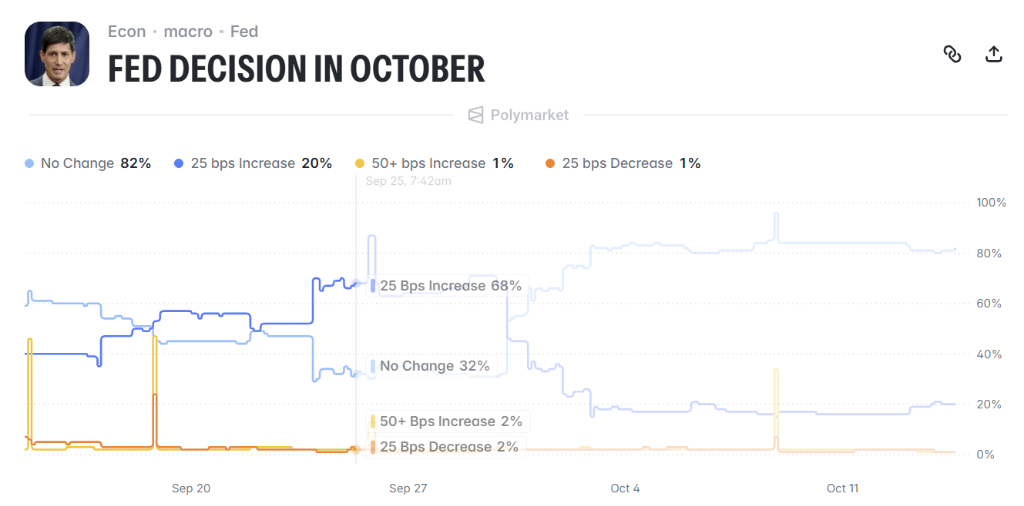
今晚数据将直接影响10月28日和12月FOMC会议的政策预期。若核心CPI温和落地,将巩固"耐心派"的底气;若出现超预期的广泛性核心通胀走强,则可能重燃10月加息讨论,但市场分析人士提示,美联储历史上从未在美国中期选举前的10月会议上加息。 整体通胀跳升,能源是核心驱动 据高盛预测,9月整体CPI环比上涨0.59%,同比升至3.70%,高于市场共识预期的3.6%,亦较8月的3.40%明显抬升。能源分项环比预计大涨5.0%,零售汽油价格再度攀升是主要推手;食品分项环比预计上涨0.2%。 花旗的预测相对温和,其9月整体CPI同比预测为3.6%,但同样确认能源价格是拉动整体通胀的核心因素。花旗预测数据显示,能源同比涨幅料达约21.6%,为今年以来最高水平。
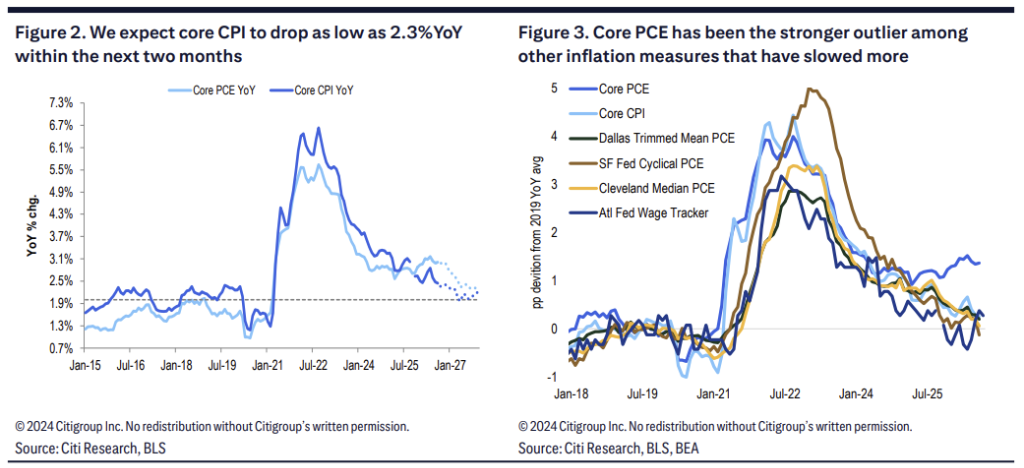
航空票价是观察能源冲击二次传导效应的关键指标。据高盛预测,9月航空票价环比上涨3.0%,直接反映喷气燃料价格持续走高的传导效应。高盛数据显示,自伊朗战争爆发以来,美国喷气燃料现货价格已大致翻倍,航空公司正将成本增量全面转嫁至票价。 核心通胀边际放缓,机构预测存在分歧 高盛预测9月核心CPI环比上涨0.24%,对应同比2.46%,均略低于市场共识(环比0.2%,同比2.5%);花旗则给出更为温和的预测,核心CPI环比仅上涨0.18%,并指出下行至四舍五入为0.1%的概率高于上行至0.3%。 高盛梳理了三大关键分项走势:一是汽车通胀回升,二手车价格料环比上涨0.5%,新车上涨0.2%,车险价格上涨0.2%;二是住房通胀保持温和,业主等价租金(OER)和主要居所租金分别预计环比上涨0.20%和0.17%,延续其下行趋势;三是航空票价上涨3.0%,是核心通胀中最值得追踪的压力点。 花旗方面则着重指出,8月无线通信服务价格异常跳升,贡献了核心CPI约10个基点,但这一分项在2025年7月方法论变更后的波动模式尚不稳定——历史规律显示,大幅上涨后往往伴随更大幅度的回落。花旗将该分项9月涨幅预测为-0.5%,是其核心CPI低于高盛预测的重要原因。
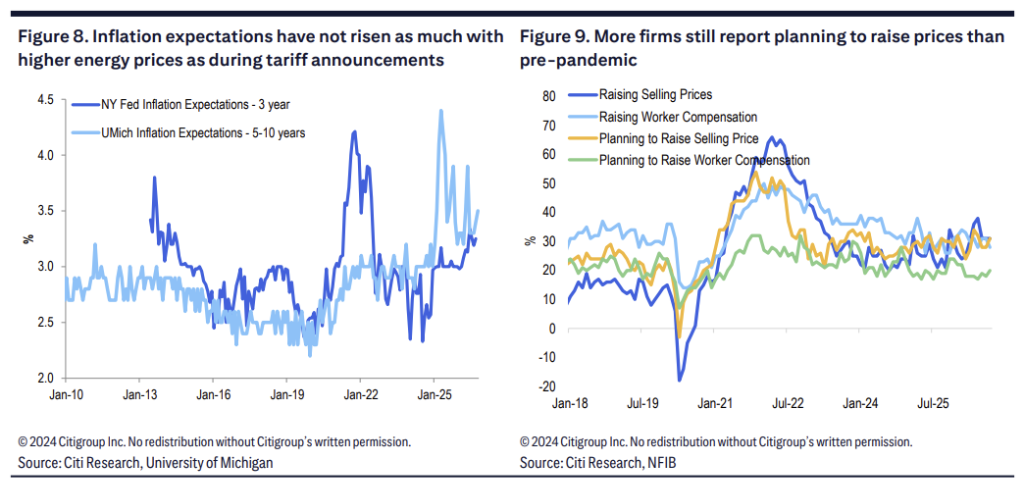
PCE通胀预测:料维持3%附近 CPI数据同样是市场预测美联储首选指标核心PCE的重要输入。高盛预测,9月核心PCE环比上涨0.20%,略低于核心CPI预测,原因在于新车和二手车在PCE篮子中权重较低,且航空票价和医疗服务的PCE数据来源将显示相对温和的涨幅。 花旗亦预测9月核心PCE环比上涨0.21%,同比维持在3.0%。花旗目前追踪的2026年四季度核心PCE同比增速为2.9%,比美联储最新预测低约50个基点。花旗经济学家Veronica Clark和Andrew Hollenhorst指出,尽管核心PCE短期仍可能高于核心CPI,但年内月度通胀数据预计将持续显示核心通胀放缓的迹象,通胀压力扩散迹象有限。 前瞻路径:核心通胀年底有望进一步回落 展望未来数月,两家机构均预计核心通胀将继续回落,但节奏和幅度存在分歧。 高盛预测10月核心CPI环比涨幅约0.2%,主要受去年政府停摆期间数据缺失导致的季节性因素扭曲影响;11月和12月则有望降至约0.1%,驱动力来自住房通胀持续放缓以及关税相关价格压力逐步消退。基于这一路径,高盛经济学家对2027年通胀前景较市场共识更为乐观。 花旗亦预测,核心CPI同比将在未来两个月内降至2.3%附近的低点。不过,两家机构均明确指出,若油价扰动比预期更为持久,通胀风险将明显偏向上行。布伦特原油目前仍位于105美元上方,能源冲击能否在年底前趋于平稳,仍是最大的不确定变量。 美联储路径:10月暂停,12月待定 综合来看,当前市场共识预期:整体通胀因汽油价格走高而偏热,核心通胀因住房降温而保持温和,这一组合恰好为美联储继续维持"耐心"立场、同时保留12月加息选项提供了依据。 高盛认为,若核心CPI温和打印,将巩固"等待"阵营的论据;若核心通胀出现超预期的广泛性走强,则可能引发10月加息的重新讨论——但距离中期选举仅剩一周的政治时间约束,以及美联储的历史惯例,都使10月加息的概率极低。 花旗则对年底前核心通胀的下行路径持较为乐观的判断,其2026年四季度核心PCE预测为2.9%,显著低于美联储3.4%的官方预测。但花旗亦提醒,能源价格的持续高位、企业定价意愿仍强于疫情前,以及居民通胀预期的抬升,是影响这一预测实现的主要下行风险。 市场定价:股市平静,外汇暗流涌动 在市场定价层面,各资产类别呈现明显分化。 据高盛权益波动率交易台,本周三CPI公布日标准普尔500指数跨式期权报价仅52个基点,为今年以来CPI公布日最低水平,远低于近期78个基点的均值;纳指100跨式期权报价约85个基点,同样低于111个基点的均值。这一定价传递的信号是:股票市场预期本次CPI数据对风险资产几乎不构成冲击。 外汇市场则截然不同。高盛指出,欧元兑美元隐含CPI事件涨跌幅约32个基点,处于过去一年的第77百分位;美元兑日元的隐含波动率更超过历史中位数的4倍。三大资产类别对同一数据的定价出现明显背离,其中必有一方会被证明是错误的。