


会有欧债危机2.0吗?
法国国债收益率飙升至逾二十年高位,引发市场对欧债危机重演的担忧。 中信建投钱伟团队分析认为,本轮法债承压由全球利率上行、法国自身财政政治风险及拥挤交易三重因素叠加驱动,但演变为系统性欧债危机的可能性较低。与2010至2012年危机时期相比,欧元区经济基本面、银行体系韧性及主权债风险救助机制均有明显改善,风险扩散基础已明显弱化。
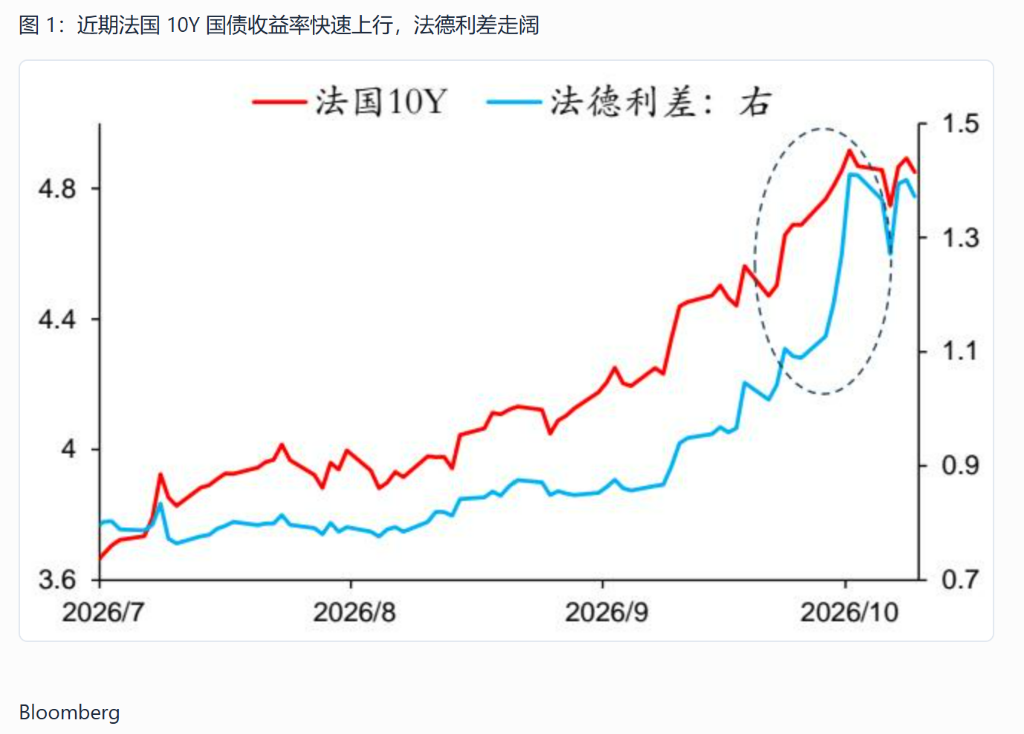
10月1日,法国政府公布2027年财政预算草案及国债发行计划,未能缓解市场对财政可持续性的担忧,反而成为新一轮收益率上行的催化剂。10年期法国国债收益率随后一度升至4.95%左右,创2002年以来新高;法德利差扩大至150个基点以上,为2011年底以来首次。
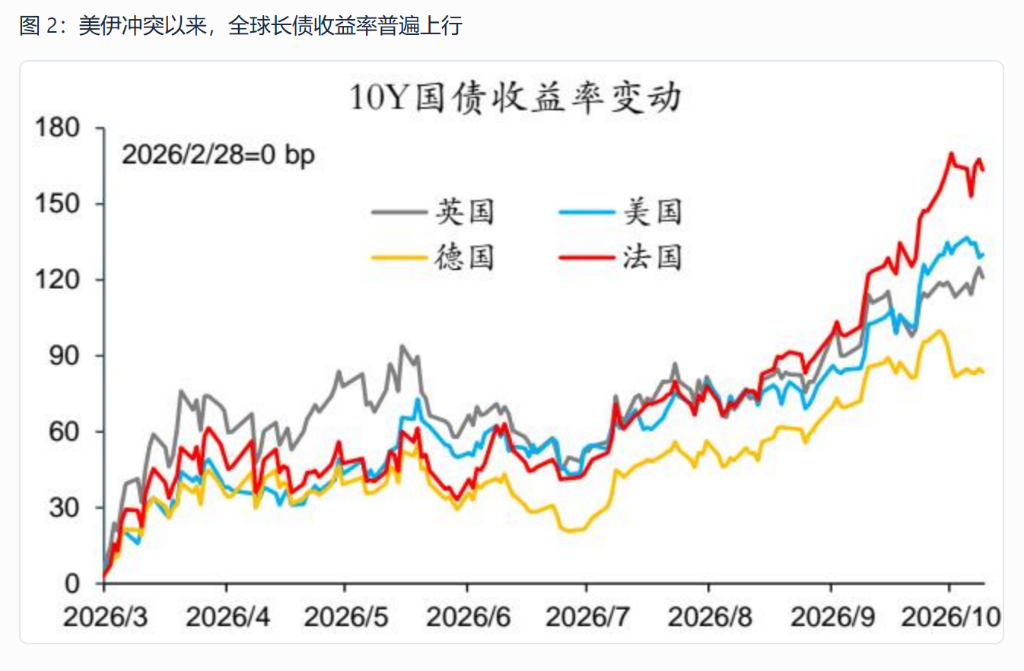
法债风险已对多类资产形成传导。10月1日当日,美债收益率因避险资金流入而明显回落;欧元兑美元于10月5日跌至1.1161的17个月低位;与此同时,主权债收益率上行导致欧元区金融条件被动收紧,预计将进一步强化欧洲央行(ECB)谨慎加息的倾向。 三重因素驱动法债承压 中信建投认为,本轮法债波动并非单一事件触发,而是多重压力共振的结果。 全球利率环境首先构成背景压力。美伊冲突爆发以来,国际能源价格高企推升通胀预期,美联储、ECB等主要央行货币政策预期转紧;美国经济韧性与欧洲制造业复苏势头促使市场上调经济增长和中性利率预期;AI资本开支扩张对国债形成挤出效应;主要发达经济体财政赤字持续高位。上述因素共同驱动全球长债收益率集体上行,法债无法置身事外。
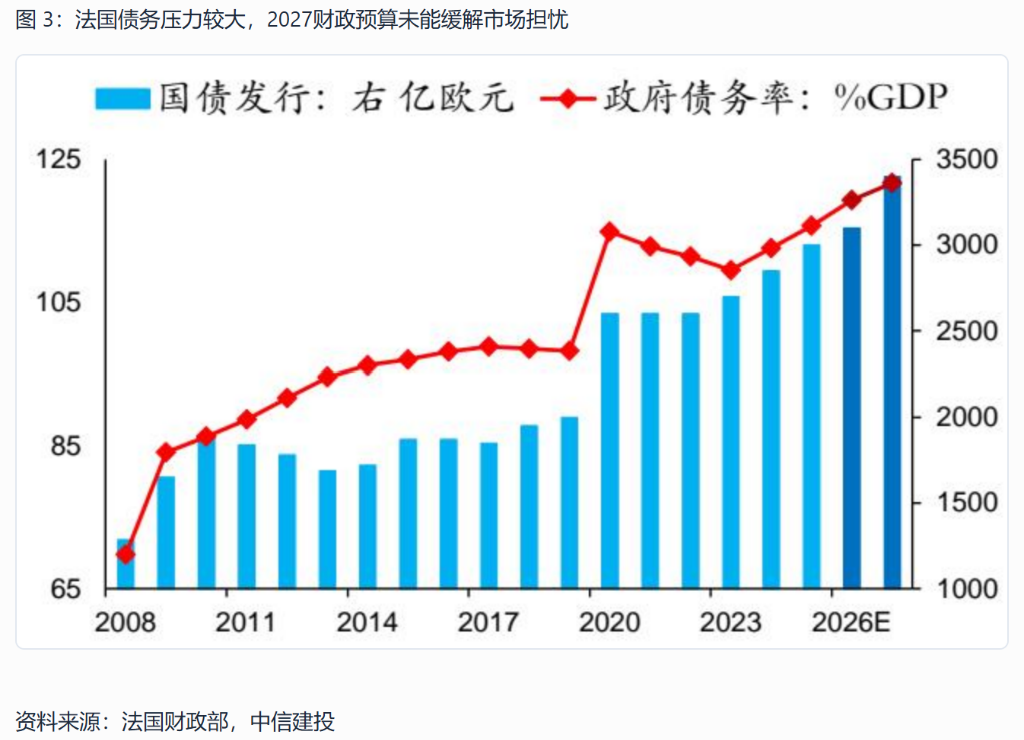
财政与政治风险是法债利差走阔的核心因素。法国财政赤字长期偏高,2026年中长期国债发行计划规模升至3100亿欧元,2027年进一步增至3400亿欧元,创历史新高。10月1日公布的2027年预算草案虽提出财政整顿措施,但即便相关措施全部落实,2027年赤字率仍将高于欧盟3%的标准,政府债务率预计升至121.7%;若措施未能如期落地,赤字率可能高达约6.5%。社保、国防及债务利息等刚性支出预计仍将增加逾330亿欧元,结构性约束压缩了财政整顿空间。与此同时,法国国民议会未能形成稳定执政多数,跨党派博弈增加预算改革推进难度,政策不确定性(EPU)近期再度走高。
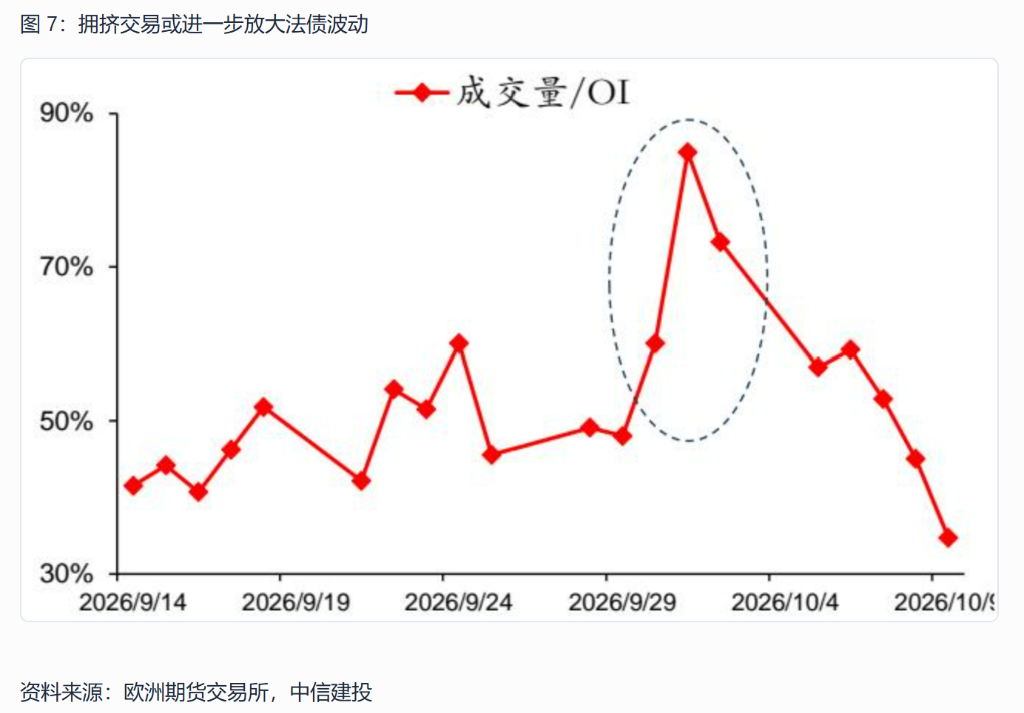
拥挤交易则放大了短期波动幅度。10月1日前后,法国10年期国债期货成交量由前一日的56万手急升至95万手,未平仓合约数由93万手增至112万手,杠杆仓位调整进一步加剧了收益率的短期波动。
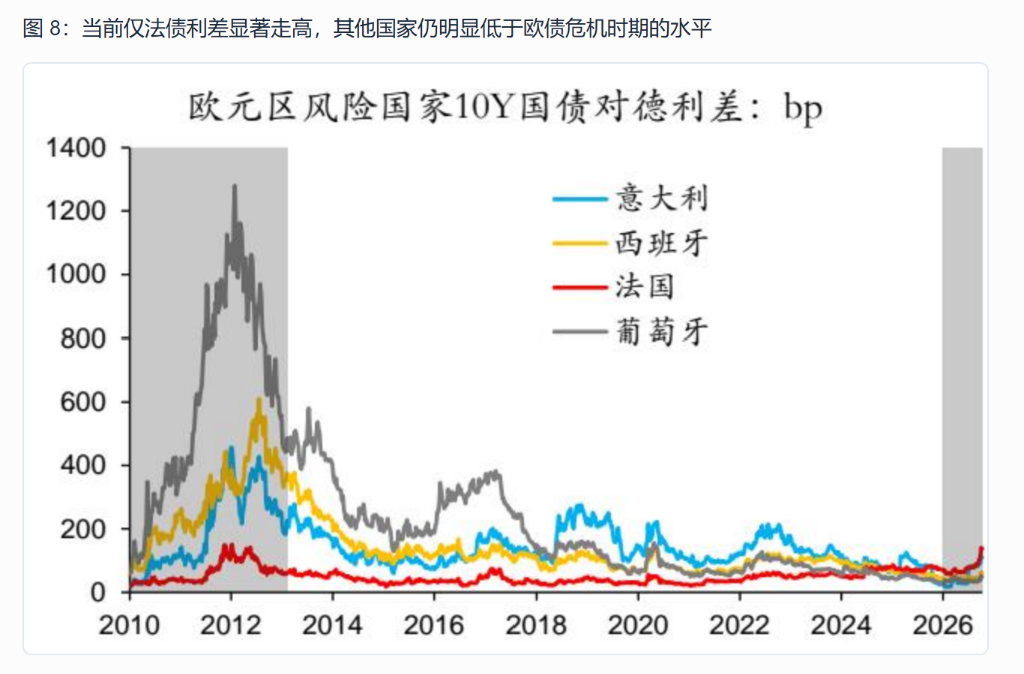
欧债危机2.0重演概率有限 2010至2012年欧债危机由希腊财政造假触发,风险随后蔓延至葡萄牙、西班牙、意大利,主权债与银行信用风险相互强化,形成恶性循环。当前形势与彼时存在显著差异,系统性危机重演的基础已明显弱化。 利差扩散有限。 欧债危机高峰期,意大利、西班牙、葡萄牙对德利差均超过400个基点。而目前意大利利差约118个基点、西班牙约64个基点、葡萄牙约51个基点,法债利差走阔明显,但其他国家尚未出现同步共振。欧元区主权债系统性压力指数(SovCISS)目前仍处相对低位,远低于2011至2012年危机高峰水平。
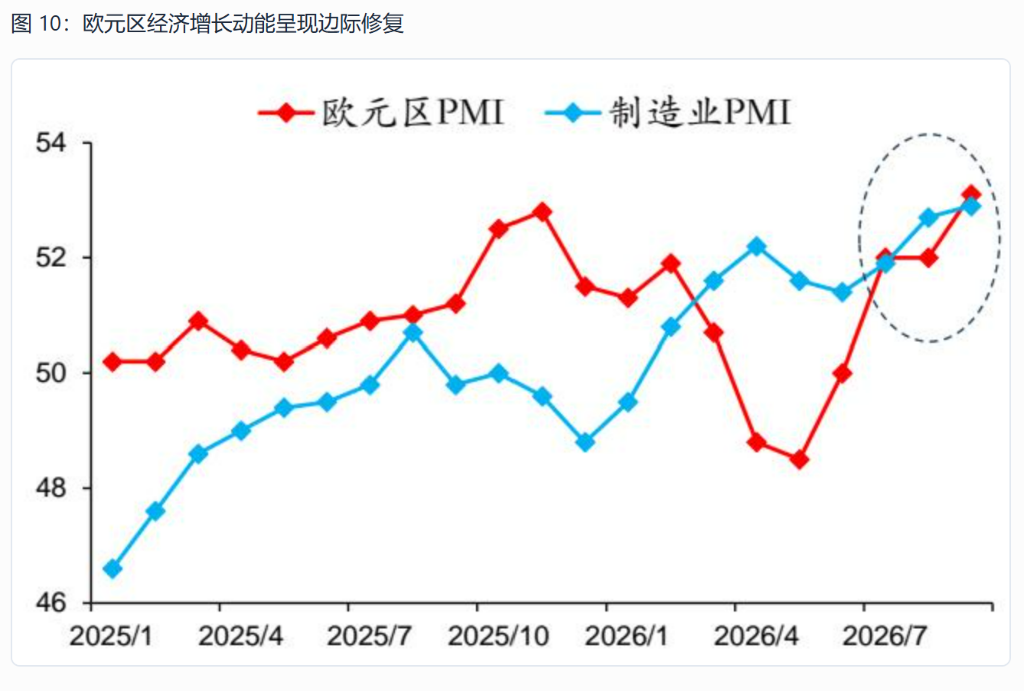
经济基本面改善。 欧债危机期间,西班牙、意大利、葡萄牙经常账户均存在明显逆差,对外部融资依赖较强。2026年二季度,三国经常账户余额已全部转为顺差,降低了外部融资收缩引发主权债危机的可能性。同期,欧元区综合PMI和制造业PMI分别升至53.1和52.9,均处于扩张区间,经济增长提供了一定基本面支撑。财政方面,意大利和西班牙赤字率预计分别降至2.9%和2.4%,葡萄牙接近财政平衡,均已达到欧盟3%标准,而欧债危机期间部分国家赤字率一度超过10%。
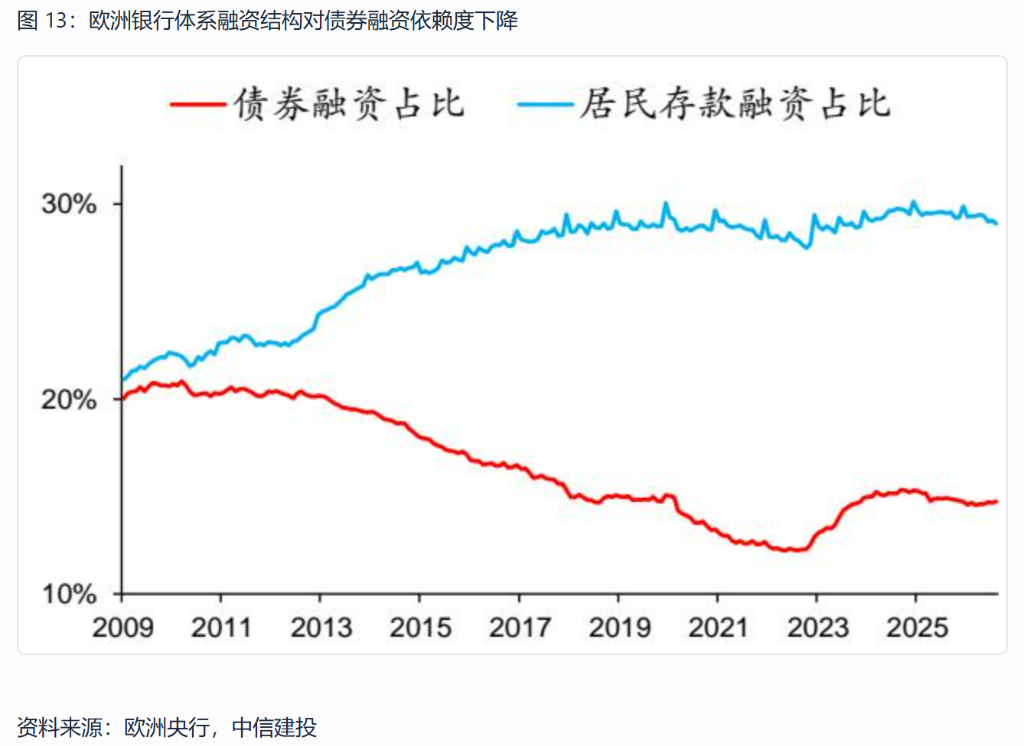
银行传导弱化。 融资结构方面,欧元区银行居民存款融资占比由约21%升至29%,债券融资占比由20%降至15%左右,对市场利差敏感度有所下降。资本充足率方面,欧元区银行CET1资本充足率由2015年的约13.5%升至2026年的16.0%,风险吸收能力增强。从市场信号看,2011年欧债危机期间法国主权与巴黎银行5年期CDS同步大幅走阔,后者一度升至约360个基点;而本轮法国主权CDS已升至约85个基点,巴黎银行CDS仍处于40个基点左右的较低水平,银行信用风险尚未出现系统性重估。
救助机制更为完善。 2010至2012年危机后,欧元区逐步建立了欧洲稳定机制(ESM)、直接货币交易(OMT)和传导保护工具(TPI)等多层次救助体系。2022年6月,随着ECB启动加息,意德利差迅速扩大至约250个基点;7月21日TPI推出后,利差得到一定控制。上述工具为应对主权债风险提供了制度性保障。 三类资产值得重点关注 美债方面,法国财政及政治不确定性加剧,可能推动全球资金由欧债流向美债。10月1日当日,10年期美债收益率从盘中约5.34%的高点明显回落,印证了避险资金流入逻辑。若法国风险持续但未演变为全球系统性危机,美债收益率有望获得阶段性下行支撑,部分对冲来自美国经济韧性与通胀的上行压力。 欧元方面,美联储加息预期及美元走强已推动欧元被动贬值,法国财政风险进一步加大下行压力。欧元兑美元于10月5日跌至1.1161的17个月低位。法国主权信用风险上升削弱欧元资产吸引力,国债收益率上行则被动收紧欧洲金融条件,降低ECB进一步加息的必要性,双重压力叠加强化弱欧元叙事。法国财政问题短期难以根本解决,欧元兑美元预计维持偏弱走势。 ECB政策路径方面,法债风险带来的金融条件被动收紧,在一定程度上替代了政策利率加息的效果,降低ECB主动收紧的紧迫性。但9月欧元区通胀已升至3.8%,能源价格上涨仍形成制约。预计法债风险将进一步强化ECB谨慎加息倾向,短期维持利率不变的可能性较高,但尚不足以触发政策转向宽松。 法债风险的后续走向,多个重要事件节点值得密切跟踪:10月13日至20日,法国2027年预算案将进行首轮审议及关键投票;11月17日,国民议会计划对预算案整体文本进行表决;12月中下旬,预算案将进行最终审议。此外,2027年4月法国总统大选将是决定财政走向的更长期变量——即便主张财政紧缩的候选人胜选,在议会碎片化格局下能否推行实质性赤字削减仍存在较大不确定性。