


第43号提案提高新税门槛
AI摘要 文章摘要整理: 第43号提案只提高公民连署提出的地方专项税门槛至三分之二,不会全面阻挡一般用途市税,今年税案仍按现行过半规则表决。
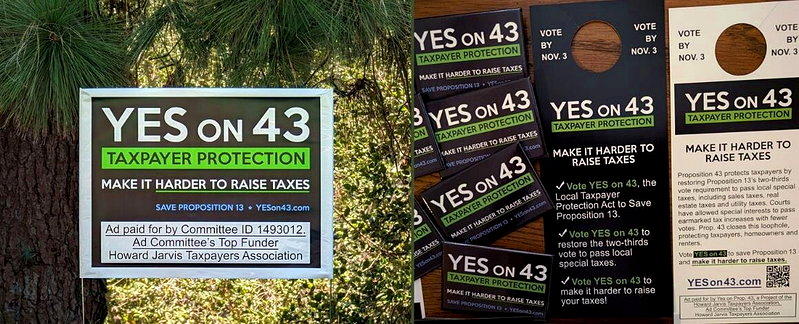
43号提案支持者认为,提案可避免专项税改走公民倡议途径,不受三分之二门槛约束,恢复对纳税人的保障。(第43号提案竞选网页) 加州地方政府未来加税,会变得更难吗?11月3日交付全州选民表决的第43号提案(Prop 43),将提高部分地方税的通过门槛,但影响范围并没有涵盖所有城市加税案。 根据加州州务卿网站公布的选民指南,第43号提案对表决门槛的主要改变,是将「公民连署」提出的地方专项税,由过半同意提高至三分之二同意;而一般用途城市税,并不因此提高门槛。 同样加税 为何有2种门槛? 要理解第43号提案,先要分清「钱用在哪」与「谁提出的提案」。 一般用途税的收入,可供政府支付多种市政开支;专项税则有指定用途,例如消防、交通或学校。税种名称本身不能决定分类,同样是销售税,既可能是一般用途,也可能是专项税。 加州立法分析官办公室(LAO)在官方分析中指出,政府提出的地方专项税,需要三分之二选民同意;但近年的法院判决允许选民透过公民倡议提出的专项税,以过半同意通过。这里的「公民倡议提出」,指的是透过选民连署取得上选票资格,并不泛指最后交给公民投票。两类提案都须投票,但上选票的途径不同。 不会全面挡下城市加税 一个容易产生的误解是:第43号提案通过后,市政府再提出销售税、旅馆税或公用事业使用税,都要取得三分之二支持。 实际上,政府提出的一般用途税,仍适用过半门槛;政府提出的专项税,原本就需要三分之二。此次提高门槛的对象,是公民连署提出的专项税。 以今年南加州钻石吧市Measure Q为例,市府提出增加1个百分点销售税,选票提到警务、防火、道路,也包括其他一般市政服务。该案取得过半选民支持即可通过。这类一般用途税,不属第43号提案提高公民专项税门槛的范围。 选民也不能只看提案名称是否写着「公共安全」,就认定它是专款专用的税;应查阅正式条文,确认收入有没有用途限制。 除提高表决门槛,第43号提案也提出另一限制,除宪法特定外,地方政府及选民,都不能另行创设按房产价值比例计算的税。与按地块收取固定金额的地块税(Parcel Tax,无论市值高低、面积大小,对每个独立地块一律征收相同的固定金额)不同。 今年仍有税案适用过半规则 根据官方资料,第43号提案对公民专项税新增、提高或续征的三分之二要求,从2027年1月1日起适用。今年11月的公民专项税提案,仍可按现行过半规则表决。 从北加州湾区公共交通到南加州消防与教育,今年都有透过公民连署提出的税案。例如,湾区五县的Connect Bay Area交通提案,拟在旧金山加征1%销售税,其余四县加征0.5%,征收14年;洛杉矶市FD提案,拟加征0.5%销售税支持消防服务,无固定到期日;南加州圣塔蒙尼卡的ES提案则拟向每个应税地块每年征收495元,用于公立学校教育。这些提案今年均适用过半通过门槛。 在官方选民指南刊载的正反方论述中,加州纳税人协会等团体认为,第43号提案可恢复第13号提案的纳税人保障,避免专项税因改走公民倡议途径,就不受三分之二门槛约束。反对方则认为,提高门槛会让超过三分之一的选民阻挡多数人支持的地方财源,增加消防、医疗、教育及住房等服务筹资难度。
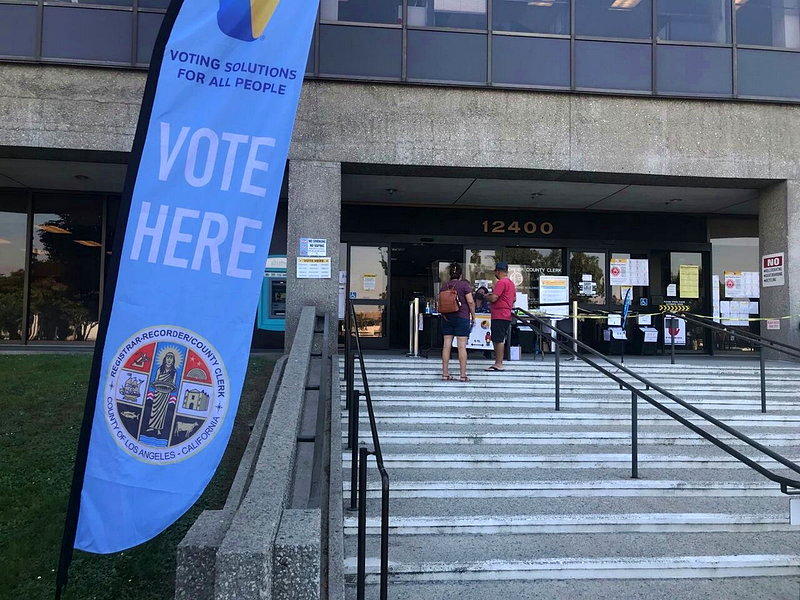
11月3日交付全州选民表决的第43号提案,将提高部分地方税的通过门槛。(本报资料照片,记者杨青/摄影) 精华 FAQ ▪︎ Q1:第43号提案究竟会把哪些地方税的门槛提高? 它主要把公民连署提出的地方专项税,从过半同意提高到三分之二同意;但政府提出的一般用途市税不在此列,门槛维持不变。 ▪︎ Q2:为什么外界容易误以为这项提案会全面挡下加税? 因为人们常把「专项税」和「一般用途税」混为一谈。实际上,政府提案的一般用途税仍是过半即可,受影响的是公民倡议的专项税。 ▪︎ Q3:今年已经在选票上的地方税案,会受新门槛影响吗? 不会。官方资料指出,第43号提案新增的三分之二门槛要到2027年1月1日才适用,因此今年11月的公民专项税提案仍用现行过半规则。