


欢呼声中,第一批人已经撤了
10月10日,华尔街在一片近乎欢呼的喧嚣声中拉下了全周交易的帷幕。 纽约证券交易所的电子大屏全线泛起喜庆的绿色:道琼斯工业指数暴涨423点,标普500指数上涨0.6%逼近历史最高纪录,纳斯达克指数在经历连续抛售后企稳回升。
整整一个星期,在经历了中东油轮遇袭、原油破百、美债收益率飙至5.34%以及OpenAI年化200亿美元营收缺口外泄的连番冲击后,美股三大指数竟然全周全线收阳。 各大财经媒体的周末头条已经急不可耐地打出“美股韧性不改”、“科技板块化解利率冲击”的欢呼。 然而,就在美国投资者和程序化买盘举杯庆祝这场逆转的同一时刻,敏锐的华尔街资深合伙人,却在喧闹的交易大厅里闻到了一股不同寻常的烟味。 火势尚未蔓延至各处,但空气中的气味已经变了。 这里必须向读者系统理清一个核心金融命题。为什么大盘指数的全线上涨,不仅没有驱散机构投资者的风控焦虑,反而让深谙资产负债表规律的聪明钱加快了撤退的步伐。 深层账本的运转逻辑从来不以屏幕上的绿色跳动为准绳。驱动这场周五狂欢的,不是企业基本面迎来了真正的转机,而是一场依靠微薄流动性拼凑出来的结构性掩护。 最具讽刺意味的第一个矛盾,直接来自全美实体经济底盘传来的沉闷断裂声。 就在道琼斯指数大涨四百余点的同一时间,密歇根大学官方发布的10月份全美消费者信心指数初值骤然下挫至46.3,大幅低于市场预期并刷新阶段低谷; 其中直接反映美国家庭即期财务状况的现况指数,更是从50.9断崖式骤降12.2%至44.7的极度冰点。 这是一个刺骨的对照:金融衍生品在大资金拉抬下歌舞升平,而撑起全美七成GDP总量的实体消费蓄水池,其购买力却在5.25%借贷利率与百元油价的双重挤压下几近枯竭。 更深层的账本死结,在于BWC中文网一直追踪的一个宏观底牌,美联储根本输不起一次真正的加息,却又被自己铸就的债务绞索牢牢锁住。 官方最新公布的收支账目显示,美国联邦存量债务已经跨过40.2万亿美元门槛,年化净利息支出正式突破1.1万亿美元,超越了整年的国防预算总额。 为了防止财政部在新发国债的高息滚续中陷入付息自噬,美联储的2%通胀目标在暗中早已放弃,决策层事实上不得不默许通胀中枢停留在3%至4%的区间,用持续的货币贬值来进行隐性的金融抑制与温和赖账。 然而,由中东霍尔木兹海峡地缘博弈点燃的百元油价,却打破了这一默契。当能源通胀向交通运输、电费账单与生活必需品全面渗透时,美联储在9月份刚刚解密的会议纪要中,不得不继续保留年内再次加息的选项。 这便引出了过去一周最核心的博弈本质——AI科技神话的退潮。 BWC中文网财经研究团队在此前对AI与美国经济的专题研判中明确指出:过去两年科技巨头数千亿美元的资本开支,本质上是私人部门替代美国联邦进行的隐性流动性注入,其通过垄断定价推升了全社会的电价与算力成本,更被华盛顿顺水推舟地塑造成替联邦财政赤字掩盖通胀的替罪羊。 华尔街原本指望这套叙事能无限期维系,但隔夜被媒体撕开的OpenAI年化200亿美元营收缺口,以及英伟达生态圈背后55亿美元算力基础设施融资遇冷的残酷现实,击穿了资本开支转化为自由现金流的外壳。 这使得一笔让华尔街草木皆兵的微观财务账本就此摆在眼前: 当10年期美债收益率死守在5.25%高位平台,标普500平均股息率(1.07%)依然承受着超过418个基点的严重倒挂。 无风险借贷成本的高悬,意味着全社会资本折现的标尺已经被替换。 全球深口袋资本早已看穿了这场指数反弹的虚弱质地,盘前的翻红与周五的拉升,主要由做市商在期权结算日前平抑波动的小型量化单驱动,而真正的大资金正在加速放弃缺乏实体承兑能力的纸面概念,全面转向无违约风险与具备物理控制权的实物资产底座。
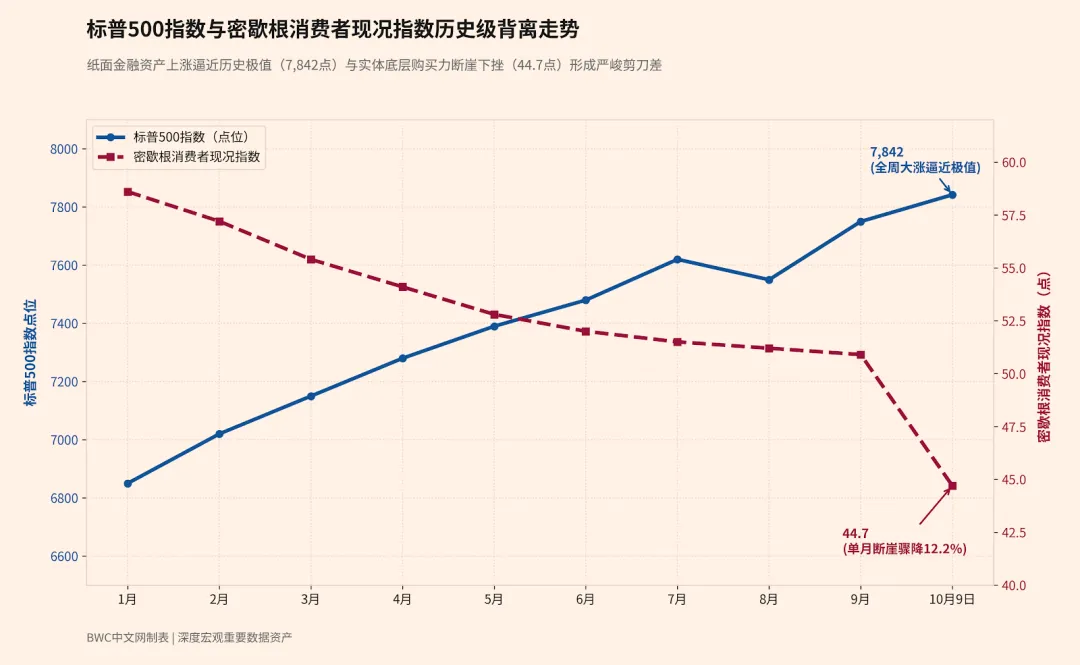
整场宏观金融力学的演变正在沿着清晰的断层线向纵深推进。 这表明,周五的美国金融市场的欢呼收盘绝不是风暴的休止符,而是整个第四季度财报季资产负债表大排雷的“发令枪”。 当欢呼的香槟气泡散去,市场在下周即将直面三季度企业财报对真实投入产出比(ROI)的审计。 那些无法在5.25%的借贷成本高地上交出真实自由现金流的科技巨头,将在日渐枯竭的实体购买力面前,暴露出其资本开支过度透支的惨淡原形。 BWC中文网财经研究团队穿透跨大西洋资产负债表发现,已经在不同的场合多次提醒,美国金融市场纸面资产的虚假繁荣,无法长期凌驾于实体经济的偿债能力之上。 当全美四成以上的普通家庭因利息支出翻倍而缩减消费,用少数巨头股票堆砌起来的指数神话,可能最后会变成无源之水。 我们很清楚,金融秩序的底线从来不是交易大厅周五收盘时的锣鼓喧天,而是全社会为资本供给支付真实利息的物理承受极限。 最新数据表明,华尔街的第一批敏感资金已经开始撤了,据美股收盘后彭博终端机构资金监测显示,高盛与摩根士丹利的大宗经纪业务部门在周五盘尾净卖出科技权重股规模达38亿美元,资金加速分流至短期国库券与实物黄金ETF;与此同时,纽约商品交易所COMEX黄金期货在周五结算价稳固在4195美元上方,呈现出长线资金对主权信用资产的深度防守姿态。 读者朋友们可以拿两个公开指标自行验证,如果10月中旬美国9月零售销售数据环比增幅跌入负值区间,或者以高通、英伟达为代表的半导体巨头在即将到来的三季报前瞻中将资本开支回报周期延长至六个季度以上。 那么,说明由周五指数大涨所掩盖的资产负债表去杠杆已经全面进入深水区,一场针对高估值概念资产真实清偿能力的宏观大筛选,正沿着深层金融力学的规律向资本市场加速冲撞,而这也是部分华尔街机构对周五大涨之夜保持冷眼旁观的背后原因之一。