


多伦多地税大涨后还是便宜,根本原因在这里
每年收到地税账单,不少多伦多居民都会攒出同一个问题:明明年年在涨,为什么朋友圈里住宾顿、住奥沙华的人,说他们交的比我还多?
图片来源:51.CA 资料图片 这个反差是真实的,差距还相当大。2026 年最新数据显示,同样以 $65 万评估均价的住宅为基准,多伦多业主年缴地税约 $4,987,宾顿要缴 $8,147,奥沙华高达 $10,239。同在大多伦多地区,差出两倍不止。 要理解这个悖论,得从地税本身的结构说起。 一张账单背后的架构差异 多伦多的地税能保持相对低位,首先是一个"出身"问题——多伦多是单层市政(Single-tier municipality),GTA 周边绝大多数城市则是双层市政(Two-tier municipality)。
图片来源:51.CA 资料图片 双层架构下,居民的地税账单上同时叠着两层负担:一层是地方市政税(由各自的城市政府收),另一层是区域政府税(由上一级区域政府收,如皮尔区、杜兰区、约克区)。以宾顿为例,2026 年住宅税率 1.2534% 里,地方市政占 0.5379%,皮尔区一层就压进 0.5624%,两层叠加才撑到这个数字。 多伦多没有"上面这一层"。市政、教育、城市建设基金,三项加总就是全部。2026 年多伦多住宅总税率 0.7673%,其中市政主体 0.6053%、省教育税 0.153%、城市建设基金附加 0.009%。少了区域政府整整一层,税率上限从根本上就被压低了。 下表是 2026 年加拿大主要城市最新住宅税率对比,以评估均价 $65 万的住宅估算年缴金额:
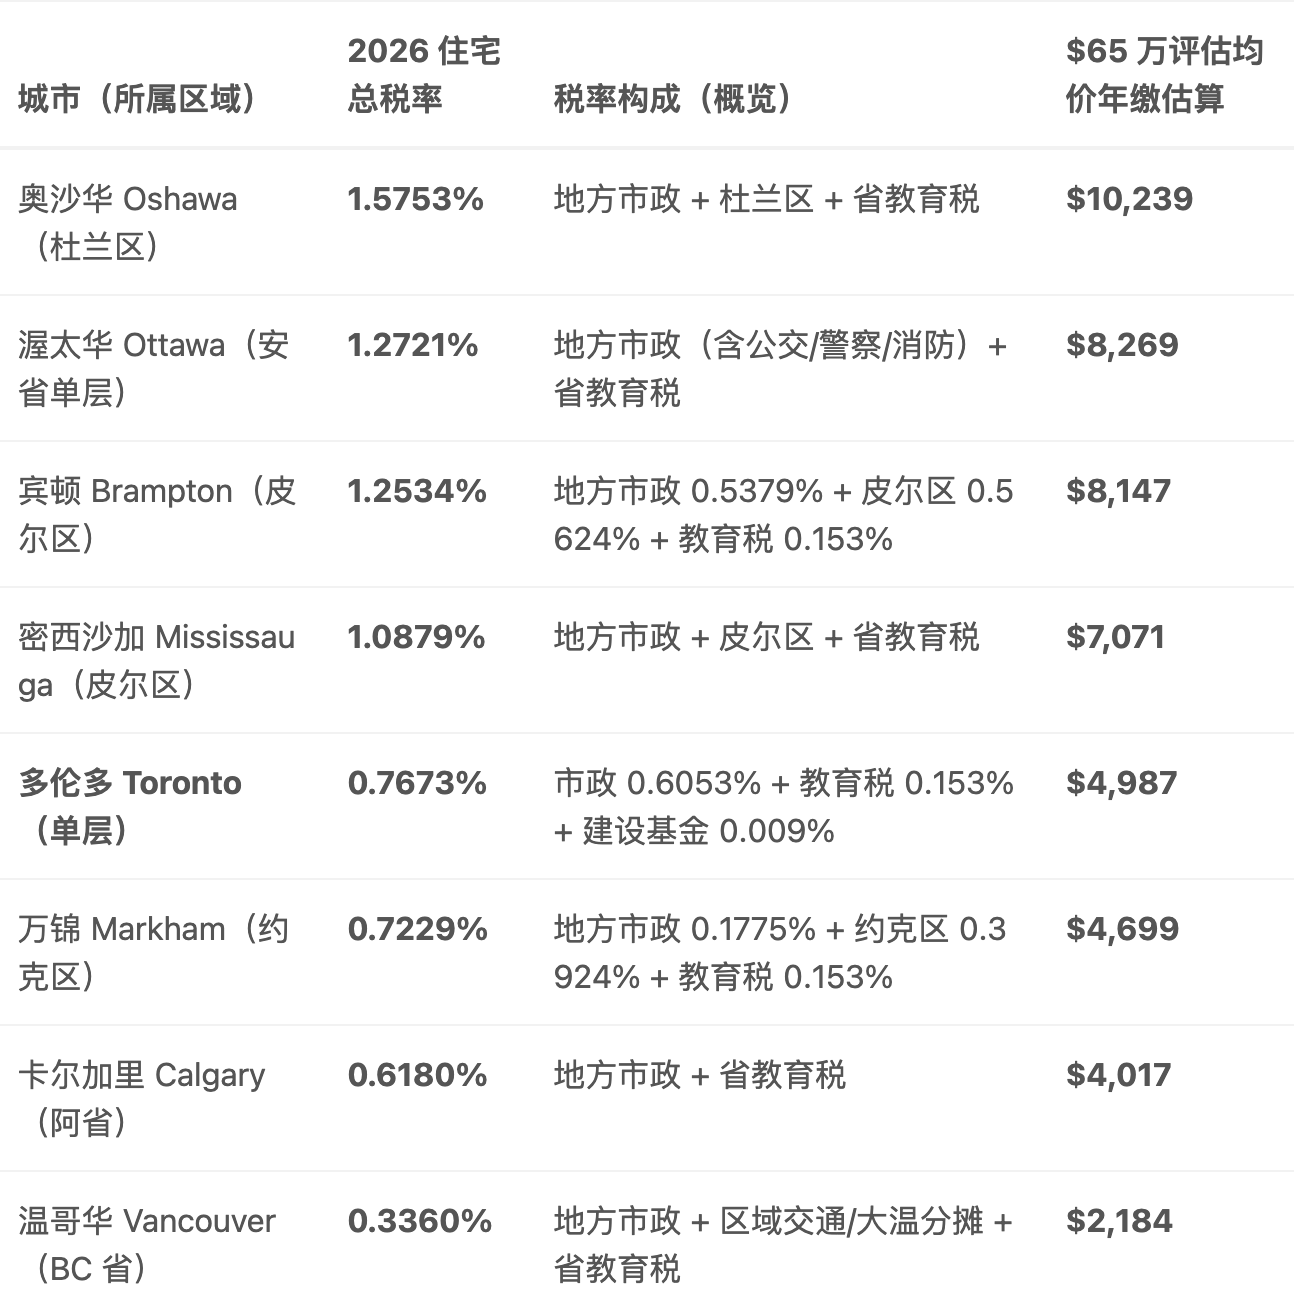
数据来源:2026 财年各市政府官方 By-law 报告与地区评税核算表 这里有个值得留意的对照:同为安省单层市政的渥太华,税率 1.2721%,比多伦多高出近 66%。可见"单层"只是必要条件,不是充分条件——多伦多税率能压到这个水位,还有另外两个机制在起作用。 三个机制:多伦多凭什么涨得凶还能保持低位? 第一个机制:市政土地转让税(MLTT)的补贴效应 多伦多是安省唯一被授权同时征收省级和市级双重土地转让税的城市。买一套房,买家缴省级土地转让税的同时,还要额外缴一笔等额市政土地转让税给多伦多市政府。 这笔收入规模相当可观。2024 年,多伦多 MLTT 收入达到 8.8 亿加元,占城市总收入的约 8%;2026 年预算报告中,MLTT 预期收入仍维持在 8.5 亿加元。这块非地税收入,等于每年给市政府注入近 9 亿元资金,直接减轻了对地税的依赖——换句话说,没有 MLTT,地税税率必然要高得多。 GTA 其他城市没有这项授权,也就没有这块收入缓冲,地税只能独自承担更大的财政缺口。 第二个机制:商业与工业税基的分摊效应 地税收入不只来自住宅物业,商业和工业物业同样贡献大量税款,税率还远高于住宅端。
图片来源:51.CA 资料图片 根据 2026 年多伦多官方最新公示数据,多伦多商业物业总税率为 2.301986%(含市政税 1.411477%、教育税 0.880000%、城市建设基金 0.010509%),工业物业总税率为 2.416774%(含市政税 1.514233%、教育税 0.880000%、城市建设基金 0.022541%)。住宅税率 0.7673% 的三倍多。 多伦多拥有全国体量最大的商业集群,写字楼、零售物业、工业园区积累的税基规模庞大。这些非住宅物业贡献的税收,在市政运营成本的大盘里担下相当一部分,客观上起到了压低住宅税率的分摊效果。 第三个机制:评估基数的分母效应 地税税率本质上是一道除法题:市政府需要筹集的总预算,除以城市所有物业的评估总值,得出每单位评估价值该缴的税率。 多伦多物业整体价值极高,"分母"庞大。2026 年,多伦多用于计税的住宅评估均价为 $692,140,对应年缴总额约 $5,311(其中市政及建设基金税 $4,252,安省教育税 $1,059)。正因为每套房子的评估价值本身就大,市政府不必把税率拉得很高,绝对税额依然够覆盖财政需要。反观评估均价相对较低的城市,就得靠更高的税率百分比才能筹到同等规模的资金。 三个机制叠加——少了一层区域政府税、有 MLTT 补贴、商业税基帮分担、评估基数大——共同构成了多伦多住宅地税保持"相对低位"的制度底座。 钱花在哪里?以及为什么还会继续涨? 搞懂了税率为什么能压住,再来看税收去了哪里、地税又为何年年在涨。 2024 年,多伦多税收支持的运营预算总额为 148.2 亿加元。在最新通过的 2025 年预算中,公共交通与出行(TTC 运营补贴及基建维护)投入高达 49 亿加元,住房与社区服务投入约 20 亿加元,其余预算则分配给多伦多警察局(TPS)、消防与急救、公共图书馆系统及紧急庇护所网络等城市核心服务。这些支出中相当一部分是多伦多必须独立承担的——GTA 周边城市往往可以由省级或区域政府分担部分成本,多伦多作为单层市政,大多数开支只能"自己扛"。 但多伦多的财政底气并非铁板一块。MLTT 这块近 9 亿的非税缓冲,高度依赖房地产交易量——楼市冷,这块收入就缩水。根据 TRREB 2023 年终市场报告,大多伦多 MLS 成交量从 2021 年的超 12 万套,跌至 2023 年的 65,982 套,累计跌幅超过 45%。成交量的断崖式下滑,直接压缩了 MLTT 实际进账,逼得市政府转而从地税端补缺口——这正是 2024 年住宅地税涨幅高达 9.5% 的财政背景。
图片来源:51.CA 资料图片 从政府财政角度看,这里有个内在的结构性矛盾:越是依赖楼市交易活跃来平衡地税压力,就越容易在市场下行时把缺口转嫁给地税纳税人。居民感受到的账单压力,不只是城市支出扩张的结果,也是这套财政设计对市场周期高度敏感所带来的波动。 制度的另一面:理解比较之前的前提 多伦多 0.7673% 的住宅税率比宾顿低 40%、比奥沙华低超过一半——这个数字读起来似乎对多伦多相当有利,但它背后有个必须认清的前提:多伦多是这套制度的既得受益者,也是这套制度风险的主要承担者。 MLTT 带来的近 9 亿年收入,是安省立法专门授权的特权,其他城市复制不了;庞大商业税基的形成,是几十年城市发展积累的结果,短期无法再造;单层架构的好处,是历史划定行政边界的意外红利,并非政策主动设计的惠民产物。 与此同时,多伦多也用高度集中的财政结构承担了相应风险:预算规模越来越大,收入来源却高度绑定在地税和楼市两条线上,弹性有限。一旦楼市长期低迷,或商业物业空置率攀升,这套平衡就会承压。 城市财政从来不是孤立的算术题,它是架构、历史与市场共同塑造的结果——多伦多地税的"悖论",也是这一现实的缩影。