


哪一代人的退休金,最有可能拿不到?
真理越辩越明账越算越清。 很多交社保的人不知道,自己交的社保,并不是等自己退休后领,而是“现收现付”,直接支付给现在已经退休的老人。 自己退休后的养老金,是由到时的上班族缴纳的。 这下就有很多人质疑了,等我退休,如果年轻人不缴了,我怎么办? 看来此问已经惊动了上面,院士级的社科院学部委员蔡昉研究了一辈子人口和劳动经济,他承认:“今天缴纳的养老保险,并不是等到缴费者退休之后再把今天缴纳的钱还给他,而是马上用于支付给现在已经退休的人。” 他在回应担心时说:“将人口结构变化与生产率增长结合起来,才能更全面地认识养老金制度的发展前景。” 这意思是,如果到时候生产率增长了,哪怕缴纳人口下降,也能填补空缺。 那么,需要提高多少倍的生产率,才能补上人口缺口? 我做了一个非常简单的数据盘点,将当年退休人口与入职人口作下对比,即同一年谁走出去领钱、谁走进来交钱,得出哪一代人退休金风险最高的图表。 先说结论,最危险的是1985年和1990年出生的这两批。 之后的,只有天知道了……
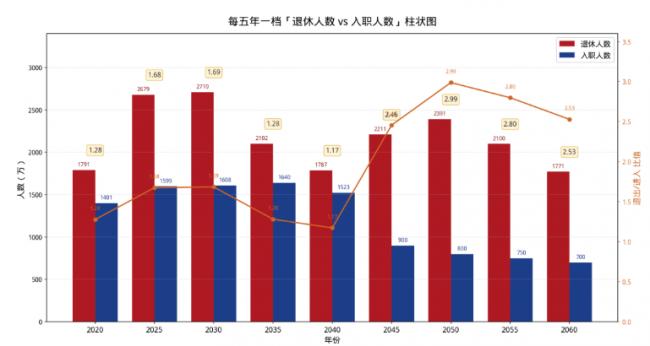
如2020年:1960年出生的退休者约1791万,1998年出生的入职者约1401万入职,退出比进入1.28:1,还是很正常。 2025年:1965年出生的约2679万退休,2003年出生约1599万入职,退出进入比1.67:1,压力陡增,这可能是这两年突然搞足额缴纳的原因。 2030年:1970年出生约2710万退休,2008年出生约1608万入职,退出进入比1.68:1,与上年阶段持平。 2035年:1975年出生约2102万退休,2013年出生约1640万入职,退出进入比1.28:1,数据优化的原因是二胎政策导致的出生人口短暂回头。 但2035年,是很多专家各种模型推演,社保最承压的年份。
2040年:1980年出生约1787万退休,2018年出生约1523万入职,退出进入比1.17:1,与上阶段持平。 2045年:1985年出生约2211万退休,2023年出生约900万入职,退出进入比2.46:1! 当然,85级退休时,60、70后也都还活着,全世界尚未见过这样的人口结构…… 2050年:1990年出生约2391万退休,乐观预计2028年出生约800万入职,退出进入比接近3:1,这意味着那时候年轻人的社保压力是现在的3倍! 再往后,出生人口变成什么样,就只有天知道了…… 这个代际选择题,代价终究还是要年轻人承担。 其实,社保制度刚建立时,虽然用人单位缴的部分进了“统筹池”,可以跨期支付,但个人缴的部分进了个人账号,是不能动的。 但实际上,当然被动用了,还有公务员视同缴纳,只是被跨代际调用掩盖了。我在写家传时,很多老同志根本没意识到这个问题,但年轻人现在想得多了。 有段时间,说要做实个人账户,但后来这事提都不提了。 就像干部财产,再提就要犯错误了。