


美债抛售持续,布油“过山车”
尽管通胀粘性与地缘危机推升长端美债收益率至数十年高位,显著紧缩了市场金融条件,但对极少数巨头长期盈利的极度乐观,仍驱动纳斯达克100指数刷新历史新高、标普500逼近纪录高位。 “盈利预期”与“趋紧金融条件”的矛盾,导致市场结构极度分化,超过八成的罗素3000成分股已跌破50日均线,投资者正被迫将风险敞口避险式地压缩至极少数头部标的中。
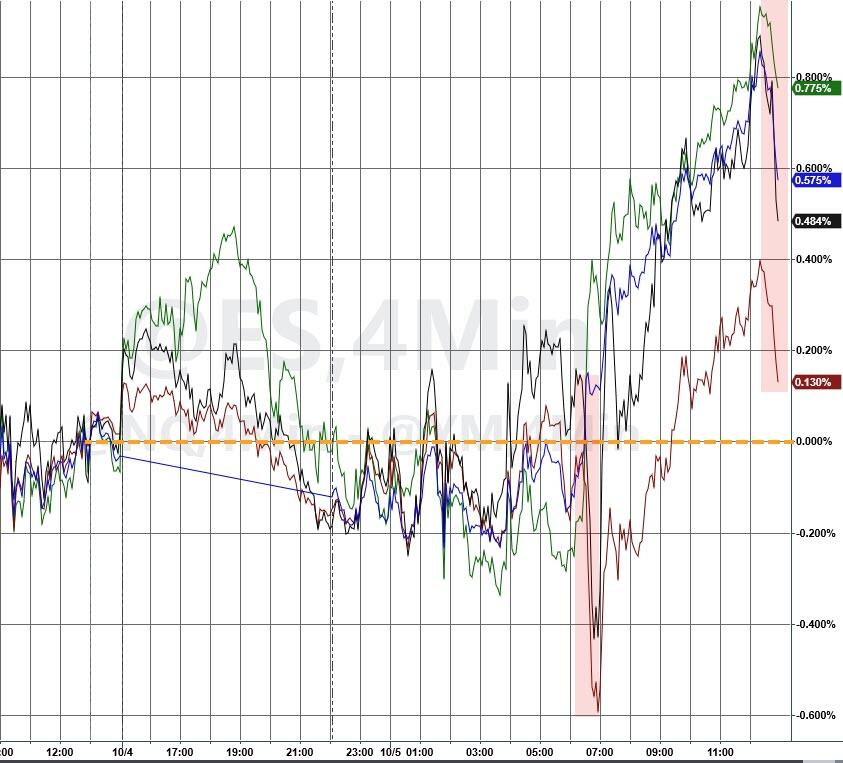
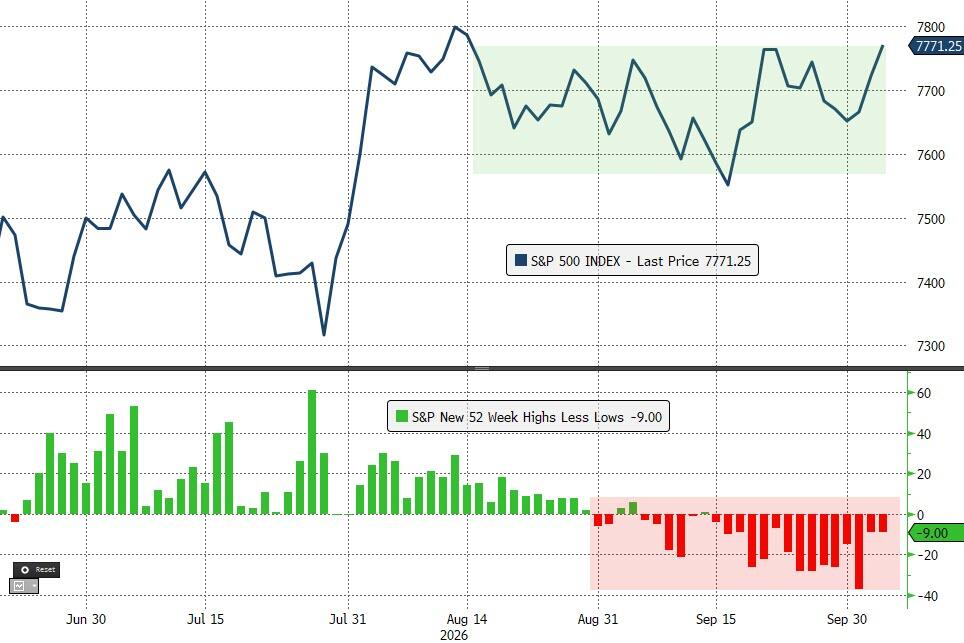
(美股基准股指日内走势) 美股道指涨0.18%报51267.90点,标普500涨0.66%报7773.95点,纳指综合涨1.05%报27477.31点,创历史新高收盘。 美股十一大板块十涨一跌,材料板块涨1.22%领先、通信服务涨1.14%次之,房地产跌0.44%垫底。英伟达涨2.12%,Meta涨1.90%。
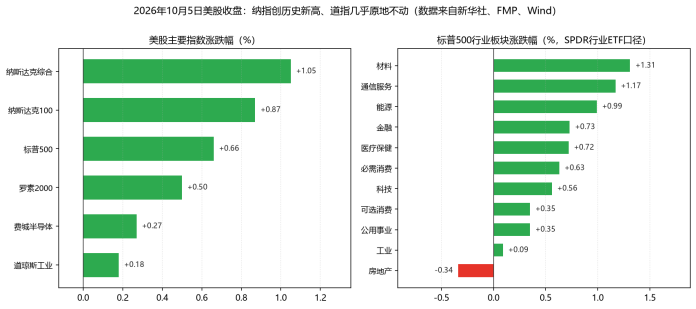
高盛对冲基金业务主管Tony Pasquariello将当前市场概括为"交易环境绝非简单,但主要趋势仍明确向上",他预计标普500在12月31日将高于当前水平。 然而,高盛衍生品策略师Brian Garrett则警告称,"债市、大宗商品、情绪指标无一不在发出警报,唯独标普500在低波动中窄幅震荡",这一格局历史上难以持续。 科技主导美股指数,市场宽度持续恶化 周一美股三大指数收涨,纳指涨超1%,创收盘新高。尽管通胀粘性增强、地缘局势趋紧带来多重压力,但市场对长期盈利的乐观预期支撑了美股上涨行情。 大型科技股普涨,万得美国科技七巨头指数涨1.11%,连续两个交易日表现优于标普493指数。SpaceX涨超7%,特斯拉、英伟达、博通涨逾2%。
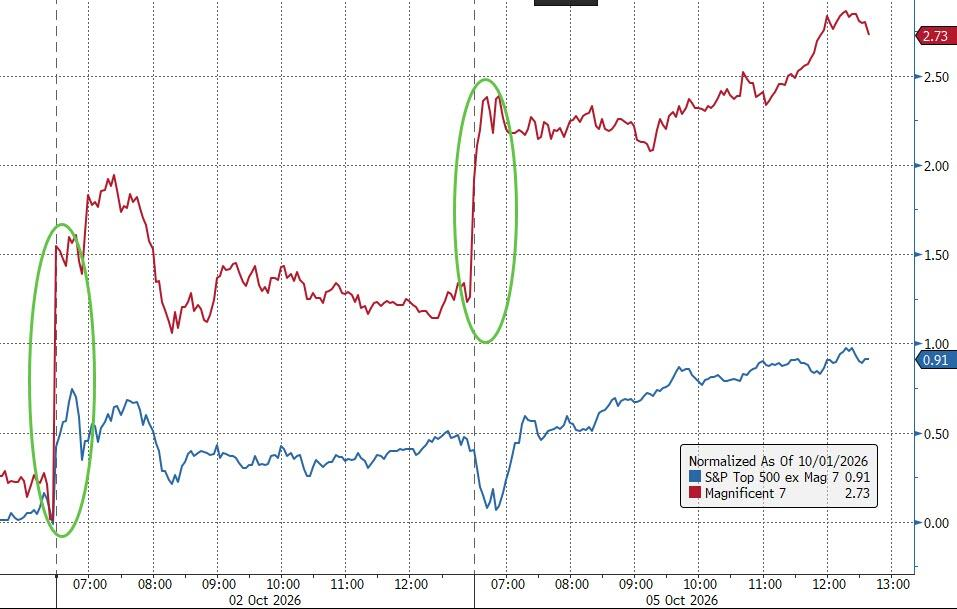
(科技七巨头连续两个交易日表现优于标普493指数) 华尔街见闻提及,摩根士丹利发布看多报告,设定300美元目标价,指出公司价值被低估。多重催化剂驱动涨势,包括星舰回收预期、AI业务扩张及逾127亿美元国防合同。 SpaceX股价周一大涨近8%,马斯克净资产重破万亿美元,达约1.03万亿美元,重登富豪榜首。 半导体股多数收跌,超威半导体跌0.34%,阿斯麦跌0.40%,ARM跌1.49%,高通跌2.21%,英特尔跌2.63%。费城半导体指数全天涨幅不到0.3%。 不过台积电ADR涨2.75%报485.80美元,总市值一度站上2.5万亿美元并创下历史新高,博通涨2.08%。 中概股多数收涨,纳斯达克中国金龙指数涨1.61%,万得中概科技龙头指数涨3.17%。热门中概股方面,富途控股涨7.37%,万国数据涨6.24%,阿里巴巴涨4.68%,拼多多涨3.34%。
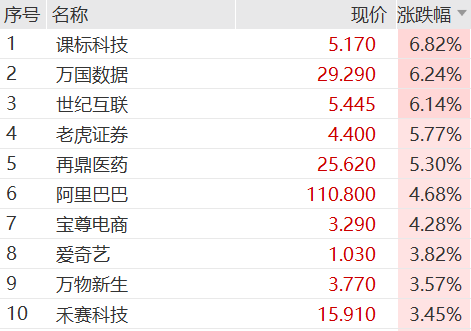
(涨幅位居前十的中概股指数成分股) 其他个股方面,PTC成为标普500当天涨幅最大的成分股,收涨33.49%报192.26美元。
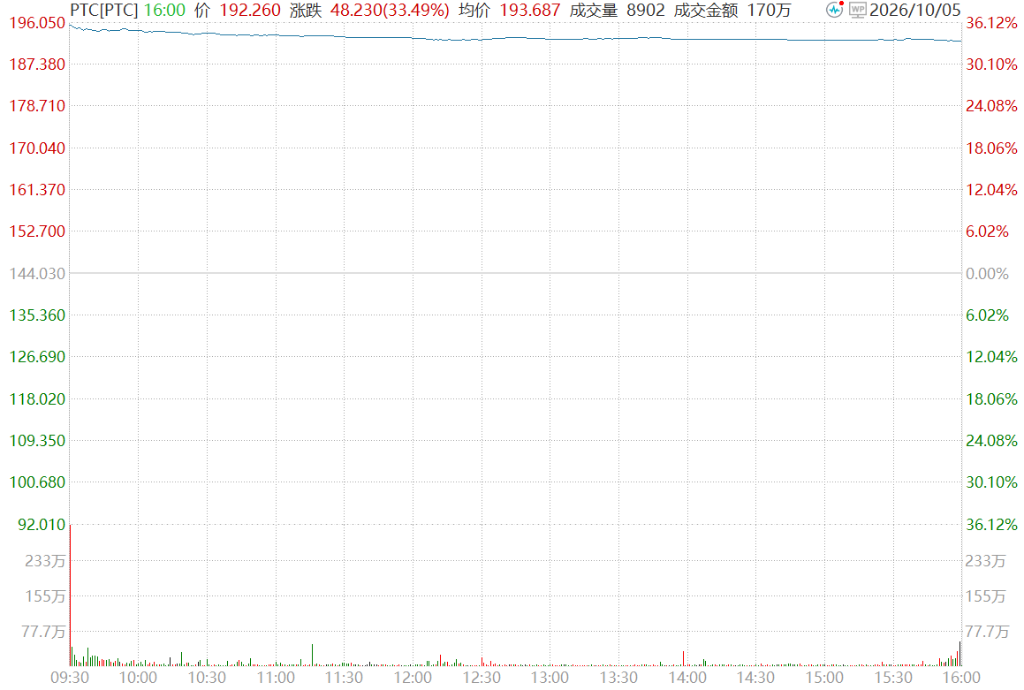
(PTC股价涨超30%) 施耐德电气10月5日宣布,已与美国工业软件公司PTC签署最终协议,以每股205美元全现金收购其全部股权,对应股权估值约226亿美元、企业价值约237亿美元。报价较PTC公告前最后收盘价溢价42.3%,较前30个交易日的成交量加权均价溢价46.1%。 当天还有另一宗并购。货运代理公司罗宾逊全球物流同意以58亿美元现金加股票收购卡车经纪商RXO,后者盘中一度涨21.8%,而买方股价收跌10.85%。 整体来看,周一美股内部严重分化。这已是市场连续第15个交易日出现新低家数超过新高家数。
Fundstrat在近期报告中指出,罗素3000成分股中,仅约20%的个股位于50日均线之上,位于200日均线之上的比例已滑落至40%出头,为年内最低水平。
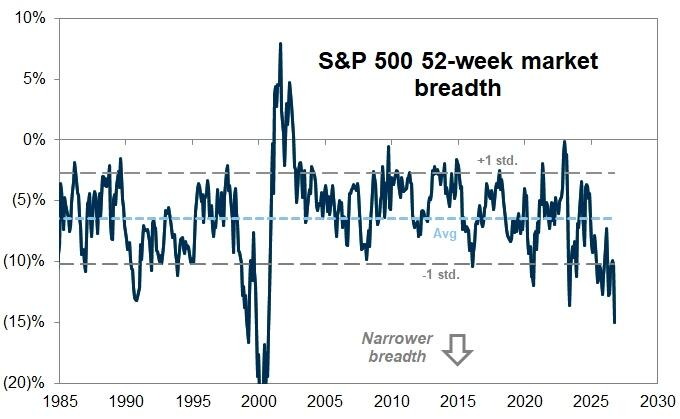
分析认为从第二季度开始,股票每股收益中位数增长将显著放缓,并远低于标普500指数,除科技股外,其他行业的利润率也被下调。这解释了等权重指数表现不佳以及市场广度指标为何如此疲软。
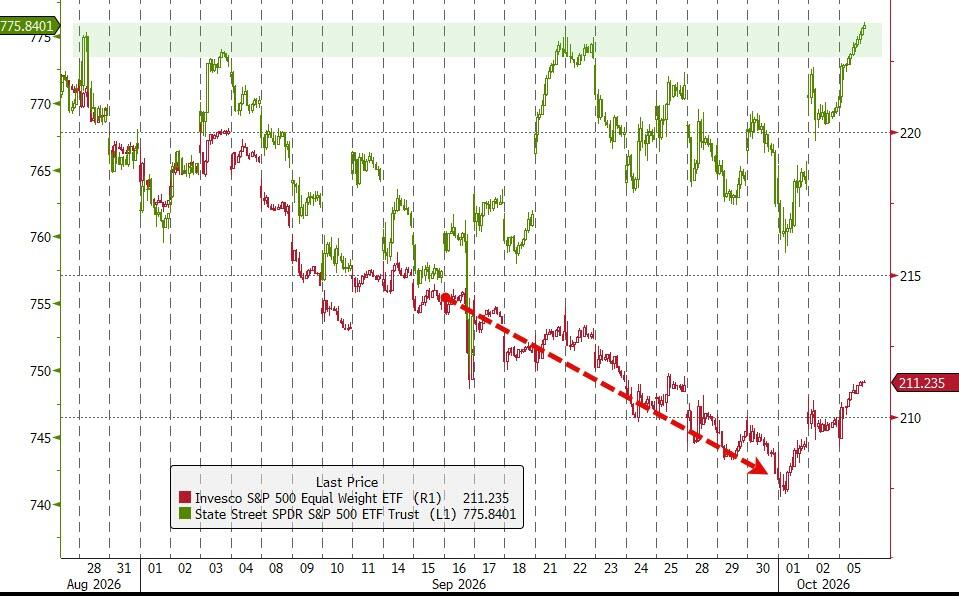
高盛策略师Rich Privorotsky将其定性为"一段奇特的行情",并指出基本面多空策略基金上周已大幅降低风险敞口,整体净持仓处于过去五年约第2百分位,部分投资者甚至在卖出科技股以平掉宏观空头。他说: 人人都在担心什么,但现在交易员选择的应对方式是减少敞口。 长端美债收益率触及数十年高位,期限溢价持续攀升 据华尔街见闻,美国9月ISM服务业PMI录得54.9,低于前值与市场预期,在连续两个月上升后出现扩张放缓,但服务业价格指数从72.6升至74.0,创下四年新高,叠加制造业端同步抬升的通胀压力,意味着美国通胀粘性进一步增强,美联储维持高利率的时间大概率会超出市场此前的预期。 10年期美债收益率当日最高触及5.34%,30年期最高触及5.70%,分别创2002年以来新高,两者均上行至少7个基点,短端收益率则在午后因油价下跌而有所回落,涨幅收窄至2至4个基点。
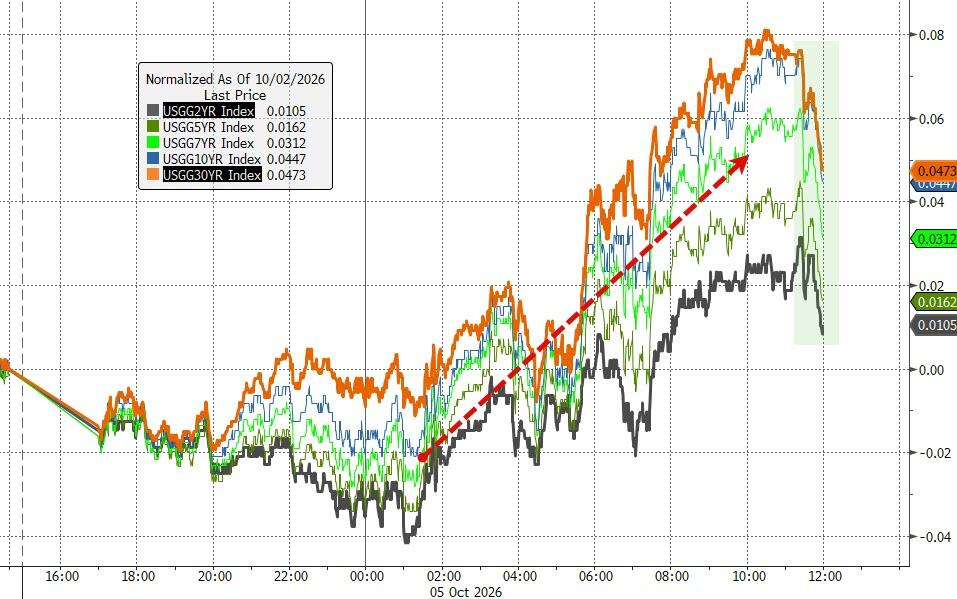
(美国主要期限国债收益率日内走势) BMO资产管理固定收益主管Earl Davis表示,30年期美债收益率突破6%"不可避免",且很可能在本月内实现,当前债市波动率本身已形成推升收益率的自我强化循环。30年期美债收益率上一次达到6%是在2000年。 BMO资本市场策略师Vail Hartman在研报中写道,ISM服务业报告的整体基调"指向通胀压力加剧和名义增长强劲,强化了过去数周债市看空的核心逻辑"。 彭博宏观策略师Michael Ball分析认为,软化的劳动力和通胀数据已令市场对央行加息的预期有所降温,前端利率承压有所缓解;但长端收益率受期限溢价上升驱动,供给隐忧加剧与能源价格黏性是主要推手。 市场越来越倾向于认为,长端实际利率收紧意味着央行无需进一步行动。本周将迎来国债拍卖检验,周二首先进行580亿美元3年期国债发行,随后10年期与30年期的拍卖将是评估市场需求的关键窗口。
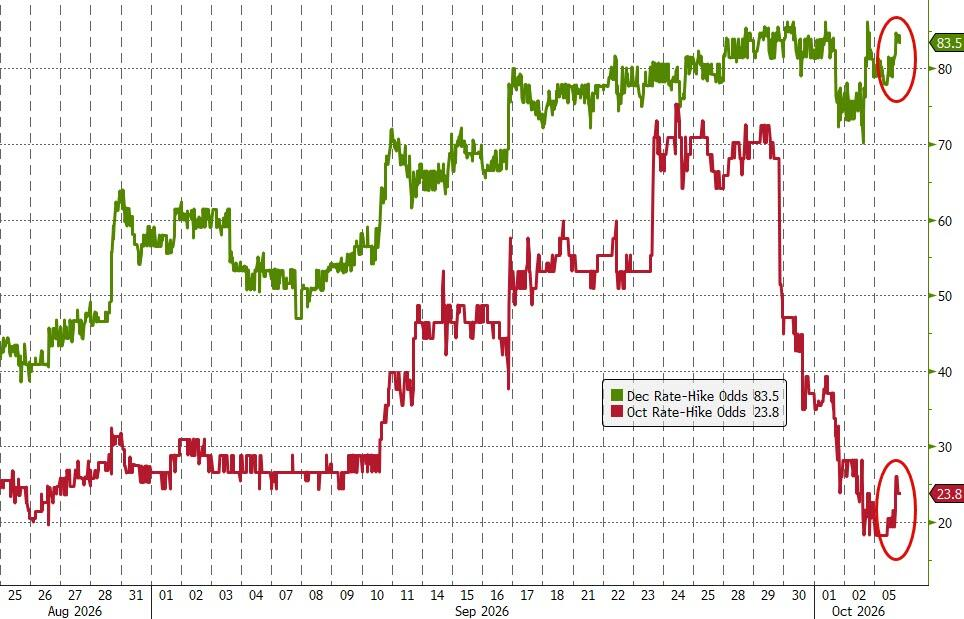
(美联储年内加息概率小幅反弹) 原油:沙特降价与地缘风险并存,价格剧烈波动 WTI原油周一收跌约2.1%至每桶89.20美元,但盘中走势极为混乱。 沙特下调对亚洲基准油价,美伊停战谈判取得进展的消息构成利空;与此同时,路透社早些时候援引知情人士称沙特东西管道遭袭后关闭,但随后知情人士又表示管道运营正常,价格因此大幅震荡。
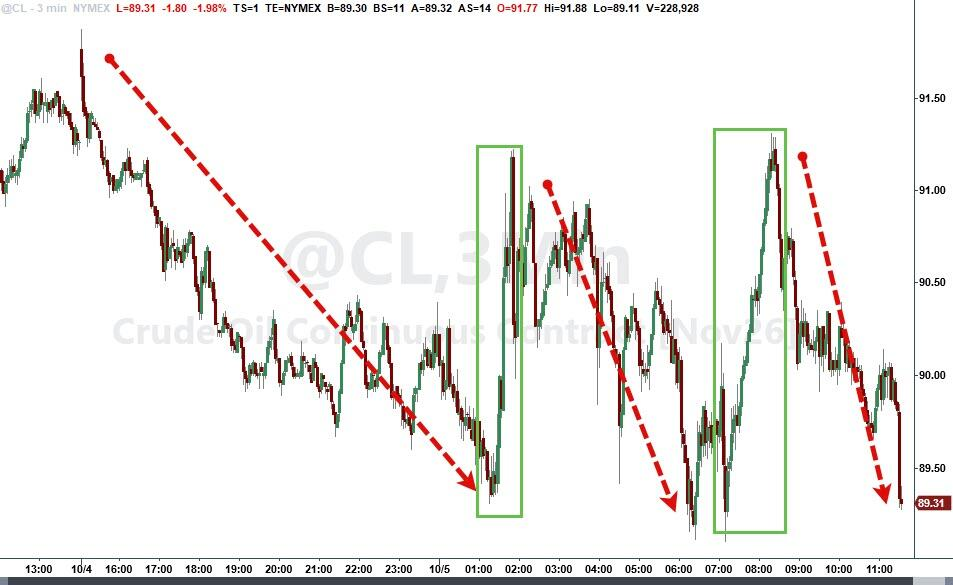
(原油因日内乌龙消息宽幅震荡) 上行风险并未消散。渣打银行能源研究主管Emily Ashford表示: 仅仅因为表面上的原油出口在恢复,风险溢价并未消失。胡塞武装与沙特之间的冲突有其自身的动态与升级风险,沙特基础设施和替代出口路线持续处于威胁之下。 沙特阿美首席执行官Amin Nasser周一在伦敦能源智库论坛上警告,全球缓冲供应冲击的原油库存已变得"极度稀薄",若霍尔木兹海峡不能重新畅通,市场风险将进一步恶化。Amin Nasser强调: 对原油的挤压已经严峻,但成品油价格涨幅更为剧烈。
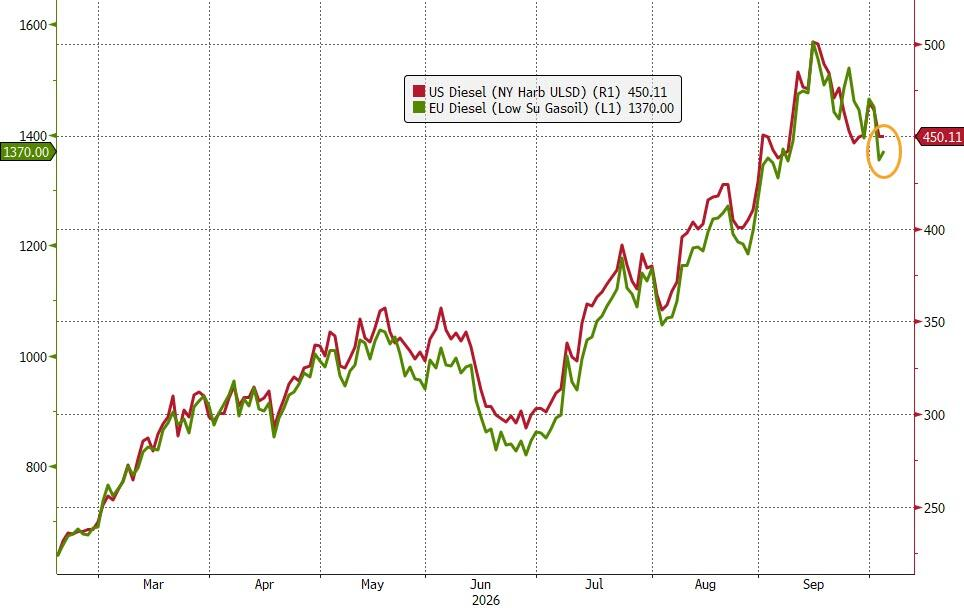
(美国和欧盟的柴油价格周一小幅上涨) 盛宝银行大宗商品策略主管Ole Sloth Hansen表示,紧急储备释放和沙特降价,正在压制油价。他说: 但这并不改变霍尔木兹海峡运输虽已回升却仍脆弱、随时可能再遭中断的基本事实。 巴西强势,欧元承压,美元与比特币双向波动 巴西资产周一全线飙涨,华尔街见闻提及,右翼参议员小博纳索罗以47.8%对44.2%领先现任总统卢拉,远超民调预期。双方将于10月25日决选。 投资者预期更为财政保守的政策组合,巴西雷亚尔大幅走强,股市与债市同步上扬。
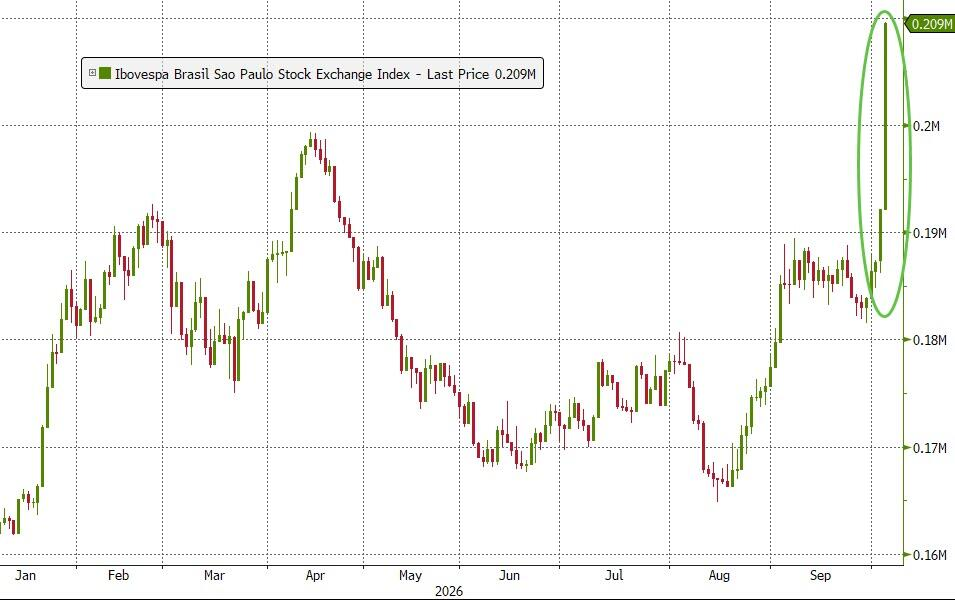
(巴西股指大涨)
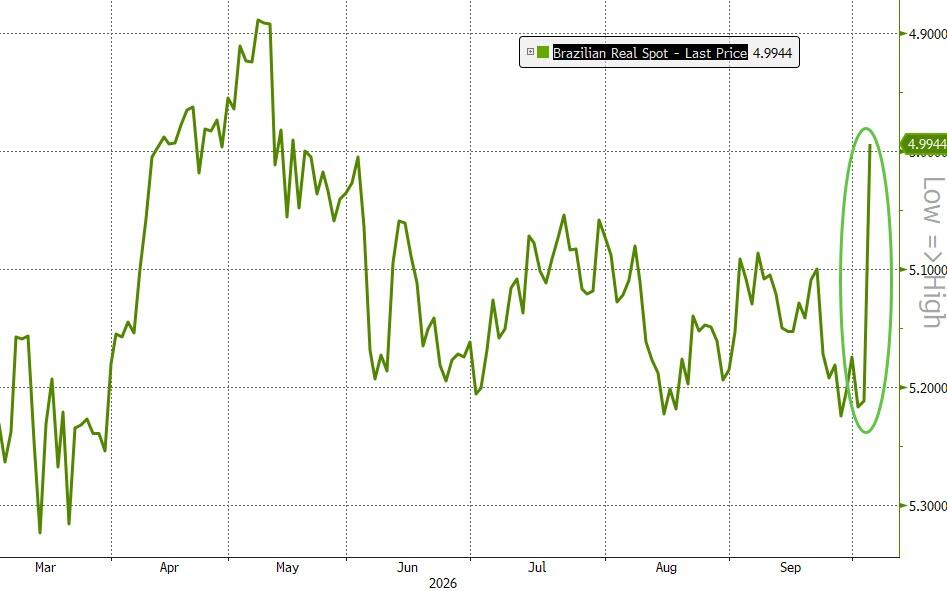
(巴西雷亚尔兑美元汇率大幅走强) Robeco机构资产管理的投资组合经理Daniela Da Costa-Bulthuis表示: 小博纳索罗被投资者视为更优选项,其财政整固计划将为巴西央行继续降息打开空间。 欧洲财政压力主要反映在汇市,法国主权债务隐忧持续,欧元跌至2025年5月以来最低,欧洲股市表现分化,法国股市小幅收跌,西班牙股市因巴西敞口而收涨。
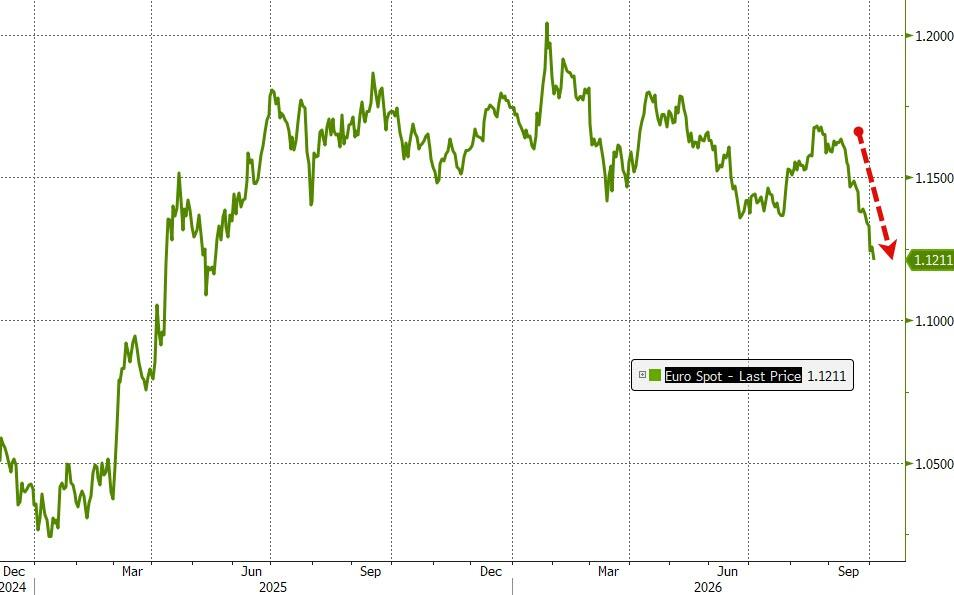
(欧元兑美元跌至2025年5月以来最低) 美元指数在欧元走弱支撑下温和走强,但随后回落,收窄涨幅。
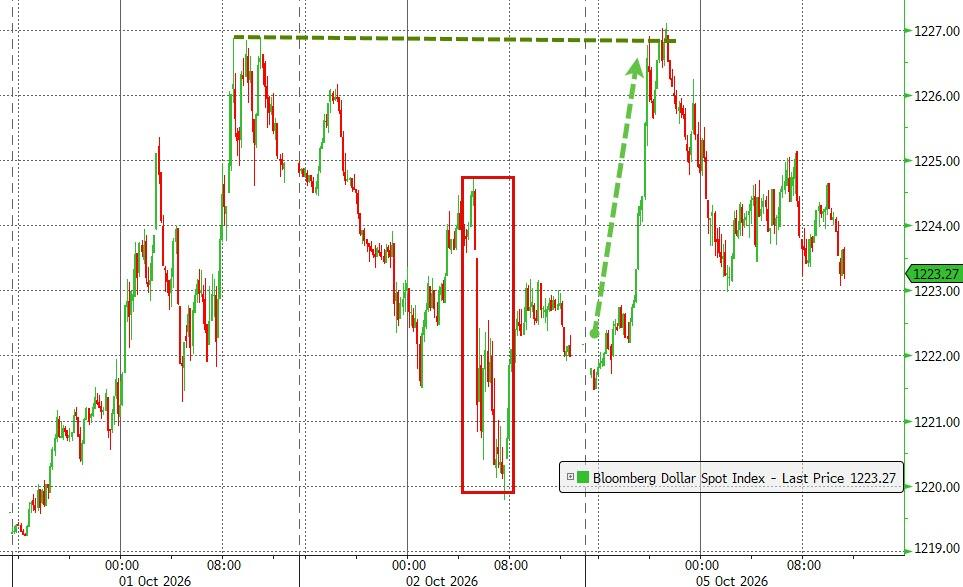
(美元指数走势) 黄金受美元压制,跌至上周五的低点附近。
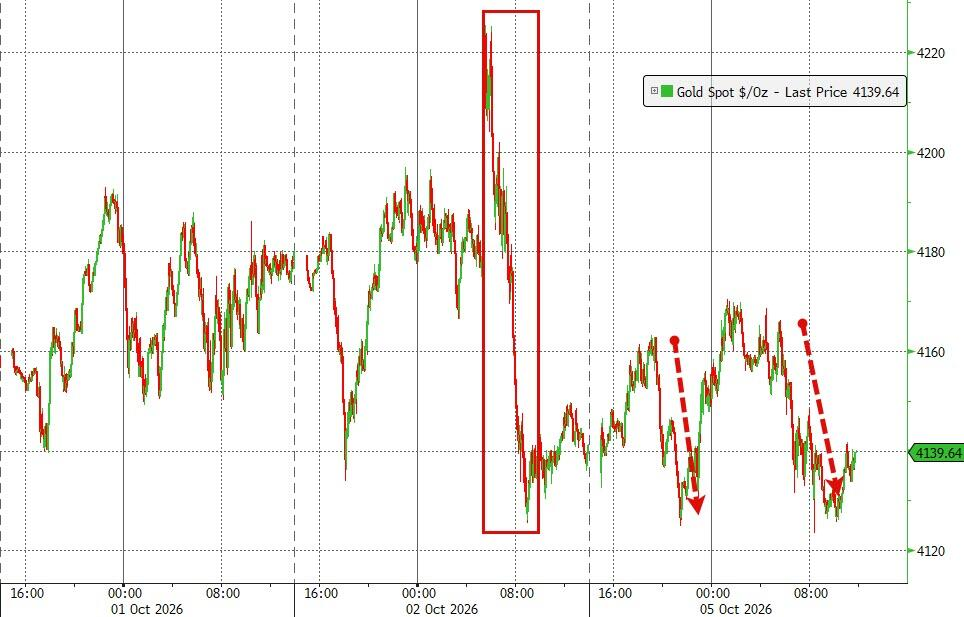
(黄金价格走势) 比特币则呈现大幅双向震荡,一度完全收复上周五的跌幅,随后又回吐约一半涨幅,收报85,705美元,小幅下跌0.1%。
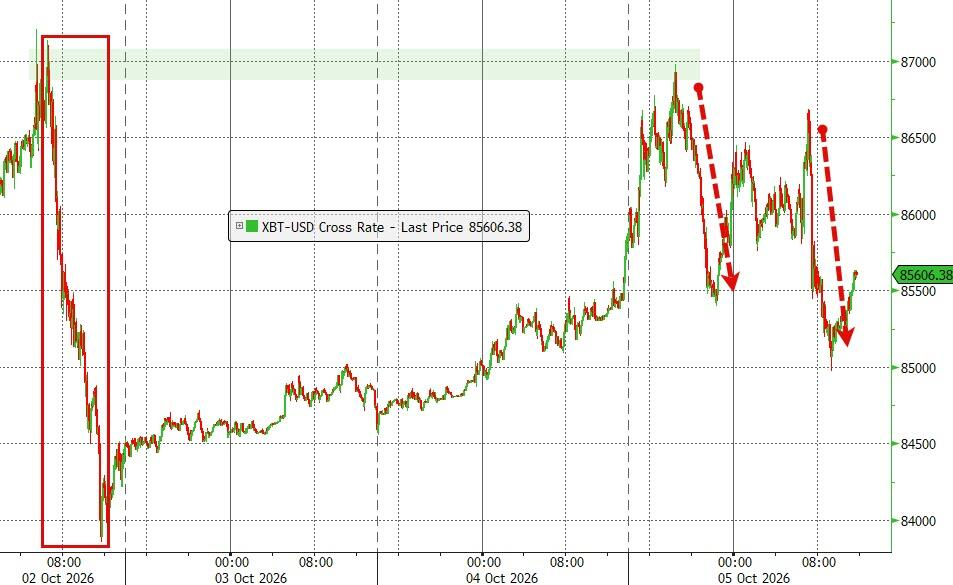
(比特币价格走势)