


巴菲特自爆“最愚蠢投资”
沃伦·巴菲特执掌伯克希尔-哈撒韦60年,成为有史以来最成功的投资者之一。2025年底卸任首席执行官后,他近期又辞去了董事长职务,正式退出公司最高领导层,不过将继续担任董事。尽管巴菲特凭借伯克希尔积累了巨额财富,但他曾表示,买下该公司是自己一生中“最愚蠢”的投资。
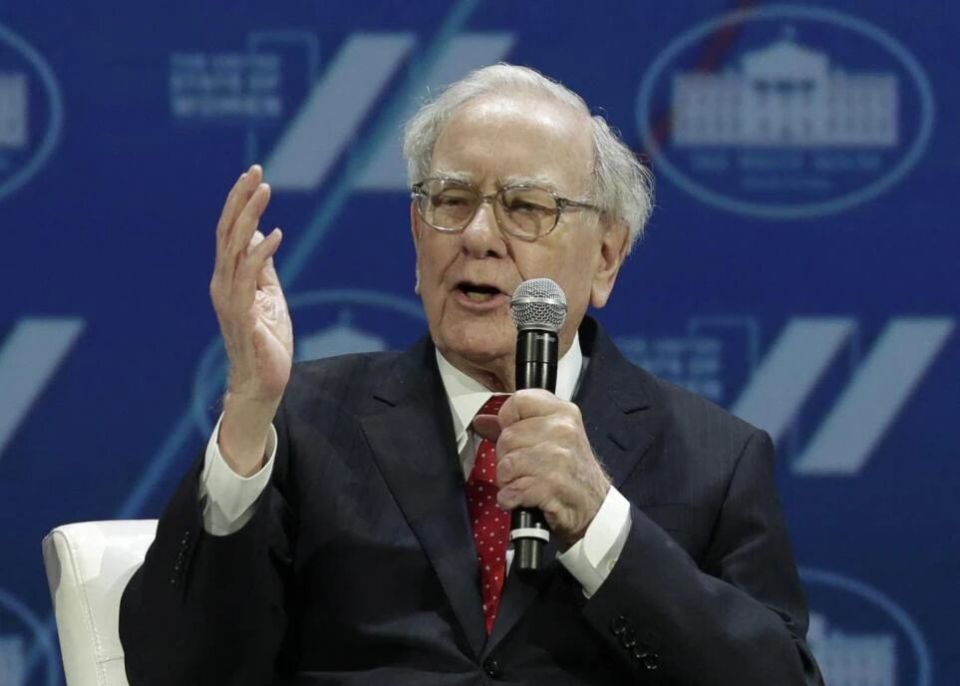
沃伦·巴菲特执掌伯克希尔-哈撒韦长达60年,近期卸任董事长一职。这家公司如今市值高达1万亿美元,但当年巴菲特买下它时曾形容其为一门“糟糕透顶”的生意。图片来源:YURI GRIPAS / Stringer / Getty Images “我买过的最愚蠢的股票,就是伯克希尔·哈撒韦。”2010年,巴菲特在接受CNBC《Squawk Box》节目采访时这样回忆道。 故事要追溯到1962年。当时,巴菲特注意到,一家“多年来走下坡路”的纺织企业股价极低,这家公司就是伯克希尔-哈撒韦。该公司曾拥有庞大的规模,每关闭一家纺织厂,就会用所得资金回购股票。巴菲特原本的计划是:先低价买入伯克希尔股票,等公司下次回购时再向其回售。他判断伯克希尔很快还会再关闭一家纺织厂,届时就能通过回售股份小赚一笔。 巴菲特原本同意以每股11.50美元的价格出售股份,但伯克希尔时任首席执行官西伯里·斯坦顿给出的正式报价却是11.375美元。在约定价格上约12美分的压价,让巴菲特感觉自己受到轻慢,也彻底改变了事态的走向:他开始大量买入股份,最终将这家日后成为其财富基石的公司收入囊中。 “这让我非常恼火,”巴菲特回忆道,“于是我干脆大肆买入该股票,最后取得了公司控制权,还解雇了斯坦顿。” 从困境纺织厂到万亿美元产业巨头 如今,伯克希尔的市值接近1.1万亿美元,是全球规模最大的上市公司之一。而这一切都脱胎于那笔“愚蠢”的股票买卖。 事后来看,买下这家苦苦挣扎的纺织企业,成了巴菲特职业生涯中最具决定性的选择之一。但在当时,这绝非明智之举。这位有“奥马哈先知”之称的传奇投资者后来坦言,纺织资产“算不上优质”,而维持这家公司经营,就像是在拖着沉重的铁锚前行。 巴菲特对CNBC表示:“我当时把一大笔钱投进了一门糟糕透顶的生意。但从那以后,伯克希尔-哈撒韦几乎成了我后续事业的基础。” 几年后的1967年,巴菲特为伯克希尔-哈撒韦收购了保险公司国民赔偿公司。此后,伯克希尔不断拓展业务版图,陆续收购或大举入股了政府雇员保险公司、喜诗糖果、BNSF铁路公司和精密铸件公司等企业。 入主伯克希尔后,巴菲特花了20年时间试图挽救这家位于新英格兰地区的纺织制造商,但它最终仍在1985年不可避免地走向倒闭。 回顾这段往事,巴菲特表示:“如果最初我们没有把钱投进纺织业务,而是直接从保险公司起步,那么伯克希尔的价值会是现在的两倍。” 尽管如此,这家曾被巴菲特视为代价高昂的错误投资,最终仍成为了他铸就巨额财富的载体。如今,伯克希尔的业务横跨保险、铁路、公用事业和能源、制造业以及零售业。2025年,这家综合性企业集团实现营收3,714亿美元,年末股东权益达到7,174亿美元。 根据伯克希尔的年度报告,从巴菲特1965年取得公司控制权到2024年底,伯克希尔股价累计涨幅超过550万%。自1965年以来,伯克希尔通过投资冰雪皇后、可口可乐和美国运通等60多家企业,实现了19.7%的年均复合回报率。 坐拥1440亿美元财富的巴菲特,正将其中大部分捐出 凭借伯克希尔-哈撒韦的巨大成功,巴菲特如今以1,440亿美元净资产位列全球第十大富豪。然而,他的巨额身家却与其朴素的生活方式形成了巨大反差。人们或许早已熟知,这位96岁的企业家住在内布拉斯加州的一套普通住宅,还会使用麦当劳优惠券。 2024年,巴菲特曾透露,其个人财富中“约99.5%”来自所持有的伯克希尔-哈撒韦股份。根据2026年7月提交的文件,他持有伯克希尔约37.2%的A类股,以及不到0.001%的B类股。 虽坐拥巨额财富,巴菲特却素来对个人开销极为节制,转而将财富捐给他人。 巴菲特与比尔·盖茨和梅琳达·弗伦奇·盖茨共同发起了慈善倡议“捐赠誓言”,并承诺将自己超过99%的财富捐给慈善事业。 今年早些时候,有消息称,巴菲特将捐出1,200万股伯克希尔B类股用于慈善事业,价值约60亿美元。剩余的庞大财富将逐步捐出:到2034年,价值约1,390亿美元的股份将分配给由其家族运营的慈善机构。 不过,巴菲特也承认,他早期捐赠财富的一些规划并未按原定计划进行。他没有制定一项全面的计划,而是选择将剩余的大部分财富移交给三个子女的慈善基金会,允许他们每年分派约5亿美元。 “如今,我的三个孩子都具备了管理巨额财富所需的成熟度、智慧、精力与直觉……”巴菲特在去年11月的股东信中写道。“历史上,从坟墓里发号施令鲜有成功的先例,而我也从未有过这种打算。” ·伯克希尔从巴菲特因意气之争入主,走到保险驱动、横跨多个业务版图的综合性企业,成为全球规模最大的上市公司之一,证明投资最重要的并非从不犯错,重要的是犯错后能否果断调整战略,将劣势转化为长期复利。 ·巴菲特耗费20年挽救衰退的纺织业务最终仍关停,坦言若直接押注保险业公司市值可再翻倍。对商业经营者而言,拥抱高成长性的优质资产,识别并切入具备长期沉淀价值的赛道才是企业实现跨越式增长的关键。 ·巴菲特选择将巨额财富分步交由子女基金会,解决真实的社会难题。这一跨越时代的财富观不仅颠覆了传统家族信托逻辑,也为当下中国高净值人群的遗产规划与社会慈善提供了全新视角。