


美国打“组合拳”,重建稀土供应链
九月底的“特习峰会”,两国元首将贸易休兵期仅推迟两个月,有分析人士指出,问题卡在稀土谈判,因为美国不满中国去年承诺的稀土出口量只履行了三分之二,因此拒绝大幅松绑贸易限制以持续施压。 中国自2025年以来,祭出收紧稀土的出口管制对美“卡脖子”后,如何突围成了美国的重中之重,也催生其重建“去中化”、自主的稀土供应链。
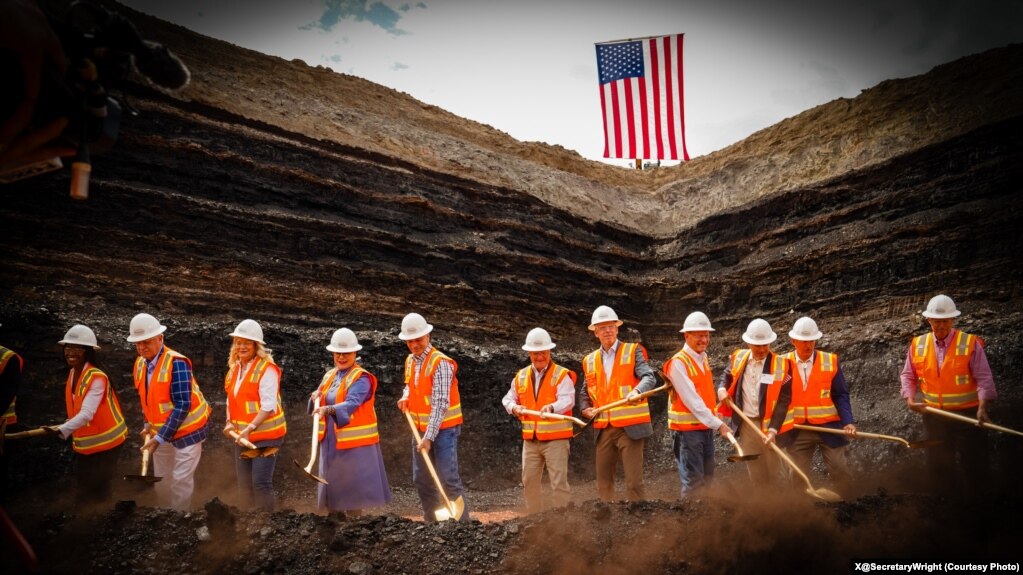
资料照片:美国能源部长克里斯·赖特(Chris Wright)2025年7月11日赴怀俄明州,参加拉马科布鲁克矿(Ramaco Brook Mine)碳矿稀土项目的破土仪式。 美国的稀土磁铁矿链即将成形? 虽然市场普遍认为,美国的这条“去中化”稀土矿链恐耗时5-10年才能成形,但白宫贸易与制造业高级顾问彼得·纳瓦罗(Peter Navarro)近期给出了最乐观的时间表。 他9月25日受访时表示,美国将在未来6-18个月内“实现稀土磁铁的自给自足,甚至有能力出口。” 纳瓦罗说,美国政府采“超高速”注资新创公司,再将其与既有大厂配对,来进行规模化生产,目前产出的氧化物和下游磁铁的成本可望比中国制品还低。 他还说,中共将稀土“武器化”是敲醒美国和全世界的警钟。 位于台北的中技社科技暨工程研究中心主任芮嘉玮,虽然对纳瓦罗的时间表存疑,但他在接受美国之音采访时表示,美国正多管齐下重建自主稀土矿链,以摆脱对中国的依赖。他说,以日本对中国的稀土依赖度从2010年的92%大降至今年的60%以下为例,美国走稀土自主的路虽耗时且困难,但“方向绝对是对的”。 美国稀土自主的四大组合拳 综合芮嘉玮和媒体的分析,美国布局自主稀土矿链的组合拳包括: 一、120亿美元的金库计划(Project Vault) 美国今年2月已启动类似石油战备储量的机制,来确保智能手机、电动车及战机等军工产品所需之镓、钴等稀土关键矿产的60天紧急供应量。 目前包括波音、通用汽车(GM)等十多家美企已加入,并承诺未来若发生重大断供危机,将在指定价格、定量和库存回补等条件下,预先提领战备库存使用。 二、注资和保底价 据《华尔街日报》9月27日引述不具名的白宫官员报道,美国政府正积极对国内矿产项目注资,目前已完成180项的专案立案,该报道引述华府智库“战略与国际研究中心(Center for Strategic and International Studies)”的统计称,2025年至今年6月间,美国政府对稀土和磁铁项目的非股权投资增至76亿美元,是2020-2024年间投资总额的四倍以上。 另外,美国也透过股权投资和价格补贴大力扶持本土产业,例如,国防部2025年7月已斥资4亿美元,取得美企龙头芒廷帕斯材料公司(MP Materials)15%的股权,除成为最大股东外,还承诺承购其第二座磁铁厂未来十年的所有产能,并实施“价格保底”,以每公斤110美元的钕镨氧化物价格下限为例,几乎比中国制品的市价高出一倍,来确保该公司不再被中国的价格倾销战击垮,也凸显美国快速打造涵盖采矿、加工、回收和磁铁制造全产业链的战略企图。 除芒廷帕斯材料公司外,美国政府也拟斥资16亿美元取得另一家小型磁铁制造商美国稀土(USA Rare Earth)约10%的股权,唯目前联邦资金仍未拨付,因该公司尚未达成解锁资金所需的里程碑。 三、稀土回收循环 芮嘉玮分析,美国也资助电子废弃物回收稀土的“城市采矿”计划,并推动《稀土循环利用法案》,要求制造商建立产品回收体系,也以税收优惠鼓励企业使用回收稀土,盼于2030年前达到回收稀土能满足国内20%需求的目标。 美企大厂中,如苹果(Apple)早于去年就与芒廷帕斯材料公司签下5亿美元的供应协议,委其以回收稀土的方式,为苹果提供稀土磁铁。 四、国际结盟 美国已启动涵盖55国的“资源地缘战略参与论坛(Forum on Resource Geostrategic Engagement),简称FORGE联盟,并于7月正式接任主席国,分析人士认为,此联盟高度展现美国反制中国、夺回全球稀土定价权的战略策略。 对此,日本智库笹川和平财团(Sasakawa Peace Foundation)安全保障与日美事务小组的主任研究员小林祐喜(Yuki Kobayashi)告诉美国之音:“美、日和欧洲是昔日引进稀土精炼技术到中国的主要大国,其部分市占率虽小的公司仍保有稀土精炼和制造高效能磁铁的技术,因此,以美日为核心,重组这些技术是打破中国垄断的关键。” 不过,他说,稀土虽已跃居各国的国安战略问题,但企业和消费者可能更在意价格和采矿衍生的环境污染等问题,这将对各国打造自主稀土矿链带来挑战。 一位负责打造台湾自主稀土矿链的材料化工专家在不具名接受美国之音采访时也表示,美国有稀土矿,上游开采不是问题,但要重建包括中下游精炼和终端应用在内的矿链,代价较高,但若“不计成本一定做得到”。 他说,美国目前以绑融资金流、未来价格和客户的方式来确保自主稀土矿链的成功率,非常聪明,也应有机会反制中国的稀土倾销战。 中国打稀土牌短多长空 这位专家还说,中国大打稀土牌也有反作用力,据他了解,因出口管制,部分矿商中企的磁材稼动率(开工率)近期已降至三、四成,若按七大工业集团(G7)的共识:要将从单一国家(剑指中国)进口的稀土与永久磁铁比例,于2030年前降至60%以下,未来若真的达标,这代表中国恐将损失至少三成的全球市占率。 不过,据《路透社》7月引述十多位专家和分析人士的报道称,美国国防部明年1月起禁用中国进口的禁令恐跳票,因以最常见的稀土磁铁为例,美国2025年需求约4.8万公吨,国内供应量却仅300公吨;即使产能持续扩张,预计今年底也只能达到5,000公吨,约只能满足需求的一成。 稀土素有“工业维他命”之称,共包含镧(La)、铈(Ce)、镨(Pr)、钕(Nd)等17种金属元素,微量添加就能强化其他金属化合物的性能,因此,从手机、电动车到战机和核潜舰的制造都离不开它,其中最常见的终端应用是永磁磁铁,广泛用于马达相关制品。 稀土之稀贵不在蕴藏量,而在精炼之复杂过程。 美国在1990年代以前曾是全球最大的稀土制造和出口国,但基于环境污染和成本等因素,逐渐外移,让中国有机可趁,顺势构建起从开采到冶炼、再到磁材成品制造的全链条霸权,全球市占一度逾九成。 国际能源署(IEA)7月中旬曾警告,各国为建立替代性稀土矿链,投入的资金已暴增至650亿美元,也使得中国的稀土市占率略降至85%,“但关键稀土的供应链仍高度集中”,且若中国重启稀土的全面管制,“以汽车、高科技、国防及能源领域为主,中国以外的欧美地区规模约6.5万亿美元的下游生产,将面临断供危机,再度凸显全球关键矿物供应链的脆弱性。”