


美国1000万老年人陷入贫困
据报道,美国人口普查局最新发布的贫困报告显示,尽管去年美国家庭整体贫困率有所下降。但老年群体的境遇恰恰相反。
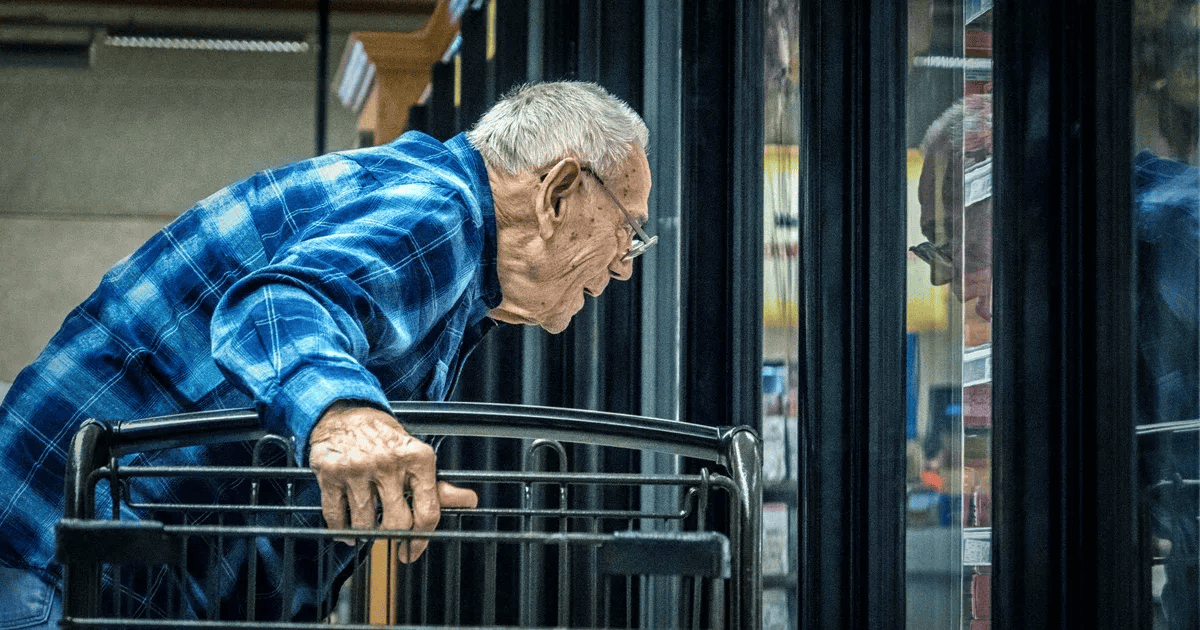
美国退休人员协会基金会(AARP Foundation)的分析显示,65岁及以上美国人的贫困率已连续五年攀升,自2019年以来涨幅约45%,在所有年龄组中最高。
这意味着美国目前有超1000万老年人生活在贫困之中,而七年前这一数字仅为510万。
美国退休人员协会基金会主席克莱尔·凯西表示:“没有任何其他年龄组出现相同趋势,这应当引起我们高度警惕,情况令人担忧。”
美国退休人员协会基金会的数据显示,低收入老年群体中仅有四分之一可以参与单位退休储蓄计划,而且多数人收入微薄,无力存钱。近期研究显示,近半数美国人退休储蓄不足10万美元(约67.13万元人民币);其中近两成完全没有退休存款。
美国财经媒体Investopedia对美联储数据分析指出,美国大约1160万户65岁及以上户主,既没有退休账户,也没有养老金,占总数近三成。阻碍储蓄的因素包括:医疗支出、通胀、长期照护费用、工资涨幅跟不上开支增长以及个人债务。这使得许多老年人只能依靠社会保障金维持生计。
报道提到,人口普查数据存在滞后性,无法反映当下状况,而高通胀与油价上涨进一步加重了困难老人的生存压力。
美国退休人员协会调研显示,三分之一低收入老年人拿不出100美元应急资金,该比例较春季的28%继续上升;超过半数无力承担500美元的突发支出。
50至64岁低收入群体的财务压力最为突出,他们只能尽可能多打工维持收支平衡。在有工作的低收入老年群体里,近三分之二除主业外至少还有一份有偿兼职。
报道指出,对于美国的独自租房者而言,其贫困线标准约为年收入1.9万美元(约12.76万元人民币)。凯西说:“试想依靠这笔钱支付房租、食品、水电和医疗开支会是什么境况。”她指出,去年50岁以上女性的贫困率高于同龄男性;65岁及以上女性贫困率接近17%,这一数字“着实惊人,值得所有人关注”。
这个问题早在职业生涯阶段就已埋下隐患。美国退休保障研究所执行主任丹·杜南表示:“女性往往终身收入偏低,储蓄机会更少,等到退休时处境已然不利。老年贫困是多重风险不断累积的结果,并非个人决策失误。”