


中国经济重蹈日本“失落年代”覆辙?
中国最新官方统计显示,2026年前三季的国内生产总额(GDP)年增4.6%,重回官方预设全年GDP成长目标4.5%-5%的下限。虽然北京当局仍然全面唱好经济前景,但自房市泡沫于2021年破裂以来,再加上内需疲软、消费不振等问题持续困扰中国经济,越来越多的分析认将中国与日本长期经济停滞的经历相比,很多经济权威人士相信,中国正在重蹈类似“日本三十年失落经济(lost decades)”的覆辙。经济学家说,唯一的解方就是举债放水“救消费”,拉高内需对GDP的占比,并根治中国经济“重生产、弱消费”的病灶,否则“中国式失落经济”恐比日本拖得更久、更惨。
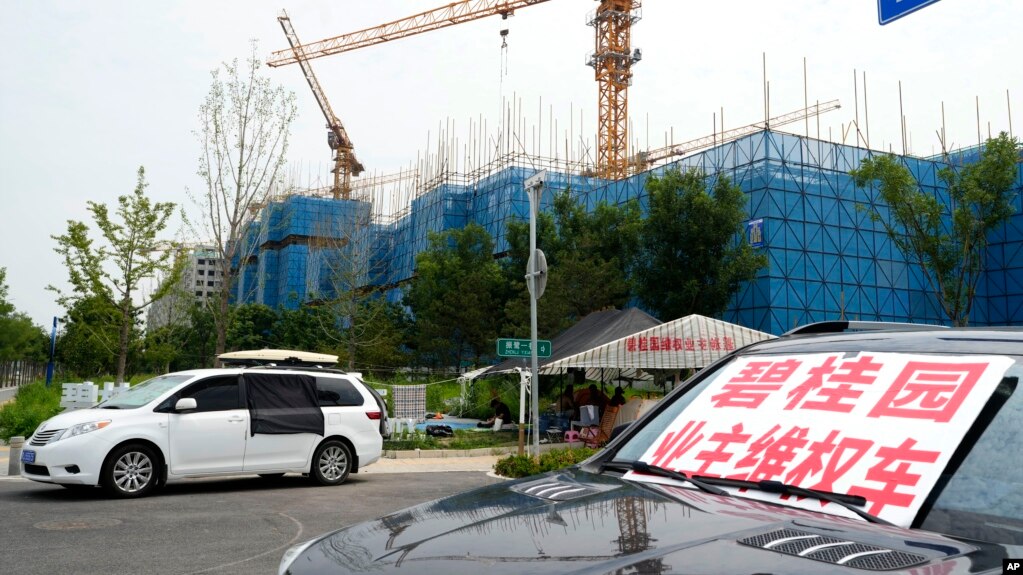
2023年8月17日,在北京郊区正在建设中的碧桂园·和世界项目附近,一辆挂着“碧桂园业主维权车”标语的汽车停在业主们露营的地方。此前,这家大型房地产开发商未能偿还数千亿人民币的债务,引发了人们对房地产行业财务状况不稳定及其对举步维艰的中国经济影响的担忧。 中国已经在步“日本失落经济”的后尘 10月19日,中国国家统计局发布数据显示,初步核算,今年前三季度国内生产总值1071071亿元,按不变价格计算,同比增长4.6%。统计局还说,“国民经济顶住压力保持平稳运行,呈现动能向新、结构向优的发展态势,生产供给较快增长,对外贸易增势良好,就业物价总体稳定,民生保障有力有效,发展韧性和活力持续彰显。” 虽然中国官方对中国经济的发展前景充满信心,经济学界对中国经济的前景发出了警告。 10月21日,英国《金融时报》深度报道文章指出,中国与日本当年的经济困境存在明显相似之处:人口下降、通缩压力、消费疲弱,以及房地产和股市低迷等。 美国纽约市立大学教授、诺贝尔经济学奖得主保罗·克鲁格曼(Paul Krugman)更是早在2023年就提出,中国经济模式高度不可持续,正陷入类似1990年代日本泡沫化、甚至更糟的困境。 克鲁格曼指出,中国近年经济与1990年代的日本有明显雷同处:消费需求低迷、劳动适龄人口减少,且一度过度依赖高杠杆的房地产业等。然而,因中国未建立完善的社会安全网、高储蓄率未能随成长放缓而调整,情况可能比当年的日本更糟。 日本失落经济始于1990年代初,随着当年房市和股市的崩盘后,让整体物价陷入长期持续下跌的通缩泥淖,且日本消费者基于“明天的物价将更低”,因而选择延后消费与增加储蓄,即便日本央行长期维持接近零利率的超宽松政策,仍难以刺激景气和内需。 对此,位于台北的中华经济研究院(中经院)中国经济研究所副研究员王国臣也说,一如克鲁格曼所研判,中国已经在步“日本三十年失落经济”的后尘,且“中国的情况一定比日本惨”。 楼市被打趴,是将中国推入“失落经济”的起点 王国臣说,当年日本把房价打趴下的教训历历在目,但中国国家主席习近平还是在2020年大谈“住房不炒房”后,毅然推出“三条红线”来遏制房企盲目举债扩张,且监管力道过大,将中国楼市打趴至一蹶不振,是将中国推入“失落经济”的起点。 王国臣告诉美国之音:“其实中国的房市泡沫破裂也是政策所为,三条红线(是导火索)。换句话说,他知道日本的失落经济是怎么来的,可是他还是坠入日本的失落经济。” 现任日本野村综合研究所首席经济学家的辜朝明(Richard Koo)在接受美国之音采访时说,中国仇日,不愿正视中国经济已“日本化”的病灶。 他解释,中国房价惨跌三、四成后,代表数百万“资不抵债”的企业主或屋主可能忙着存钱还债或勒紧裤子不消费,“如果每个人都在存钱,没有人借钱,经济衰退的幅度将非常快”。 他说,除非5到10年后,大家债还完了,才会开始投资或消费,经济才会重现生机,以日本为例,此一过程就花了20年。 他说,虽然中国现在泡沫相较于日本比较小,但问题的确比日本严峻,因为中国房市泡沫破裂的同时,人口也同步在衰退,至今已经连续第四年负成长,这两大不利因素让中国经济的复苏之路更艰难,尤其劳动人口早于10年前就已开始缩减,代表房市的潜在客群早已萎缩。 反观日本,失落经济和人口衰退间隔了19年,让跌深的房市还有新增的劳动人口愿意逢低进场。 台北的中华经济研究院王国臣还提到,相较于日本当年是已开发国家,1989年的人均GDP更是冲破2.5万美元,他说,中国“未富先老”,去年人均GDP约仅1.4万美元,中国式失落经济恐比日本更久、更惨。 他还说,北京当局其实也深知,中国经济已步日本后尘,因此,顽强抵抗来自美国的施压,不让人民币大幅升值。1985年,日本与美国签署的《广场协议(Plaza Accord)》后,放任日元快速升值近一倍,重创出口的价格竞争力,这也被认为是日本经济消退的元凶之一。 唯一解方:举债救消费,还财于民 辜朝明着有五本经济专书,其中2024年出版的《资产负债表衰退:日本在经济学未知领域的探索及其对全球的启示》就深入解析这类衰退。他认为,解方只有一帖:中国要举债放水来刺激经济,中国人因还债而缩手消费或投资的额度,中国政府就得举债来补上。 他将“日本失落经济”定义为一种资产负债表衰退(balance sheet recession)”,并表示,这并非日本独有,美国和欧洲在2008年后都陷入过。 辜朝明告诉美国之音,日本政府在失落经济的前25年内持续借钱,政府债务率一度达200%才终结衰退。美国2008年金融风暴后也是大幅采扩张型的景气刺激措施,才能快速盘活经济。 他说,如果中国仍持续保守因应,一如紧缩财政的欧洲最后也得花十多年才能重见复苏,若另以美国1929-1933年经历的大萧条(Great Depression)经验为例,14年内,GDP就快速萎缩了46%。 他说,中国10年公债的收益率现已从正常的3-5%区间跌至1.7%,代表市场还有不少游资,但借贷不活络,经济就难有起色,因此债市放出的讯号是:“现在不是削减财政赤字的时机,而是举债扩大赤字的时机,因为你的病灶不同。” 台北学者王国臣也同意,中国印钞票就可以解决经济危机,但北京当局现在财政纪律和放水提振经济中摆荡,前几波的景气刺激措施看来规模都不太,效果有限。 位于日本东京的经济产业研究所资深研究员托尔贝克(Willem Thorbecke)以电邮回复美国之音采访时也力促中国尽速采取提振经济措施。 美国经济学家迈克尔·佩蒂斯(Michael Pettis)建议过,诸多中国恢复贸易平衡的措施,其中提高家户所得占GDP比重的措施尤其重要,例如,一方面靠企业端加薪,来还财于民,另一方面靠财政端健全社福制度,让人民有钱、也敢花钱,才能拉高内需对GDP的占比,并根治中国经济“重生产、弱消费”的病灶。 不过,中国已债台高筑,根据国际清算银行(BIS)的估算,截至今年3月,含企业、政府和家户的整体借贷额已占GDP的305%,其中,同期的政府债务率(debt-to-GDP)更高达101%,中央政府还有多少举债空间呢? 经济发展失衡,“虚胖型成长”难以为继 然而,中国经济病灶要找到解方,还得先正视经济发展失衡的问题。 中国国家统计局10月20日公布,中国经济季度GDP由第二季的4.3%略增至第三季的4.5%以来,已引发各方质疑。 即便官方坚称符合预期,但该局副局长毛盛勇也坦言,中国经济存在“发展不平衡、不充分”的问题,亦即各界所指陈:中国经济过度依赖出口与政府主导,家庭消费动能不足,缺乏自我持续的成长动能。 以GDP前三季年增的4.6%力道来看,其中,出口额年增16.4%(光第三季出口的年增率就一举冲高到30%),但消费和服务零售总额仅年增2.6%,固定投资则年减7.2%,形成只靠出口独撑大局的态势。 策纬咨询公司(Trivium China)分析师近日在一档播客节目称,除非全世界继续买中国货,否则中国这种“虚胖型成长(hollow growth)”恐难以为继。 对此,东京学者托尔贝克也说,中国经济过度依赖出口,向全世界卖得多、买得少,其与各国的往来不是建立在互利的经贸关系上。 托尔贝克告诉美国之音:“中国是以牺牲贸易伙伴的利益为代价来累积财富。这些贸易伙伴恐反制,试图对中国货关闭市场,贸易战可能因此加速升级。这种极不平衡的成长模式,对中国及其贸易伙伴都没有好处。” 他说,中国消费疲软,经济成长依赖海外需求带动,未来各国若对华再发起关税或市场准入战,限制中国出口,中国三大经济引擎恐全面熄火。 目前,美国、欧洲和东南亚国家也对中国的产能过剩问题及其对出口的高度依赖表达了担忧。 中国GDP水分创新高 数据造假是中国经济必须面临的另一个问题。美媒《华尔街日报》星期三(10月28日)则引述部分西方分析师估测称,中国今年全年经济增速恐仅在0-3%之间,打脸中国官方数据造假与其GDP强劲反弹说法。 对此,中经院学者王国臣指出,该院长期追踪支出法GDP和中国官方GDP的数值差异,试图揭开中国GDP数据的掺水程度,两公式的差异在于前者未扣除出口和进口间的中间交易额,因此,其数据显示,2019年前,中国官方GDP数额都是远低于支出法GDP数额,亦即,数据真实性颇高。 然自2019年后,两数额已交叉反转,代表官方GDP数据开始灌水,且截至第三季度,水分已创新高达24%,因此该院估测,中国前三季真正的GDP仅年增3.5%,相较其他机构的估测仍属乐观。 王国臣分析,中国官方经济数据的原始数额不透明,因此,难以细分哪些细项遭灌水,但就三大经济支柱来看,出口商为了将钱汇出中国,低报出口额的可能性反而高,因此,官方出口总额恐遭低估,至于投资比消费较容易作弊,因此,固定资产投资数额(含公部门、私企和外资)的灌水程度恐比官方公布的程度高,换言之,前三季度固定资产投资额的衰退幅度恐远高于7.2%。