


佰维存储Q3营收增长130.7%
佰维存储前三季度营收同比增长230.30%至217.17亿元,归母净利润达87.68亿元,同比增幅达到28728.12%,AI端侧存储收入同比暴增389.64%,Meta、谷歌等成为相关产品客户。不过,业绩狂飙背后,经营现金流净流出100.41亿元,存货升至240.53亿元,短期与长期借款合计超210亿元。AI需求与存储涨价打开增长空间,库存消化和现金回笼仍是后续关键。 存储行业景气度上行与AI终端需求放量,正在重塑佰维存储的业绩曲线。 10月28日,佰维存储披露2026年三季报。第三季度,公司实现营业收入61.42亿元,同比增长130.67%;归母净利润16.02亿元,同比增长525.34%;扣非归母净利润18.34亿元,同比增长759.88%。 前三季度,公司业绩进一步放大,实现营业收入217.17亿元,同比增长230.30%;归母净利润87.68亿元,而上年同期仅为3041万元,同比增幅达到28728.12%。与此同时,AI新兴端侧存储产品收入达到48.23亿元,同比增长389.64%,占前三季度营收约22.2%,成为公司新的增长引擎。
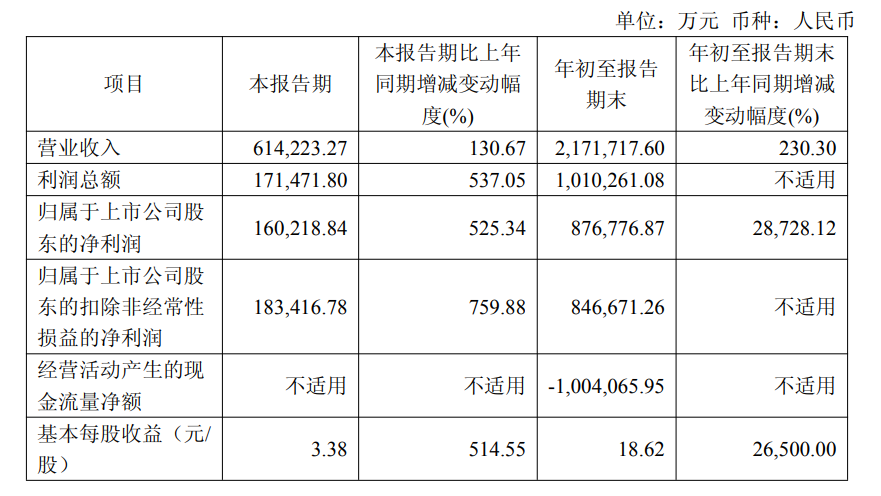
不过,亮眼的利润表背后,经营现金流与资产负债表也在快速扩张。前三季度经营活动现金流量净额为-100.41亿元,期末存货升至240.53亿元,短期借款和长期借款分别达到107.19亿元和106.67亿元。 对于佰维存储而言,存储行业高景气带来的利润弹性已经显现,AI眼镜等新兴终端也贡献了可观增量。但在大规模备货和融资扩张之下,库存周转、现金回笼以及存储价格走势,将成为决定这轮业绩增长能否持续的重要变量。 存储景气上行,前三季度净利润逼近88亿元 佰维存储前三季度营收达到217.17亿元,较上年同期的65.75亿元增长230.30%,规模扩大至上年同期的3.3倍。 利润增速更为惊人。 前三季度,公司归母净利润达到87.68亿元,同比增长28,728.12%;扣非归母净利润为84.67亿元。去年同期,公司归母净利润仅为3041万元,低基数效应与行业景气反转共同放大了同比增幅。 盈利能力的变化同样显著。根据公司披露的前三季度营业收入和营业成本计算,毛利率约为51.4%,而上年同期约为13.9%,提升约37.5个百分点。 这意味着,佰维存储的业绩增长并非只有收入规模扩张,盈利能力也出现明显改善。公司将增长归因于AI算力需求爆发、存储行业进入高景气周期,以及产品和客户结构持续优化。 不过,累计业绩的高增长,并不意味着单季盈利能力仍在持续加速。 第三季度,公司归母净利润为16.02亿元,扣非归母净利润为18.34亿元。按单季营收计算,归母净利率约为26.1%,低于前三季度累计约40.4%的水平。 这一差异部分受到非经常性损益影响:前三季度非经常性损益合计为正,而第三季度单季为负。不过,累计数据与单季数据的差异,也意味着后续需要进一步观察存储价格、产品结构及成本变化对盈利能力的影响。 AI眼镜带来新增长,端侧存储收入增长近4倍 如果说存储行业景气回升提供了业绩增长的基础,那么AI端侧产品则是佰维存储本次财报中更具辨识度的增量。 公司披露,2026年前三季度,AI新兴端侧存储产品收入约48.23亿元,同比增长389.64%,占同期营收约22.2%。 在智能穿戴领域,公司布局了ePOP等存储产品,强调低功耗、快速响应以及轻薄小巧等特点,相关产品已应用于AI/AR眼镜、智能手表等设备。 客户方面,公司披露的合作对象包括Meta、Google、阿里、小米、小天才、Rokid和雷鸟创新等企业。随着AI眼镜等终端产品发展,存储也不再只是传统消费电子中的通用零部件,而是需要适应设备体积、功耗和系统集成要求的关键环节。 对于佰维存储而言,AI端侧业务的意义不仅在于收入增长,也在于产品结构的变化。若相关产品能够持续放量,公司有望进一步拓展存储业务在新兴智能终端中的应用场景。 但收入高速增长能否转化为持续的利润贡献,仍取决于下游终端需求、重点客户订单延续性以及产品竞争格局。单凭目前的收入增速,还不足以判断这一业务未来的盈利水平。 备货规模激增,经营现金流净流出超过100亿元 与利润表形成反差的是,佰维存储前三季度经营现金流明显承压。 报告期内,公司经营活动产生的现金流量净额为-100.41亿元,上年同期为-14.83亿元。公司解释称,主要原因是经营性采购支出增加。 从现金收支看,前三季度公司销售商品、提供劳务收到的现金为249.43亿元,购买商品、接受劳务支付的现金则达到357.86亿元。采购支出大幅超过销售回款,是经营现金流流出的直接原因。 资产负债表进一步揭示了资金占用的规模。 截至2026年9月末,公司存货达到240.53亿元,较上年末的78.68亿元增加161.85亿元;预付款项达到73.75亿元,而上年末仅为1.55亿元。两项资产合计约314.28亿元,较上年末增加约234.05亿元。 在存储行业景气上行阶段,增加库存和预付款可能与备货、采购安排及供应链管理有关,也可能为后续交付和收入增长提供支持。但库存增加并不必然意味着未来利润同步增长,其最终价值仍取决于产品能否顺利销售,以及存储价格和终端需求如何变化。 如果行业景气持续,提前备货可能放大公司的经营弹性;如果需求增速放缓或价格出现反转,高库存则可能带来周转压力和存货减值风险。 借款规模同步攀升,融资成本值得关注 大规模备货的另一面,是佰维存储资产负债表的迅速扩张。 截至三季度末,公司总资产达到443.87亿元,较上年末增长185.99%;负债合计303.34亿元,较上年末的100.06亿元大幅增加。按总负债与总资产计算,资产负债率约为68.3%。 其中,短期借款达到107.19亿元,较上年末的42.74亿元增加64.45亿元;长期借款达到106.67亿元,较上年末的26.67亿元增加80亿元。一年内到期的非流动负债也升至18.43亿元。 融资成本已经有所体现。前三季度,公司财务费用为2.46亿元,上年同期为1.41亿元;其中利息费用达到3.11亿元,上年同期为1.19亿元。 这意味着,佰维存储的业绩扩张不仅需要行业需求和产品销售提供支撑,也需要采购、库存与融资之间形成更顺畅的资金循环。随着借款规模上升,后续经营现金流能否改善、库存能否有效转化为销售回款,将直接影响公司的资金使用效率和财务压力。 研发方面,前三季度公司研发投入合计6.13亿元,同比增长49.60%;第三季度研发投入2.69亿元,同比增长96.60%。研发方向涵盖解决方案、芯片设计、先进封测及测试设备等领域。 在AI端侧产品拓展和存储技术竞争持续推进的背景下,研发投入有助于支撑产品迭代,但收入增长快于研发投入增长,也使得研发投入占营收比例降至2.82%。未来,公司仍需在业务扩张、技术投入与资金使用效率之间取得平衡。 2.5亿元回购股份完成注销 资本运作方面,佰维存储此前推出以减少注册资本为目的的股份回购方案,回购金额不低于2亿元、不超过2.5亿元。 截至2026年9月30日,公司已回购104.47万股,支付资金2.22亿元。此后,公司完成回购,累计回购122万股,占注销前总股本的比例约为0.26%,回购均价为204.87元/股,支付资金总额2.5亿元。相关股份已于10月20日注销。 总体来看,佰维存储前三季度业绩受益于存储行业景气回升和AI端侧需求增长,营收、利润及AI新兴端侧业务收入均实现大幅增长。但经营现金流净流出扩大、存货与预付款快速增加、借款规模攀升,也显示出这轮扩张对资金的需求正在上升。 在存储上行周期中,业绩高增长只是第一步。库存能否顺利转化为收入和现金流,AI端侧业务能否持续贡献增量,以及行业景气变化对毛利率的影响,将共同决定佰维存储下一阶段的增长质量。