


收益腰斩,泡泡玛特不好卖了?
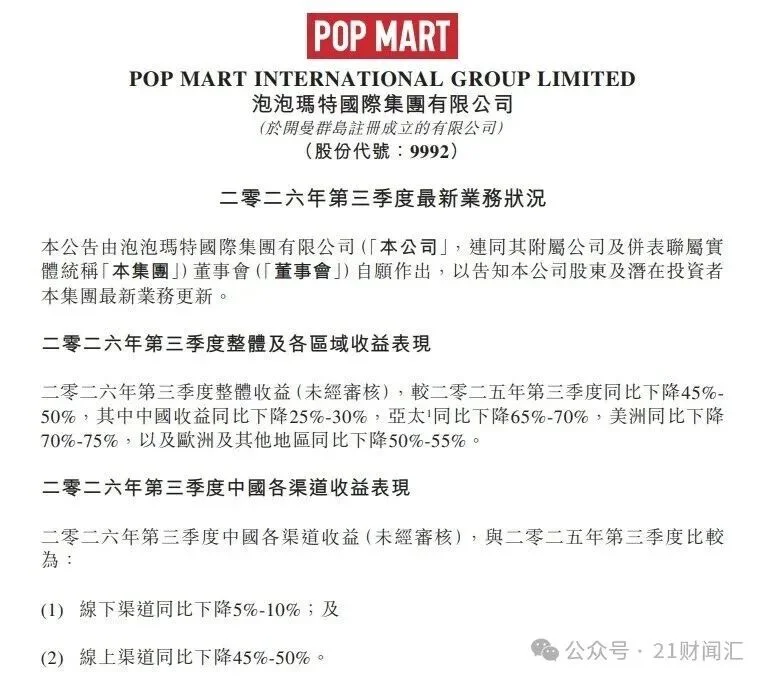
10月27日,泡泡玛特发布公告,2026年第三季度整体收益(未经审核)较2025年第三季度同比下降45%~50%。
其中,中国收益同比下降25%~30%,亚太(指中国以外的其他亚洲及大洋洲国家和地区)同比下降65%~70%,美洲同比下降70%~75%,以及欧洲及其他地区同比下降50%~55%。 此外,2026年第三季度中国各渠道收益(未经审核),与2025年第三季度比较为:线下渠道同比下降5%~10%,在线渠道同比下降45%~50%。
这一业绩也与市场的预期颇为相近,晨星亚洲股票分析师Jeff Zhang此前援引第三方监测数据称,公司三季度销售同比跌幅超过50%。 “虽然我们上半年完成了超过20%的增长,但是去年三季度有非常高的基数,可预见下半年的压力会比上半年更大一些。”实际上,在今年8月的中期业绩会上,泡泡玛特CEO王宁就曾坦然表示:“大概率是完不成今年20%的增长目标。” 而泡泡玛特的股价也在最近9个交易日累计下跌12.12%。不过,投资人段永平表达了一如既往的支持。10月21日,面对网友“是否还会加仓”的追问,他在投资者社区雪球回复:“我应该还会再买一些,但不会超过公司的10%,不然公司该有意见了哈。” 段永平还表示:“以后不想再回答这种问题了,对错过几年就知道了。” 不可否认,2025年是泡泡玛特腾飞的一年,LABUBU的浪潮席卷全球,王宁也直言:“2025年是特殊的一年。”随着热度回落,业绩的下滑也是不可回避的事实。 而市场还在不断追问下一个“LABUBU”。在王宁看来,星星人很快填补了LABUBU的热度下滑,“接下来我们还会有很多有信心的IP。” 2026年上半年,星星人系列收入26.5亿元,暴增580.6%,占比升至15.4%。业内人士指出,“泡泡玛特实际是一个平台,它创造了一个商业模式,持续发现IP,运营IP,当然,要再造一个‘LABUBU’出来还要花几年时间。” 段永平不服:复盘投资泡泡玛特 段永平的投资字典里,没有“恐慌”二字。这位被称为“中国巴菲特”的投资人,在过去二十年里,凭借对网易、苹果、腾讯等公司的重仓,写下了一段段逆向投资的经典案例。奇妙的是,他今年开始重仓泡泡玛特,成为仅次于创始人王宁的第二大股东。最近,泡泡玛特股价跌至低点,面对网友的追问,他淡然回应:“应该还会再买一些,但不会超过公司的10%,不然公司该有意见了。”抄底意味扑面而来。 而此时,距离他大举建仓泡泡玛特,只过去不到半年,账面上已浮亏约18亿港元。 段永平一笔重仓 浮亏18亿 段永平与泡泡玛特的交集,颇有曲折。 2025年8月,泡泡玛特股价正逼近339港元的历史高点。有投资者将这家公司比作“新消费领域的茅台”,问到了段永平面前。他的回答出人意料:“产品确实有意思,创始人也很有意思,能做到今天这样很了不起,但他看不懂十年后公司会怎样。” 到了2026年1月,段永平对泡泡玛特的态度依然没有松动:“看不懂,不投资”、“已经过了能理解这个产品的年纪了”。 转折发生在2026年3月。泡泡玛特发布了2025年全年财报,营收371.2亿元,同比增长184.7%;经调整净利润130.8亿元,同比暴涨284.5%;核心IP LABUBU家族营收突破百亿。财报发布后,泡泡玛特股价直线闪崩,7个交易日内暴跌超34%。 如此曲线,引来了段永平。3月30日,他在个人社交账号“大道无形我有型”上发帖:“这两天花时间再看了看泡泡玛特,决定收回之前不投资的说法。” 此后,他的态度180度大转弯。4月,他宣布“我的泡泡玛特保险公司正式开张了”,并直言“很久没有过这种兴奋感了”。这是他对卖出看跌期权(卖Put)建仓方式的经典比喻——此前他曾多次用这套策略操作腾讯和苹果。 紧接着,段永平清仓了持有十几年的中国神华,将筹码全部推向了股价下行的泡泡玛特。截至目前,他通过旗下投资主体H&H International Investment, LLC持有泡泡玛特约1.02亿股,持股比例为8.01%,成为仅次于创始人王宁的公司第二大股东。 只是,泡泡玛特的股价并没有因为段永平的到来而止跌。 从2025年8月的历史高点算起,泡泡玛特的市值已经蒸发了超过2600亿港元,股价较高位跌去约六成。截至10月下旬,其股价在129至132港元附近徘徊,创下年内新低。 市场普遍测算,段永平的建仓成本大约在每股150港元附近,以10月下旬的股价计算,其账面浮亏约在18亿至20亿港元之间,浮亏比例超过12%。 尊重时间 段永平似乎从不被K线的走向影响。 网友问他,是否后悔买得太早、买得太贵。他一如既往地从容:“这个世界没有后悔药。如果知道会跌,当然要再等等。” 他拿苹果举例,说自己持有苹果期间,股价从高点回撤超过40%的情况至少经历过三次。“我要每次都能买在低点就是神了,其实神也做不到的。” 有人问他,如果在茅台和泡泡玛特之间做选择,会怎么选? 段永平把时间尺度拉到了十年:“从未来十年的角度看,茅台更稳,泡泡升值空间更大。”理由是:泡泡玛特当时市值约2000亿港元,去年已经赚到130亿元人民币的利润,商业模式已经跑通,企业文化也很好。只要“人们会持续有情绪价值需求”这个假设成立,他的投资逻辑就成立。 显然,他愿意为这个假设买单,并且还会继续加仓,但不会超过公司总股本的10%。 以当年重仓网易的经历作为参照,10%也许是段永平对一家公司表达认同的边界,也是他为自己留出的安全边际。
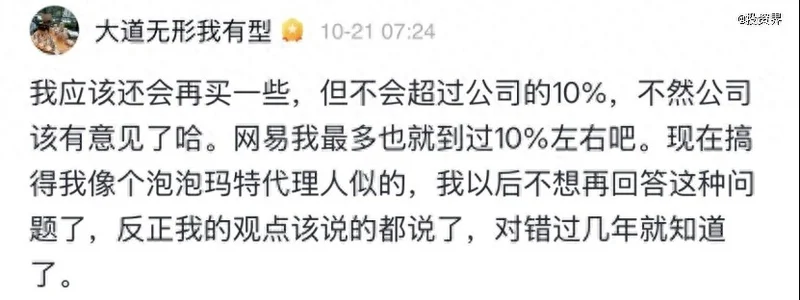
至于外界持续的追问,段永平显得有些疲倦:“现在搞得我像个泡泡玛特代理人似的,以后不想再回答这种问题了。” 此时此刻,泡泡玛特的股价仍在低处,市场的分歧也远未弥合。看空与看多之间,各有各的逻辑。潮水来去匆匆,不如把一切交给时间。正如段永平反复说的—— “对错,过几年就知道了。”