


Anthropic IPO文件,成光学股反弹催化剂
暴涨背后是三重利好叠加:1、Anthropic招股书及Meta与SpaceX合计400亿美元融资打消AI资本开支见顶疑虑;2、美FCC或限制光模块进口,为本土企业腾出3.2T市场空间;3、关键材料磷化铟供应告急。需求爆发、政策排他与供给紧缺共振,开启本土厂商超级周期。 Anthropic提交IPO招股文件,意外点燃光学板块的强劲反弹。 周一,Lumentum Holdings股价大涨8.2%,领涨标普500指数,Coherent上涨5.8%,Ciena攀升4.9%。三重利好叠加——AI资本开支数据验证、潜在供应链保护政策预期,以及关键半导体材料供应趋紧信号——共同推动此前遭受抛售的光学板块强势回升。
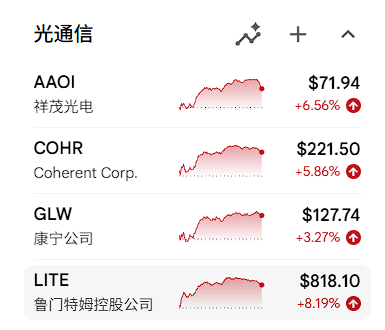
Anthropic的IPO招股文件于周一正式提交,其财务数据整体提振了芯片及相关硬件板块情绪。据MarketWatch报道,Evercore ISI分析师Amit Daryanani指出,上周光学板块遭遇大幅抛售后,市场对该板块的兴趣正在重燃,而许多投资者此前一直在等待Anthropic发布S-1文件,将其视为重新入场的信号。 与此同时,AI行业基本面数据持续释放积极信号。Meta Platforms宣布股权融资计划,SpaceX承诺为芯片及其他AI硬件提供400亿美元融资,Daryanani表示,这些动态向市场传递了AI投资"持续韧性"的明确信号。此外,美国联邦通信委员会(FCC)可能于明年初限制特定光模块进口的预期,以及亚洲市场传出的关键半导体材料供应放缓消息,进一步强化了本土光学厂商的投资逻辑。 Anthropic财务数据验证AI资本开支,投资者信心回升 Anthropic IPO文件的发布,为市场提供了审视AI基础设施投资规模的重要窗口。据报道,Daryanani表示,当前AI行业的盈利表现从基本面角度来看"相对健康",Anthropic的财务数据整体对芯片股形成提振。 Meta的股权融资公告与SpaceX高达400亿美元的AI硬件融资承诺,进一步印证了科技巨头在AI基础设施上的持续高强度投入。这一系列信号共同向市场表明,AI资本开支周期尚未见顶,光学互联作为数据中心核心基础设施的需求逻辑依然成立。 FCC潜在限制政策重塑供应链格局,本土厂商有望受益 报道称,Daryanani特别点出FCC政策预期对光学板块的结构性影响。据其援引业内专家观点,FCC预计将于明年初限制特定外国供应商的光模块进口,此举将实际上把相关供应商排除在美国下一代3.2T光模块市场之外。 这一政策预期的影响不容小觑——目前全球约三分之二的此类元器件由特定地区供应商生产。若限制措施落地,短期内将对AI基础设施部署形成一定挑战,但与此同时,美国本土制造商及盟友供应商将直接受益于由此产生的市场空间,Lumentum、Coherent等企业有望承接相应订单转移。 InP供应增长放缓,产能瓶颈支撑价格与需求预期 来自亚洲的周末消息同样成为周一行情的重要驱动因素。据Daryanani介绍,磷化铟(InP)这一关键半导体材料的供应增长出现放缓迹象,表明部分供应商在提升能够满足当前速度要求的InP产能方面正面临挑战。 这一供应端约束的背景在于,AI的快速发展已从根本上改变了光学行业的技术迭代节奏。Daryanani指出,传统光学周期通常长达五年,但AI的兴起已推动"通道速率近乎每年提升一次"——即数据传输速率的跃升频率大幅加快。 更快的通道速率叠加AI数据中心所需互联数量的持续增长,将持续驱动光学器件需求。数据中心连接需求的扩张同样将带动激光器需求上升,包括基于InP的产品。与此同时,扩大产能与产品认证均需要时间,供给端的释放将相对滞后,这意味着供应将在较长时间内保持紧张。 Daryanani总结认为,上述多重动态“共同支撑了对能够扩充产能、并以所需速率交付产品的供应商的持续需求”,Lumentum、Coherent等具备相应能力的本土厂商有望在这一周期中持续受益。