美银Hartnett:“战术避险”至11月中旬
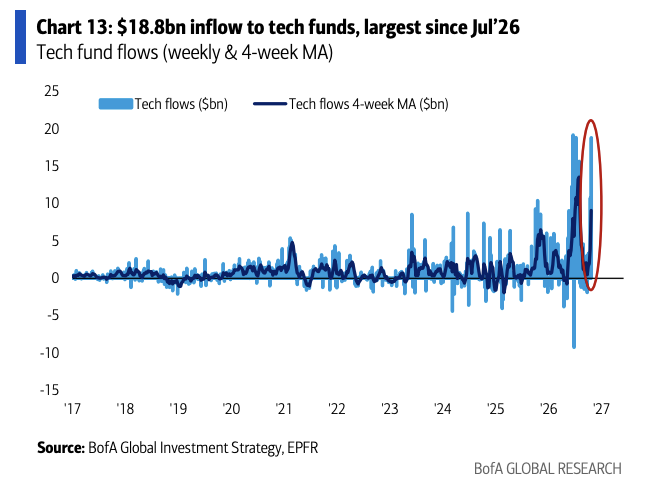
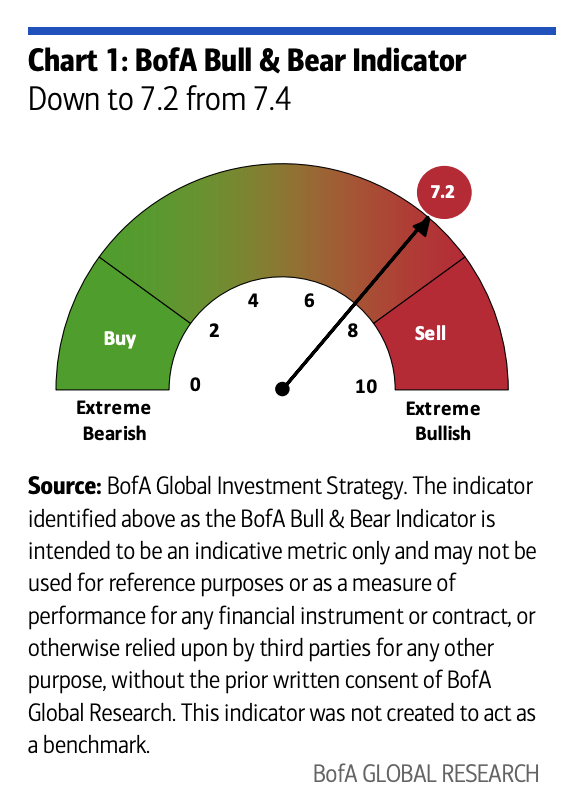
美银策略师Hartnett认为,美国中期选举、法国债市动荡与AI融资风险仍待消化,短期美股和美元可能承压,30年期美债收益率则有望回落至5%。尽管全球资金持续涌入科技股,市场内部却出现分化。展望2027年,AI泡沫延续、经济温和增长带动市场普涨,以及信用收紧引发通缩衰退,将构成三种可能的市场情景。 全球资金正加速涌入股票和科技板块,但美银策略师Michael Hartnett建议,11月中旬前,投资者仍应保持战术性谨慎。他认为,市场需要消化美国中期选举、法国债市动荡以及AI融资风险三重不确定性,短期内美股、美元可能承压,30年期美债收益率则有望向5%回落。 美银最新一期《Flow Show》报告显示,本周全球股票基金吸金556亿美元,科技基金流入188亿美元,创7月以来新高。不过,美银牛熊指标从7.4降至7.2,消费品和公用事业基金分别遭遇21亿美元和16亿美元资金流出,均创历史第二大单周流出规模。资金仍在追逐科技股,但市场内部的分化正在加大。 美银策略团队将继续维持“债券收益率向下、股票向下、美元向下”的战术判断,预计美元指数跌破100,30年期美债收益率向5%靠拢。这一判断能否兑现,关键在于三项风险能否得到市场消化。
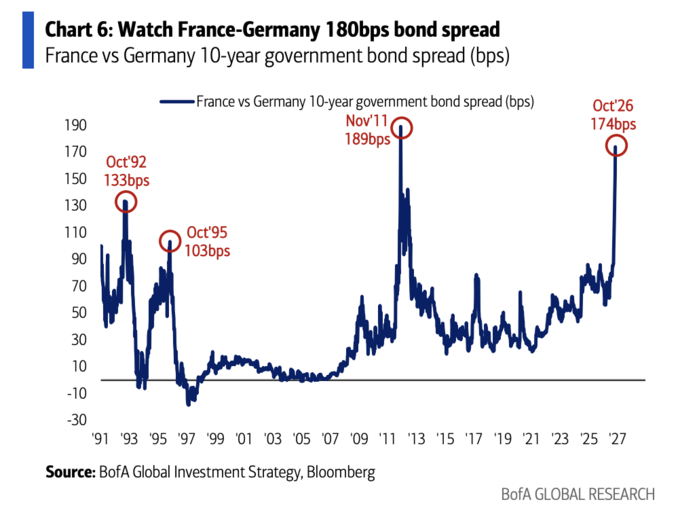
三大条件决定短期市场走向 第一,美国中期选举的政策风险需要充分定价。 美银关注民主党横扫国会的可能性。若这一情景实现,市场可能重新评估低税率、低监管政策环境能否延续,以及特朗普政府在AI战略竞争中的主导力。随着选举临近,相关预期可能成为影响美股和美元走势的重要变量。 第二,欧洲需要遏制法国国债抛售压力。 美银报告指出,法德10年期国债利差已升至180个基点,接近2011年11月189个基点的高位。欧洲央行与法国政府能否稳定债市,将影响欧洲主权债务风险的演变,并可能进一步冲击全球债券市场。 第三,AI资本支出与融资风险需要出现拐点。 美银警告,若大型云计算企业削减AI资本支出,或宣布大规模股票增发,相关企业的信用利差可能见顶。报告将超大规模云计算企业债券利差突破200个基点列为重要下行风险,目前这一利差约为130个基点。若融资成本继续上升,可能引发投资者去杠杆,并将压力传导至影子银行及更广泛的信用市场。 短期风险并非单向。若美国宣布俄乌及伊朗和平协议,油价可能下跌10至20美元/桶,缓解通胀和利率压力;反之,若云计算企业信用利差快速扩大,AI投资热潮就可能从估值问题演变为融资问题。
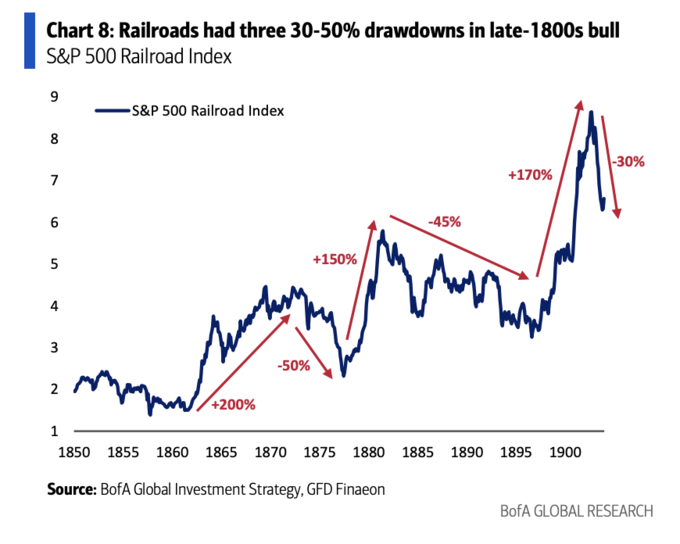
2027年三种情景:AI泡沫、普涨行情与通缩衰退 展望2027年,美银列出三种可能的市场情景:AI泡沫继续膨胀、经济温和增长推动市场普涨,以及信用收紧引发通缩式下行。 在乐观情景下,AI产业可能延续类似19世纪铁路革命的扩张轨迹,政府政策支持和投资者逢低买入的习惯也将为行情提供支撑。另一种情景是经济实现“金发女孩式”增长,即经济保持扩张、通胀压力缓和。市场普遍预期美债收益率下降40个基点、标普500指数每股收益增长15%;若这一情景兑现,市盈率约为15倍的小盘股和中盘股,以及市盈率低于20倍的标普500非AI成分股,可能迎来估值修复。 但美银认为,市场对前两种情景的信心可能过高。其10月基金经理调查显示,50%的受访者预计经济“不着陆”,40%预计“软着陆”,只有6%预计“硬着陆”,反映投资者对衰退风险的防范相对不足。 在悲观情景下,AI投资回报不及预期、融资条件收紧可能迫使企业削减资本支出。美银指出,超大规模云计算企业2027年资本支出预测高达1.2万亿美元,一旦融资环境恶化,相关企业的投资计划和科技股盈利预期都可能受到冲击。目前市场对2027年美国名义GDP增长4.7%、全球科技板块每股收益增长43%的预测,也面临下修风险。
资金仍在流入,市场内部却出现分化 本周全球股票基金净流入556亿美元,其中ETF流入673亿美元,共同基金流出117亿美元;债券基金连续第78周获得净流入,规模为121亿美元;贵金属基金连续第16周净流入,规模为26亿美元。加密货币基金仅流入2亿美元。 板块方面,科技基金流入188亿美元,为7月以来最大单周流入;能源基金流入11亿美元,为4月以来最高。与之形成对比的是,美国小盘股基金流出75亿美元,消费品与公用事业基金也出现大额赎回,显示资金并未普遍看好所有股票板块。 美银牛熊指标从7.4回落至7.2,反映市场情绪已从夏季的极度乐观水平降温。全球股票市场广度走弱、对冲基金增加油价和标普500期货空头仓位,以及垃圾债利差扩大,均对指标构成拖累。 与此同时,全球股票指数中净30%处于低于50日和200日移动均线的状态,距离触发美银逆向买入信号所需的净88%仍有明显差距。这意味着,尽管部分资产的风险收益比可能改善,市场尚未达到典型的极端超卖水平。 总体而言,Hartnett的短期判断并非认为资金已经全面撤离股票,而是认为市场尚未充分消化政策、主权债务与AI融资风险。在三项条件出现更明确的进展前,美银倾向于维持战术性避险;2027年市场究竟走向AI泡沫延续、普涨行情还是通缩衰退,则取决于AI资本支出能否转化为盈利,以及融资环境能否保持稳定。