


法国国债收益率突破5%
法国国债收益率一度升至5%以上,创下2002年以来最高水平。甚至超过了希腊、意大利、西班牙这些昔日的欧债危机国家。 投资者已经认定,把钱借给法国的风险明显增加,要求获得更高利息。法国与德国十年期国债的收益率差扩大至约1.78个百分点,逼近 2011 年欧债危机时的峰值。 01 法国的债务雪球滚至临界 政府发行国债筹集资金。如果市场信心下降,旧债券价格下跌、收益率上升,新发行的债券也需要支付更高利息。法国今年第二季度的公共债务规模已逼近3.6万亿欧元,是年度GDP的119%,创 1946 年以来最高。预计 2027 年还将升至 121.7%。与此同时,今年财政赤字率预计达 5.4%,远超欧盟设定的 3% 上限。另一方面,法国经济仅以约 0.5% 的速度爬行,而债务利息支出已膨胀到 650 亿至 745 亿欧元,超过教育和国防预算,成为财政最大的一项刚性开支。
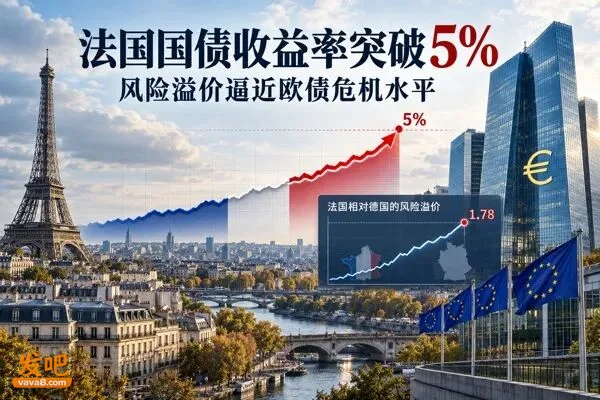
即使忽略掉当前的街头暴力骚乱,只要债务维持较高利率,政府的财政收入就会更多用于偿还利息,留给养老金、医疗、教育和公共投资的资金就越来越少。这显然就会形成恶性循环:投资者担心财政难以改善,要求更高利率;利率越高,财政负担越重,市场信心又进一步下降。 02 法国政治和社会僵局阻挠紧缩财政出台 要解决长期高赤字问题,必须削减支出或增加收入,然而法国政府缺少稳定的议会多数。预算改革不仅面临反对党的阻力,还引发社会抗议。2027年法国将举行总统选举。市场担心,在选举临近的情况下,各党更难支持削减福利、提高税收或改革养老金等不受欢迎的措施。因此,法国国债遭到抛售,除了债务过高,还反映投资者正在质疑法国政治体系执行可信的财政改革的能力。 03 法国国债对欧元的深度影响 德国国债通常被视为欧元区最安全的基准。法国与德国同样适用欧元,然而市场向法国国债收取的风险溢价比德国国债高出约1.78个百分点。这一压力正在蔓延至比利时、意大利等高债务国家。如果投资者开始同时抛售多个国家的债券,法国的财政问题就可能演变为整个欧元区的金融风险。欧洲央行拥有购买成员国债券、抑制收益率异常上涨的危机工具,但目前直接介入的门槛仍然很高。只有当债券市场出现失序、风险迅速扩散至其他欧元国家,并威胁货币政策在欧元区正常传导时,欧洲央行才有直接介入的可能性。然而如果法国政治僵局持续、预算改革失败,高利率将逐渐把该国的财政问题扩大演变成欧元区问题,每一位投资者都应警惕并关注这一风险。