


为何机构当下都在大幅减仓AI?
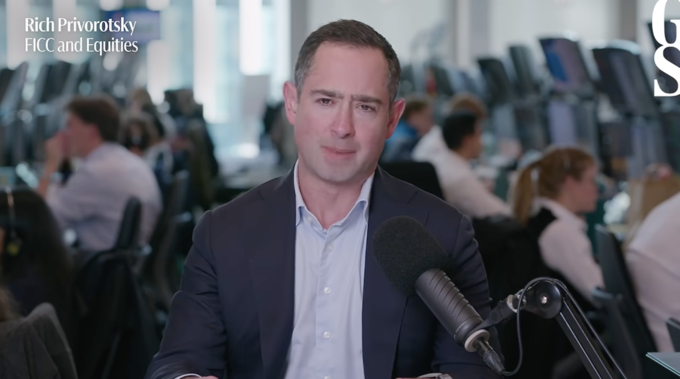
此前市场极度拥挤的“做多AI,做空其他一切”交易正在经历痛苦的解构,创纪录抛售下,超大规模云厂商迎“变现大考”。 10月22日,高盛欧洲固定收益与股票(FICC & Equities)交易主管Rich Privorotsky在位于伦敦的高盛交易室接受了播客栏目《The Markets》的访谈。Privorotsky透露了一个极具冲击力的数据:“上周我们的主经纪商业务账簿(Prime book)上,出现了有史以来最大规模的科技股抛售。”
面对这波抛售潮,正在进行中的三季度财报季显得尤为关键。市场的焦点已从单纯的“讲故事”转向了严苛的业绩兑现。Privorotsky指出,市场预计明年AI的资本支出(Capex)将高达1.1万亿美元,但这已不足以让投资者买单。 “仅仅说你花了很多钱是不够的,你还需要证明未完成的订单正在转化为实质性的收入。”Privorotsky强调,“他们必须在推动资本支出的同时展示这些支出的回报。这不是一个轻松的局面。”他表示,云业务的增长、变现能力以及自由现金流实现收支平衡的速度,将对目前极其敏感的信用市场产生重大影响。
基础设施与资金双重掣肘:明年存在“40-50吉瓦”电力缺口 在AI狂热降温的背后,是现实世界中基础设施和资金池的硬性约束。市场目前正在与三个核心问题作斗争,首当其冲的便是资金成本的溢出效应和电力供应。 Privorotsky指出,杠杆率较高的AI交易领域(如新兴的云服务提供商)正面临严峻的融资考验:“这些企业在寻找融资来兑现AI支出时是否会遇到困难?” 更现实的物理瓶颈在于电力交付能力。 他提出了一组关键数据:“明年的电力缺口大约在40到50吉瓦。如果你无法获得实际为数据中心供电的能源,你还能消耗掉你已经提前订购的芯片吗?”这些担忧导致投资者进入“去风险模式”,通过做空AI和AI资本支出交易来降低增长预期,同时资金涌入债券市场避险。 宏观范式重塑:从“储蓄过剩”走向“支出过剩” 站在宏观周期的角度,Privorotsky描绘了一幅深刻的范式转换图景。 他表示,自己的整个职业生涯都处于“储蓄过剩”的环境中——系统里的钱多到不知道该怎么办。但现在,情况发生了“地震般的剧变(Seismic shift)”。 “在过去的一年里,我们预计将在AI资本支出上花费超过1万亿美元,而全球大多数政府都在运行财政赤字。我们正处于一个‘支出过剩’的时代。” 这种转变推高了资本成本,并自然而然地挤出了处于边缘、资质较差的借款人。 他观察到,这种压力不仅体现在CCC级信用利差的大幅走阔上,甚至蔓延到了主权债务领域(如面临高额财政赤字的法国国债)。再加上居高不下的能源价格,整体市场的风险偏好正在被显著削弱。 市场情绪走向两极,“成也AI,败也AI” 在复杂的宏观和微观交织下,投资者的焦虑情绪出现了奇特的“极化”现象。 Privorotsky分享了他本周与投资者交流的见闻:“我遇到一些投资者说,‘我担心无法交付算力,这让我害怕’;然后我又遇到了另一批投资者,他们说,‘我担心我们会过度交付算力,这让我害怕’。不知何故,两个完全互斥的结果构成了市场担忧的总和。” 由于能源价格对经济产生重大影响(标普500虽然表现平稳,但中位数股票实际上已下跌超过10%),金融状况指数(FCI)大幅收紧,迫使美联储采取更多行动。 Privorotsky曾坚信“原油决定一切(As goes oil, so goes everything else)”,但他现在承认,在当前的市场语境下,逻辑已经演变为“AI决定一切(As goes AI, so goes everything else)”。 尽管短期内面临压力,但Privorotsky并未完全悲观。他认为现货市场的算力价格每天都在创出新高,需求依然“贪婪且永无止境”。在交易策略上,他表示虽然目前信念度不高,但已遭遇大幅降级的“电气化”相关资产、民用航空航天资产以及部分运输板块,目前已经具备了可观的安全边际,值得保持谨慎乐观。 以下为播客对话全文翻译: Chris Hussey 00:00 这里是《The Markets》。我是 Chris Hussey,今天是 10 月的星期四。我从伦敦高盛交易大厅请到了 Rich Probarowski,他是 Prevo 旗下 FIC 与股票业务的欧洲股票交易主管。非常感谢你来做客。谢谢你们的邀请。Hussey,我们就直接进入正题吧,因为,你知道的,你写的东西我全都读了,而且你提出过一个很好的观点——今年夏初的时候,那个痛苦交易,也就是大家不得不去追的那个交易,是做多 AI、做空其他一切。它已经有点变成了、很大的一笔交易。现在随着我们进入三季报季,这个交易似乎正在瓦解。到底发生了什么?你认为接下来会怎么演变?股票市场出现了极其严重的集中度,而且我得说,过去几周对这类一致性交易来说尤其痛苦。 Rich Privorotsky 00:48 大家的仓位高度集中在 AI、半导体和超大规模云厂商上。我想说,眼下市场大概正应对三个不同的问题。其一,显然,我们在资本成本方面出现了溢出效应。我认为这几乎随处可见,无论是 CCC 级利差、欧洲的主权利差,还是 AI 交易中那些杠杆更高的、最为尖端的部分——其中 Neo 云(Neo clouds)尤其突出。所以,这就变成了一个供给问题。你知道,这些企业会不会难以找到融资来交付所有这些 AI 支出?第二点同样关于供给:我们是否真的有能力通电并交付吉瓦级电力,市场对此存在疑问,明年的区间大概是 20 到 40、50 吉瓦。所以,如果你拿不到电力真正让数据中心通电,你真的能够、能够消化掉你已经提前下单的那些芯片吗,所以。 Rich Privorotsky 01:38 这些都是萦绕在市场上空的担忧,而这一切叠加之后,已经把大家推进了一种去风险的心态;这种心态的具体表现,是通过 AI 交易和 AI 资本开支交易压低了增长预期。而在另一面,随着增长预期下修,债券一直在上涨——这一点完全不在任何人的剧本里。 Rich Privorotsky 01:56 好的,这里信息量很大。不过我们把焦点放在不远的未来、其实也就是当下——三季报季。我们已经身处其中了,一些大型科技股已经公布业绩,但后面还有很多。三季报季里你最密切关注的是什么?是的,我认为我们即将进入超大规模云厂商财报的核心部分,我觉得真正重要的不仅是看到资本开支维持在高位——市场普遍预期明年在 1.1 万亿美元——而最重要的是,要看到,你知道的,云业务的持续增长和变现。所以,光说自己在花很多钱是不够的,你还需要证明积压订单正在有意义地转化成收入。所以我认为这对市场会非常关键。我认为,他们实现自由现金流打平的这个过渡会有多快——相对于市场预期。可能会对信贷市场产生重大影响,而信贷市场已经变得极其敏感。所以对我而言,真的,有很多东西可以看。我会说,来自经济其他领域的。但我认为市场的焦点会真正落在超大规模云厂商身上,然后是交付的质量,而不仅仅是支出。对这些公司来说,要翻过这道坎太难了。他们必须一边继续推高资本开支,一边还得向你展示这些资本开支的回报。这不是一个轻松的局面,不是吗?是的,不是。但你看,我的意思是,当前的大背景是这样的:你看到算力价格在现货市场上每天都在创下新高。对他们所卖的东西,需求是永不满足的,所以我想说。 Chris Hussey 03:23 用稍微乐观一点的眼光看,他们应该有一个相当不错的故事可讲。好的,里奇,说起来确实有一阵子没请你上节目了。你上次来还是在一月。但这一年里,你一直是秉持那句口诀的人之一——石油怎么走,其他一切都怎么走。这还是那句口诀吗?是的,我认为我们在能源方面遇到了极其棘手的大环境。而且,你知道,我认为。 Rich Privorotsky 03:46 市场、股票市场,我认为,已经尽其所能地去忽视、并把能源价格的上涨隔离在一个角落里。但这其实不太公平,因为标普指数在隔离这件事上做得很好,可是中位数个股实际上已经下跌远超 10%。所以这对利率产生了影响。它也影响了 FCI。事实上我们经历了一次大规模的 FCI 收紧,这在某种意义上也倒逼美联储做了更多。而且我们重新定价了整整一轮加息周期。所以我认为能源在这中间占了很大一部分。我认为我们仍然因为能源而负担着大量的风险溢价。显然,接下来几周这些事情会如何演进,对整个风险资产而言将非常关键。而我乐观的看法是,我们会在未来几周内获得某种形式的解决。但我必须承认,我之前以为这在两个月前就该发生了,在这一点上我判断得有点偏了。我想我们都是。当然,你说的 FCI,指的是金融状况指数,它是。 Chris Hussey 04:35 算是衡量经济、或者说衡量所有经济脉冲是收紧还是放松的一个尺度。它不只是关于利率。当你看一个 FCI 时,有时它可能是石油,有时它也可能是股票。好的,这个观点不错。关于石油这块。 Chris Hussey 04:48 不过,与那笔石油交易相关的,还有你在年初时说的一句话,那就是:我想做多名义资产——在一个 GDP 增长强劲、而且看起来依然非常强劲的扩张世界里,而且通胀很高,我就是想做多这类东西,也就是大量的大宗商品。今天你怎么看这笔名义资产的交易?它现在还是值得配置的地方吗? Rich Privorotsky 05:11 我认为,要回答这个问题,我得先回答那个价值万亿美元的问题,也就是:AI 支出接下来会如何,以及相对市场预期而言,它的可持续性如何? Rich Privorotsky 05:19 因为现实是,当我们在重新定价它的时候,我们重新定价了一切,包括大宗商品,包括名义资产。我的直觉是,我们有点把孩子连同洗澡水一起倒掉了,而且我们显然已经开始担忧它的每一个维度。说得具体一点:这周我见到一些投资者,他们说「我担心算力交付不出来,这让我害怕」。然后我又见到另外一批投资者,他们说「我担心我们会过度交付算力,这让我害怕」。不知怎么的,我们得到了两个互斥的结果,而它们同时又构成了市场担忧的总和。 Rich Privorotsky 05:50 所以我认为,从大格局上看名义资产仍是你想要待的地方,除非我们陷入、一场反通胀式的崩坏,也就是资本开支放缓、所有人都不得不收缩、迎来一轮真正的信贷周期。换作三个月前我会说,这种风险很低,而现在无疑高得多了。但我的直觉是,从中长期看,那仍然是你想待的地方。不过我认为,现在在组合里多加一点杠铃策略或许更明智些。听起来你的意思是,以前也许是石油怎么走、其他一切就怎么走,现在是——AI 怎么走。 Chris Hussey 06:22 其他一切就怎么走。是这样吗?我认为,冒着过度简化的风险说,这大概是对的。是的,里奇,谢谢你愿意过度简化。我自己就是「过度简化先生」,所以我很高兴你能走到这一步。当然,这里面有一部分会是一轮大的信贷周期,而三个月前你并不担心信贷周期,现在你担心的程度多了一些。跟我们聊聊这个。你看到信贷出现裂缝了吗?你指的是欧洲主权债正在发生的问题,还是更多指的是我们在企业端看到的那些信用问题? Rich Privorotsky 06:51 我整个职业生涯,可以说都身处在一个——储蓄过剩之中。你知道,系统里的钱多到我们不知道该怎么用。而就在过去这一年,我们的预计是要在 AI 资本开支上花掉超过 1 万亿美元。 Rich Privorotsky 07:05 全球大多数政府都在跑财政赤字。我们现在处在一个支出过剩之中。从事物运作的方式、以及资本成本会变成什么样来看,这是一次非常巨大的结构性转变。所以,我认为这自然会把那些处在边缘、资质不是最优的借款人挤出去。我认为你已经能从 CCC 级利差上看到这一点——公允地说,考虑到那边所发生事件的构成,这多少有些特殊性。但它们确实变动很大,而且已经稍微溢出到了信用市场更广泛的部分。然后显然,你还会有法国主权债的担忧,也就是:作为一个在这种环境下背负着巨额财政赤字的主权国家,它们同样都会被挤出去。所以我认为所有这些都在产生影响,同时我们再回到石油交易上——只要能源价格维持高位,它就会压低风险偏好。而且,我认为对这类资产来说,现在有点像是一个买方市场。是的,从储蓄过剩到支出过剩,这个提炼方式太精辟了。这话太对了。而那个储蓄过剩也不过就是五年前的事。我们转变的速度真是惊人。 Chris Hussey 08:04 好的。发生的事情很多。你刚刚都跟我们说了。我们收个尾吧。现在这笔交易怎么做? Rich Privorotsky 08:10 局面有点乱,而且我得说信心并不是特别高,但我认为电气化领域有一些板块我们认为看起来很有意思。它们的估值已经大幅下调,而且我仍然认为 A27 的能见度还很充足,能给你很大的安全边际。我认为有大量的航空航天资产已经回调,特别是在民用航空那一侧,同样对我们来说极具吸引力。然后甚至运输板块的部分领域,坦白说,如果能源问题能以某种方式解决,考虑到净头寸已经变得这么低、过去几周我们看到的抛售这么多,这笔交易里有很大的,我会说,凸性。举个例子,上周我们主经纪商业务中的科技股卖盘是有史以来最大的一次。所以,我认为有充足的理由保持担忧,我不想过度轻视这些风险,但我还是倾向于在目前这个时点保持谨慎乐观。好的,里奇,让我们快进到下周。下周有哪些会影响市场的事情是你在关注的?我认为关键在那些数字,也就是我们讨论过的超大规模云厂商的数字。我认为,你知道,让我们看看变现情况,让我们看看资本开支的数字。我认为这对盘面来说会非常关键。而且我认为,你知道,这件事的进展会决定人们对信贷的看法、对潜在需求的看法,以及我们从各家实验室和供应商那里得到的其他数据点。里奇,每次都带来大量信息。非常感谢你今天来做客。谢谢。那。 Chris Hussey 09:30 就到这里。本期《The Markets》到此结束。我是 Chris Hussey。感谢收听。