


苹果冲上五万亿,有小米的一份功劳
10月13日,在“Welcome Home”发布会上,苹果接连推出多款智能家居新品,包括HomeView智能中控屏、第二代HomePod mini、新一代Apple TV 4K以及与 LG、施耐德合作打造的门铃、摄像头、门锁、温控器等Apple Home Collection智能家居配件。
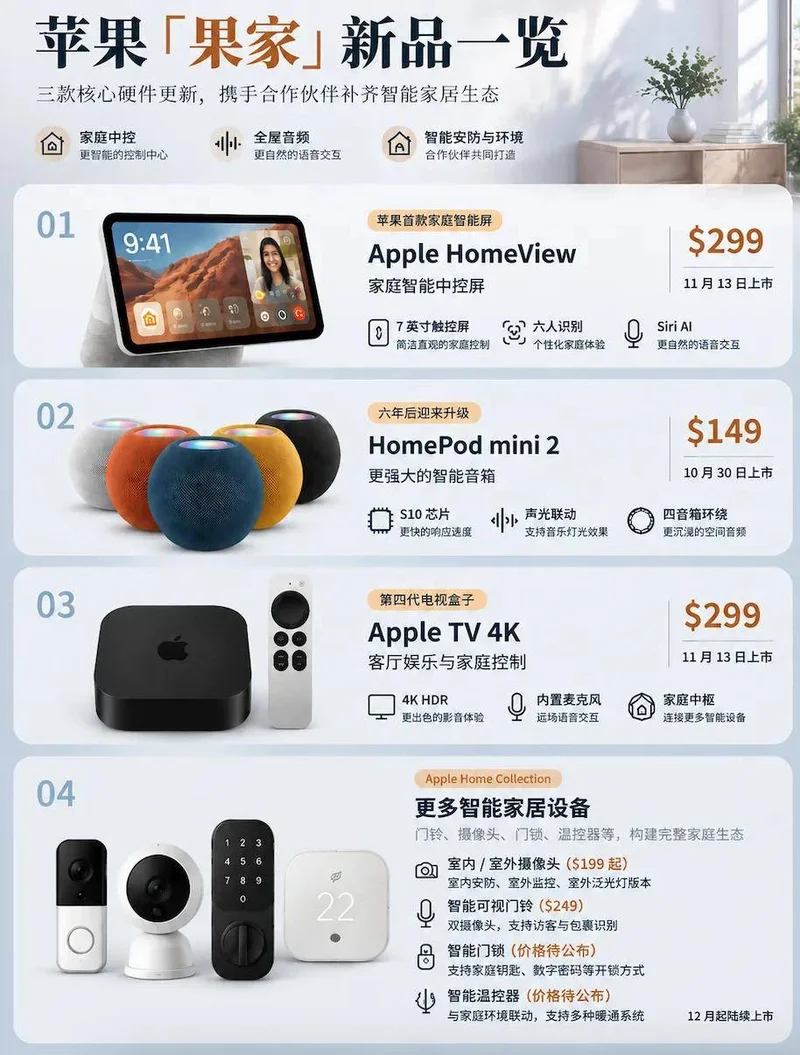
图:苹果智能家居硬件产品情况 数据来源:图片由AI生成 事实上,这并不是苹果首次尝试进军智能家居。早在2014年,苹果就推出了HomeKit,但由于品类有限、认证壁垒严与使用门槛高,其市场声量一直不及小米、亚马逊等对手。 此次密集推新,被外界视作新任CEO特努斯掌舵后的关键战略信号。从家庭中控、智能音箱到安防设备,苹果正加速补齐智能家居版图,试图将生态优势从个人设备延伸至家庭空间。对此资本市场也给予积极回应,发布会当天,苹果股价一度创下新高。 值得玩味的是,苹果的这步棋,似乎正在“小米化”。过去数年,小米围绕“人车家全生态”持续扩充智能硬件网络,完成了个人生活、出行和家庭场景的全方位覆盖。 如今,坚守极简品类和高端化的苹果也开始激进进军智能家居领域。这背后究竟有着怎样的战略考量?苹果的打法是在走小米的老路吗? 为什么看上智能家居? 长期以来,苹果的生态布局始终围绕个人终端展开。无论是iPhone、Apple Watch、Mac、iPad还是AirPods,虽然产品形态各异,但本质上都是围绕个人的通讯、办公、娱乐消费、健康管理以及数字内容等需求展开。在此基础上,借助App Store、Appel Pay、iCloud及各类订阅服务,将这些硬件连接起来,搭建高度协同的软硬件生态闭环。 这种战略的成功,离不开移动互联网的时代红利。 彼时,移动互联网的核心命题,是让用户随时随地接入数字世界。智能手机把屏幕、计算、通信、影像、定位、支付、身份认证和应用分发都集成到一个设备里,让用户具备了随时随地连接数字生活的可能。因此,手机也成为了使用频率最高、最具商业价值的核心交互入口。 苹果无疑是最大的受益者之一。依托iPhone,其建立了高度集中的生态体系:App Store负责应用分发,Apple Pay承接支付需求,iCloud实现数据同步,各类订阅服务则进一步延伸商业价值。而Apple Watch、AirPods、Mac、iPad等硬件则通过跨设备协同,不断强化整个苹果生态的使用体验与用户黏性。 可以说,过去苹果的成功,很大程度上是建立在其对iPhone的深度把控之上。 但是,进入AI时代后,逻辑却在发生变化。人工智能要解决的问题不再是连接网络,而是数字系统如何准确理解人的意图,并替人完成任务。 人机交互模式的变化,也重塑了硬件终端的角色定位。随着大语言模型与智能体的发展,用户不再需要逐一打开应用、操作设备,而仅通过自然语言下达指令,就能由AI自主协调完成任务。 这意味着,真正的智能助手不应该是困在手机里的聊天框,而是能感知环境、理解空间,识别任务、并具备调度和操作能力的全能选手。相应地,人机交互入口也呈现出更加分散的特征。它可以是手机,也可以是家庭中的电视、音箱、智能屏幕,或是出行过程中的汽车、日常佩戴的智能眼镜。甚至,任何具备感知、交互和执行能力的智能硬件,都有可能成为AI服务用户的入口。 交互范式的转移导致硬件竞争的胜负手,从“抢夺单一设备的市场份额”,转向了“跨设备、跨空间的智能调度权”。 这种背景下,对家庭场景的拓展,成为了苹果必须补齐的一块短板。与手机等随身设备不同,家庭是人停留时间最长、设备最密集、隐私与生活习惯沉淀最深的物理空间,承载着生活、安防、娱乐等大量现实任务。如果缺少对家庭环境和硬件的感知与控制,苹果的AI就会因“场景脱节”而无法建立完整的上下文认知,从而降低服务的连续性,使用户体验断层。 正因如此,苹果加码智能家居,绝非简单的硬件品类扩张,而是从“个人数字助理”向“全场景智能助理”演进的生态边界进攻,也是防止未来生态优势被削弱的一场主动防御。 苹果“小米”化? 苹果的战略布局,不禁让人联想到了小米。 过去几年,围绕“人车家完整生态”,小米铺设了高密度的AIoT硬件网络,把用户的个人生活、家庭生活和出行场景连接到同一个智能生态里。 其目标也很明确。按照官方说法,“人车家全生态”战略旨在打破硬件产品之间的壁垒,围绕用户的生活、出行、居住空间和日常任务进行跨设备、跨场景的智能协同。 这一战略的成效也在财报中得以体现。2026年上半年,小米IoT与生活消费产品收入达到560亿元,占总收入比稳定在26.9%,同期,已连接的IoT设备数量达到11.61亿台,米家月活达到1.24亿,小爱同学月活1.75亿,拥有五件及以上设备连接至其AIoT平台用户数进一步增长24.6百万人。这意味着,智能家居业务已成为小米生态的重要支柱。
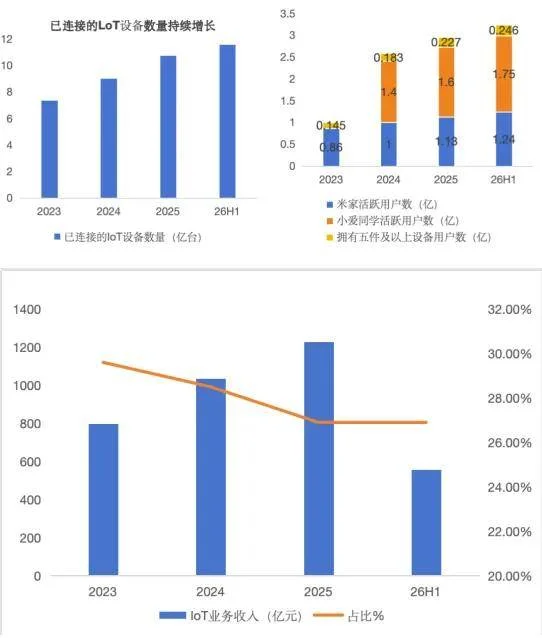
图:近几年小米IoT业务表现 数据来源:小米财报,36氪整理 从这个角度看,苹果如今的布局,似乎正在“小米化”。 但如果进一步拆解两家公司的硬件布局与底层逻辑,就会发现,看似趋同的战略方向背后,实则是两条不同的发展路径。 两者的差异,首先源于硬件广度和场景覆盖上的不同。小米是典型的全品类打法。通过自研与生态链投资相结合,将硬件网络从个人终端,延伸至摄像头、路由器、空调等家电家居场景,再通过汽车补齐“移动出行空间”,打通“个人随身-移动出行-驻留家庭”的完整场景链条。 反观苹果则更为克制与聚焦。在硬件上,苹果奉行“少而精”的策略,主要围绕 iPhone、HomePod、中控屏等少数高频交互与核心枢纽终端展开,而安防、门锁等外围配件,则依托生态合作模式补齐;在场景上,放弃造车后,苹果跨过移动出行场景,将资源锚定在“个人”与“家庭”场景中。 硬件布局的不同,导致了两家公司获取用户和商业变现方式的差异。 对于小米而言,广泛的终端为其带来了更多的硬件销售收入,同时也是其扩大用户规模、提高生态渗透率的重要手段。因此,早期小米通过性价比定价策略降低硬件的普及门槛,以规模化铺货快速进入不同场景。 随着设备覆盖率和用户规模提升,小米一是通过供应链管理和规模化降本提升硬件利润空间;二是生态用户自发向汽车等跨品类渗透进一步提振收入和黏性;三是通过广告、云存储、会员订阅等服务延伸商业价值。叠加近年来的高端化战略,共同构筑了小米稳固的利润池。
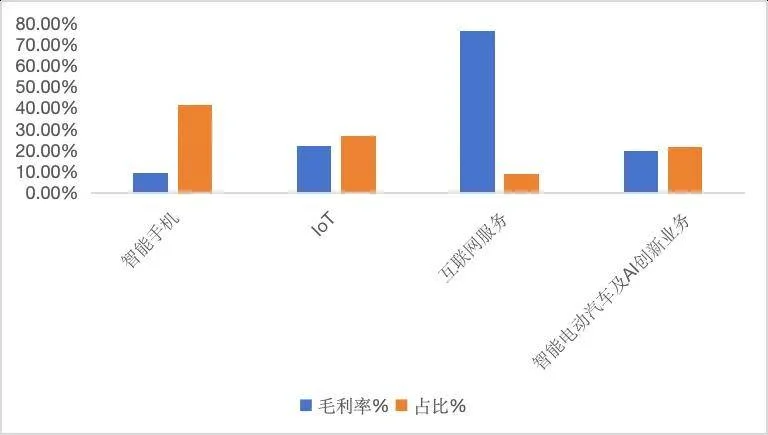
图:小米分部业务占比及毛利率 数据来源:小米财报,36氪整理 相比之下,苹果走的则是“硬件利润叠加服务复合收割”的路线。苹果并不靠智能硬件本身跑马圈地,而是凭借工业设计溢价与隐私保护等稀缺性定位构筑差异化的护城河。因此,其硬件产品的高定价使得其在销售环节就可以兑现超额利润。
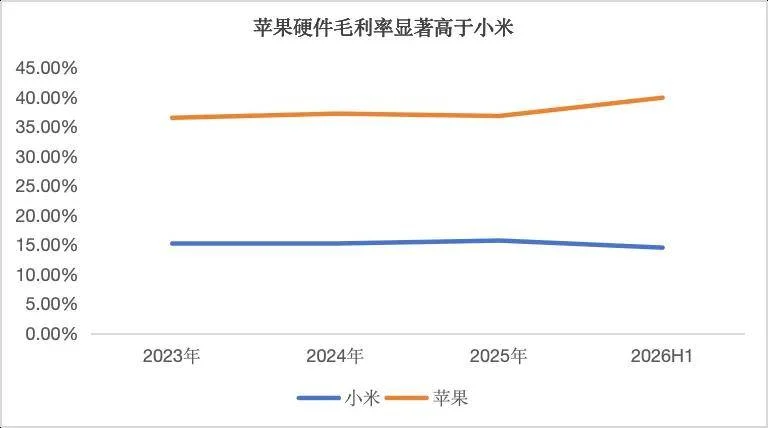
图:小米和苹果硬件毛利率对比 数据来源:公司财报,36氪整理 与此同时,依托App Store、iCloud、Apple Music及各类订阅服务,苹果将不同设备连接成统一生态,通过跨设备协同提高用户黏性与迁移成本,将硬件消费进一步延伸为更长期、更持续的高毛利服务收入。
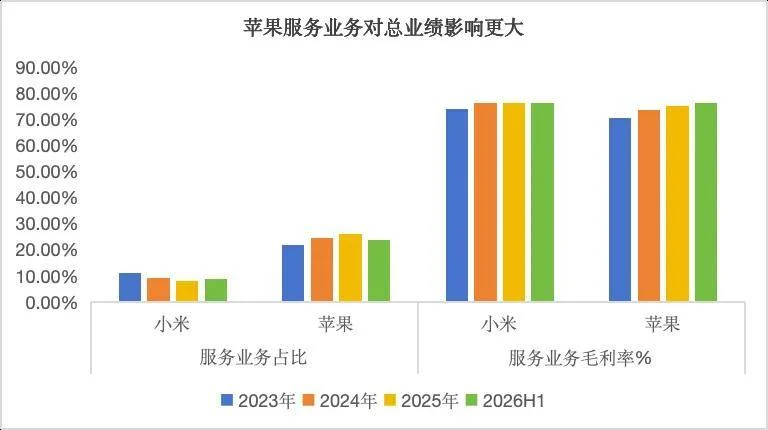
图:小米和苹果服务业务占比及毛利率 数据来源:公司财报,36氪整理 这种不同的生态基础,又进一步影响了两家公司实现智能化的底层逻辑。 小米的智能化,是先覆盖场景,再理解用户。依托广泛布局的传感器与智能终端,小米能够快速获取家庭环境、设备状态及用户行为等场景信息,再通过设备互联、数据分析和AI模型,逐步学习用户习惯、预测需求,推动智能家居从被动控制向主动服务演进。 但挑战在于,设备覆盖的广度并不等于智能理解的深度。传统智能家居更多依赖条件触发、行为预测和自动化规则,能够实现开门亮灯,却不一定可以理解用户的意图,一旦遇到非线性的突发场景,就会暴露“降智”的弊端。 而反观苹果,其智能化逻辑则是先理解用户,再拓展场景。依托iPhone、Apple Watch等高频个人设备,苹果建立起以用户为核心的软硬件生态,在用户授权下,结合个人日程、健康、工作及设备使用情境等信息,形成个人用户更精准的数字画像。 在此基础上,苹果将智能延伸至家庭空间,通过智能中控、音箱及第三方设备,实现从个人到家庭的跨场景协同。这种模式最大化保留了苹果引以为傲的隐私边界,通过家庭成员的隐私架构和权限分级,可以更好地在多主体共存的家庭空间里,厘清“谁有权限、谁能做什么”的问题,打造家庭场景下最稀缺的信任。 但这背后同样暗藏风险,个人设备积累的用户关系,并不意味着能自然获得家庭场景的控制力。苹果需要依靠Apple Intelligence的理解深度与跨端调度能力,将个人智能转化为现实任务的执行能力。一旦苹果的AI在复杂任务推理、模糊指令识别或第三方设备协同上表现不佳,便可能陷入“单机智能,协同不足”的尴尬境地。 争夺的是什么? 综合来看,在智能家居战场,苹果和小米的目标高度一致:以硬件为入口、以AI为中枢、以服务为价值出口,构建覆盖用户全场景的智能生态。 只不过,小米选择以硬件为支点,从场景走向用户,苹果则以个人为核心,从用户延伸至家庭。因此,与其说苹果正在“小米化”,不如说AI时代的硬件变革,正推动两家巨头走向同一战场。 而这场竞争的焦点,也远不止智能家居硬件本身,而是巨头对AI交互入口、设备调度权和生态主导权的争夺。正因如此,市场真正看好的,也不只是苹果硬件业务的短期增量,更是AI时代重塑生态壁垒的长期价值。 一方面,智能家居有望进一步为苹果打开增长空间。当生态延伸至家庭空间,用户的跨设备协同需求和生态迁移成本提升,不仅有助于巩固硬件基本盘,也能带动高毛利服务业务的增长,进一步夯实长期业绩。 另一方面,全场景智能重塑苹果的估值想象力。在当前的大模型竞争中,苹果的优势并不明显,但AI的竞争终局必然要跳出参数和性能的纸面争夺,将智能能力转化为真实场景中的服务体验。这恰恰契合了苹果软硬一体化的优势。如果能够打通个人与家庭设备的联动,让Apple Intelligence实现跨端协同和任务执行,苹果就有机会在下一阶段竞争中建立差异化优势,推动市场重新评估其平台价值。
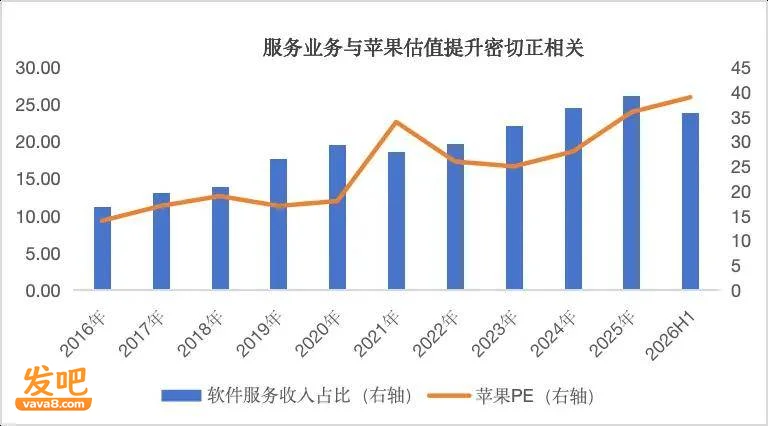
图:苹果服务业务与市场估值密切相关 数据来源:wind,36氪整理 归根结底,过去,苹果争夺的是用户购买多少台iPhone以及使用了多少服务;而未来,它争夺的则是用户愿意把多少生活交给Apple Intelligence。