


宁德时代前三季度营收同比增长56.2%
宁德时代前三季度营收4421.37亿元,同比增长56.19%,归母净利润达645.30亿元,同比增长31.60%。营收高速增长叠加产业链投资收益同比增长73.11%,共同构成业绩亮点。与此同时,公司持续加码研发与产能建设,筹资现金流大幅增长,但经营现金流同比下降23.60%,营业成本增速也高于营收增速,增长质量与扩张效率仍值得关注。 宁德时代于2026年10月20日披露2026年第三季度报告,交出了一份亮眼的成绩单。前三季度,公司实现营业收入4421.37亿元,同比大增56.19%;归属于上市公司股东的净利润达645.30亿元,同比增长31.60%。单季度来看,第三季度营收1652.21亿元,同比增幅高达58.58%,延续了强劲的增长势头。 盈利质量同样扎实。前三季度扣除非经常性损益后的净利润为578.76亿元,同比增长32.68%,与净利润增速基本匹配,显示公司核心业务的盈利能力持续提升,并非依赖一次性收益堆砌利润。基本每股收益达14.13元,同比增长28.22%,加权平均净资产收益率为17.64%,盈利能力处于行业领先水平。
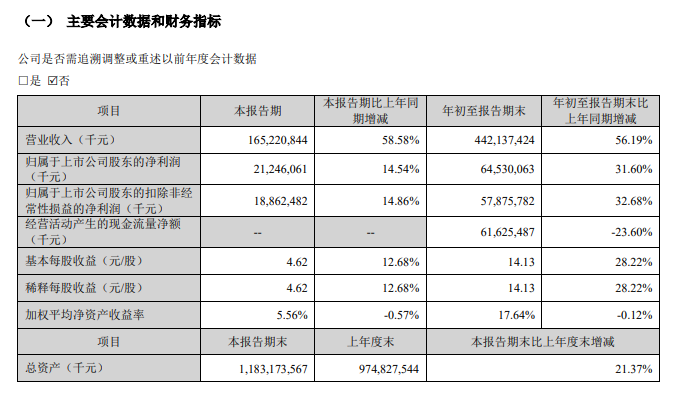
规模扩张的同时,公司资产体量也大幅膨胀。截至2026年9月30日,总资产达11831.74亿元,较年初增长21.37%;归属于上市公司股东的所有者权益为3868.81亿元,较年初增长14.76%。与此同时,公司通过配售H股及发行债券等方式积极拓宽融资渠道,筹资活动净现金流同比暴增724%,为后续产能扩张和战略布局提供了充裕弹药。 值得关注的是,公司在高速增长的同时,还启动了规模达200亿至400亿元的A股回购计划,并推出第二期员工持股计划,彰显管理层对公司长期价值的高度信心,也为股价提供了有力支撑。 营收与利润:量价齐升,增速超预期 前三季度营收4421.37亿元,同比增长56.19%,远超市场此前预期。从单季度节奏来看,第三季度单季营收1652.21亿元,同比增速达58.58%,环比亦保持增长,显示需求旺盛且持续加速。 利润端,前三季度净利润645.30亿元,同比增长31.60%。值得注意的是,净利润增速低于营收增速,主要原因在于营业成本增速(61.61%)略高于营收增速(56.19%),毛利率承受一定压力。这与公司业务规模快速扩张、原材料及制造成本相应增加密切相关。 非经常性损益方面,前三季度合计约66.54亿元,主要来源包括:金融资产公允价值变动及处置收益29.90亿元、其他收益(主要为政府补贴)63.93亿元,以及非流动资产处置损益3.04亿元。剔除上述项目后,扣非净利润578.76亿元,同比增长32.68%,核心盈利能力稳健。 投资收益与财务费用:两大亮点值得关注 前三季度投资收益达90.66亿元,同比大增73.11%,主要来源于按持股比例享有的参股公司净利润,其中对联营企业和合营企业的投资收益为84.36亿元。这一数据折射出宁德时代在产业链上下游广泛布局的战略价值正在加速兑现。 财务费用方面,前三季度财务费用为-14.47亿元(负值代表净收益),较上年同期的-70.16亿元大幅收窄,主要原因是外币货币性项目受汇率变动影响,产生了较大汇兑损失,侵蚀了利息净收入的贡献。利息收入为74.13亿元,利息支出为25.29亿元,利息净收入仍达48.84亿元,体现出公司庞大现金储备带来的财务优势。 资产负债表:规模扩张,结构性变化显著 资产端,应收账款较年初增长47.78%至1129.12亿元,存货增长53.15%至1447.70亿元,两项合计超2500亿元,均与业务规模快速扩张直接相关。在建工程增长44.73%至430.32亿元,固定资产增长至1841.26亿元,反映公司产能投入持续加码。预付款项增长85.26%至264.60亿元,显示公司正在积极锁定上游供应商资源。 货币资金方面,期末货币资金余额为3698.14亿元,加上交易性金融资产627.80亿元,公司持有的流动性资产极为充裕,为应对市场波动和把握投资机会提供了坚实保障。 负债端,短期借款较年初暴增208.43%至398.98亿元,应付债券更是从年初的34.43亿元激增至527.38亿元,增幅高达1431.55%,主要系本期新增发行中期票据及公司债券所致。应付票据增长48.08%至1529.30亿元,应付账款增至1804.42亿元,整体负债规模随业务扩张同步增长。 现金流:经营现金流承压,筹资大幅补血 前三季度经营活动产生的现金流量净额为616.25亿元,同比下降23.60%。尽管销售商品收到的现金达4072.31亿元,同比增长20.4%,但购买商品支付的现金(2962.07亿元)、支付职工薪酬(320.42亿元)及税费(305.44亿元)均大幅增加,导致经营现金流净额有所收窄。这一现象在高速扩张期较为常见,需持续关注后续改善情况。 投资活动净现金流为-574.26亿元,与上年同期基本持平,主要系购建固定资产支出421.67亿元及对外投资支出388.15亿元所致,反映公司资本开支维持高位。 筹资活动净现金流为352.40亿元,同比大增724.03%,主要得益于配售H股募集资金及发行债券(收到现金499.85亿元)。期末现金及现金等价物余额为3333.98亿元,较期初增加334.68亿元,流动性充裕。 股东结构与资本运作:回购彰显信心,H股扩容引关注 截至报告期末,公司普通股股东总数为345,175户。前十大股东中,厦门瑞庭投资有限公司持股22.04%,为第一大股东;香港中央结算有限公司持股17.30%,位居第二,H股投资者持股比例合计超过22%,国际化股东结构日趋成熟。 资本运作层面,公司于2026年7月启动200亿至400亿元的A股回购计划,截至9月30日已累计回购约1094.52万股,成交金额约33.03亿元,回购价格区间为286.53元至331.61元/股。与此同时,公司推出2026年A股第二期员工持股计划,拟向激励对象授予不超过808.16万股,受让价格为158.42元/股,约为当前市价的五折,激励力度较大,有助于绑定核心人才。 此外,公司还批准子公司广东邦普循环科技有限公司注册发行不超过50亿元债券,进一步优化旗下循环利用业务的债务结构,降低融资成本,体现出集团化运营的精细化管理思路。 研发投入:持续加码,护城河不断加深 前三季度研发费用为185.17亿元,同比增长22.9%,占营收比例约为4.19%。尽管受营收高速增长摊薄,研发费用率有所下降,但绝对金额仍保持高速增长,显示公司在技术创新上的投入力度不减。管理费用为93.15亿元,同比增长13.2%,费用管控相对稳健。销售费用为33.71亿元,同比增长40%,与业务规模扩张基本匹配。