


为什么全中国的商场都长一样?
中国的商场,可能比高铁站更早实现了全国统一。
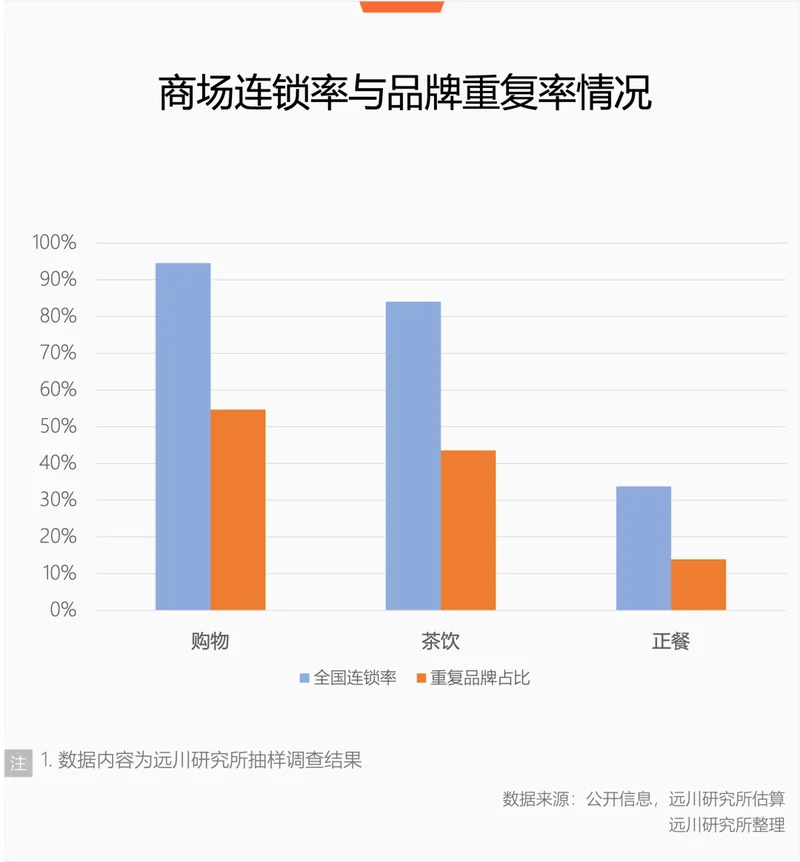
一楼雷打不动是黄金、美妆和造车新势力;二三楼永远是运动服和快时尚女装;想吃火锅、烤肉、自助餐,直接按高层电梯;奶茶、面包、拉面、水饺,请自觉下负一层。 中庭的戏码更熟练,搭个几个IP摆件,堆几排抽奖金蛋,圈几个红薯打卡机位,周末的虚假繁荣氛围就有了。 你长途跋涉,从一线回到县城,来到一家商场,总能在门口发现一家星巴克,在一楼找到小米和华为的门店,以及大厅摆放的界车或蔚小理。 到了二楼三楼,必然有李宁和安踏;四楼未必有海底捞,但五楼肯定有电影院;而到了底楼,必然能找到一家杨国福或者袁记云饺。 这可不是错觉,我们抽样统计了部分购物中心的品牌情况,结果显示,购物板块的连锁比例达到95%,超过一半的购物品牌,至少在两家商场里重复出现。
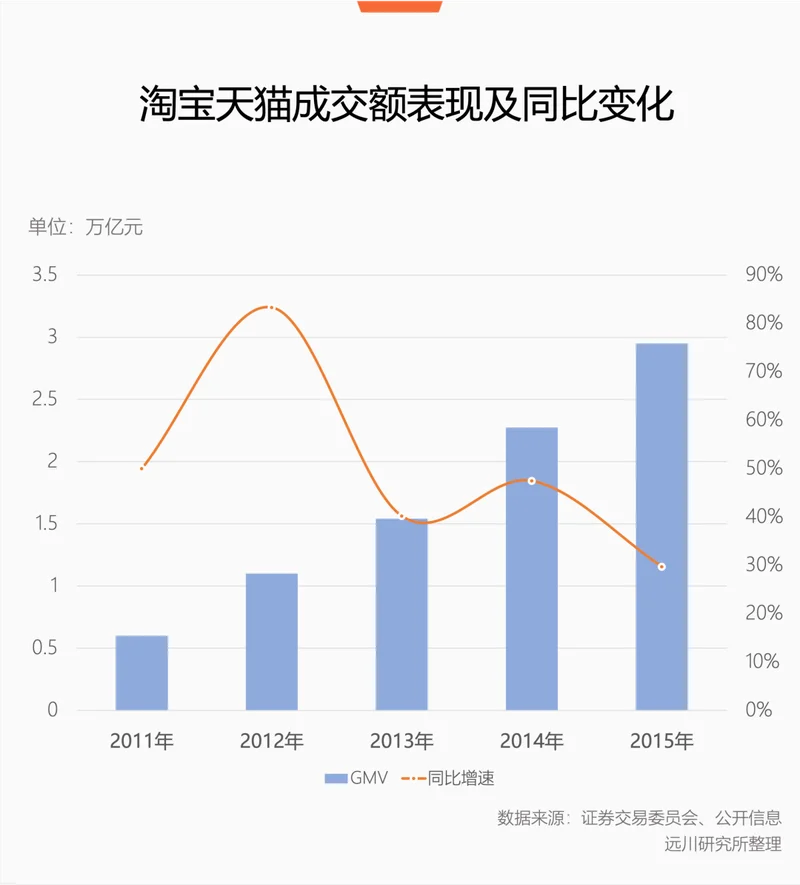
商场本来应该是用来制造偶遇的地方,为什么最后活成了一条稳定输出连锁品牌的流水线? 要理解这套流水线是怎么搭起来的,得先回到2012年那场著名的一亿赌局。 一亿赌局的结 2012年,马云和王健林当着全国观众的面,赌了一个亿。 他们赌的是,八年之后,电商能不能吃掉中国零售市场的半壁江山。 一个手里攥着淘宝和天猫,琢磨着怎么把天下商铺全塞进一块屏幕里;一个坐拥万达广场,相信中国人总不能永远不出门。 赌局开始后,马云先动了手。马老板先把最容易搬上网的产品截胡了。 衣服拍几张图,家电标上底价,鞋子理好尺码,全给塞进搜索框。消费者也是学得快,去商场光试不买,回家掏出淘宝买单。 2012年,淘宝和天猫的成交额首次突破万亿[1],同比上涨约80%。
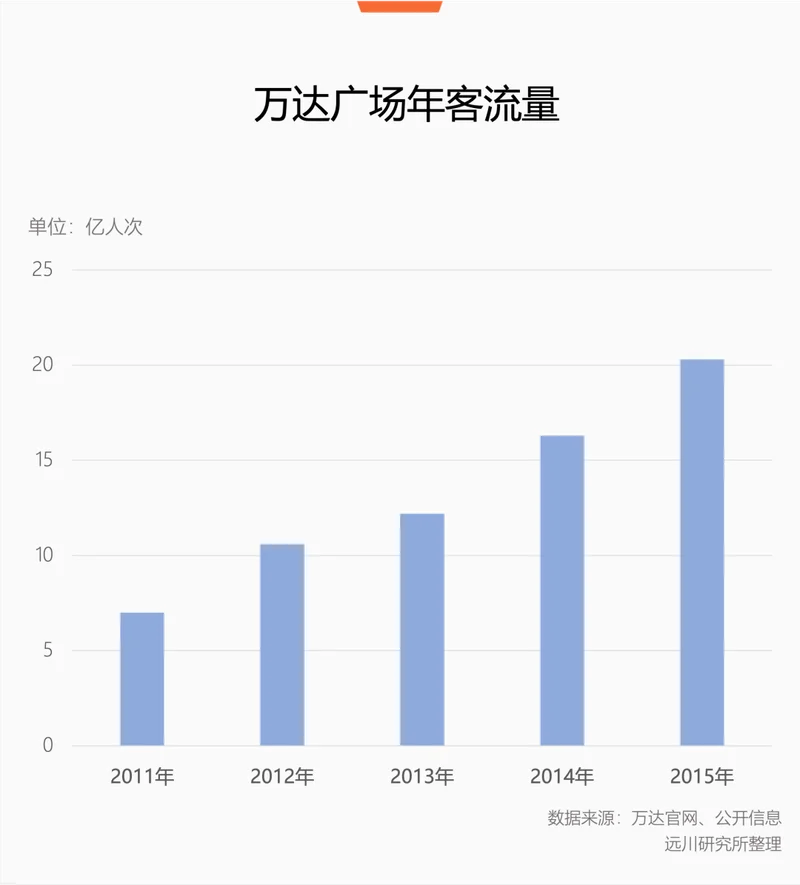
商场成了出钱出场地的活菩萨,王健林站在前面接客,马云躲在后面收钱。 第一回合,马云攻得很猛,王健林当然不肯坐着挨打。他没有拿货架硬挡搜索框,而是把战线往后撤了一步,既然守不住商品,那就守住人的时间。 于是,万达开始大刀阔斧地腾笼换鸟,把百货往外清退,转手就用餐饮、影院和儿童乐园把场子填满。但防守只是第一步,王健林直接把手伸向了电商的地盘。 2013年,万达试图通过会员、大数据和移动终端,摸清走进万达广场的消费者是谁、买了什么,又去了哪里。 既然马老板能在线上指挥消费者逛街,万达也可以凭借全国的购物中心,反过来把线下客流装进自己的系统。 单枪匹马还不够,王健林又开始拉盟友。 2014年,万达把腾讯和百度请上桌,三方组成“腾百万”,准备打通会员、支付、积分和数据系统。到了2015年,飞凡正式上线。万达的胃口很大,想把全国的商场全装进同一套系统里。 可到了2015年底,当年的亿元赌局还没定胜负,万达自己先扛不住了,一口气关了40多家百货[2]。 百货虽在关门,但万达广场还在开。2012年至2015年,万达广场从66座开到135座,年客流几乎翻了一倍[3]。
由此可见,真正拉垮的不是购物中心,是飞凡那场线上反攻。 2016年万达自己也承认,当初说好的投资合作没落定。这场号称集结了三路大军的围剿,真到了冲锋陷阵的时候,就剩万达自己在那扛旗。 飞凡虽没能干过电商,但这不代表马云就赢麻了。 马云们手里握着流量,却缺少让人停留几个小时的场景;王健林们手里握着商场,却始终没能把线下客流变成自己的互联网入口。 一个攻不上去,一个吃不下来。 到了2016年底,眼看着僵持不下,马云换了风口,说纯电商时代快到头了,接下来属于线上与线下融合的“新零售”。 这句话听上去像战略升级,实际上更像一纸停战书。电商拿走了标准商品,商场守住了餐饮、娱乐和人的时间。
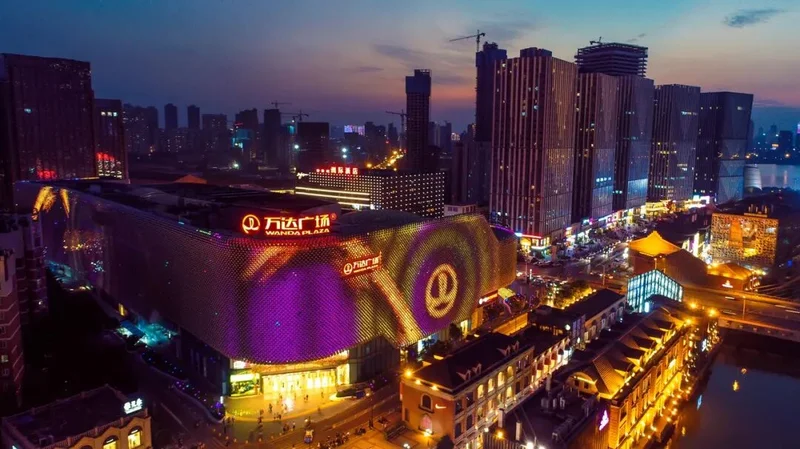
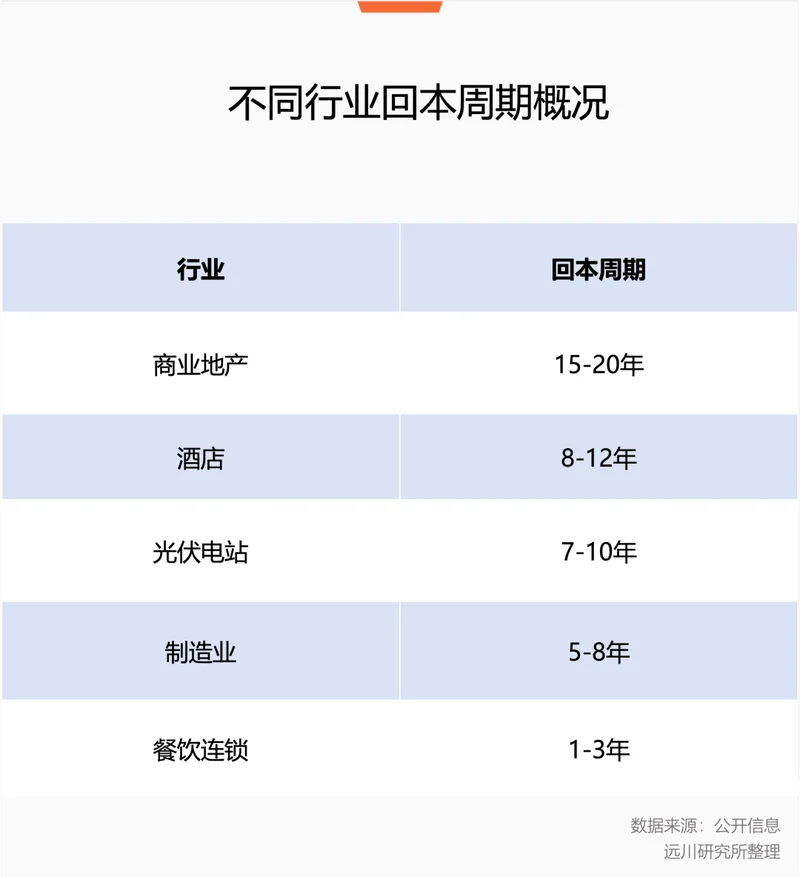
遍布全国的万达广场 偏偏同年,中国新建成购物中心面积约575万平方米,体量稳坐全球头把交椅[4]。 在那个房地产起飞的年代,基本上是住宅楼盘圈到哪,商业地产的图纸就直接复制粘贴到哪儿。 但问题来了:商场的供给过剩,给商场交租续命的品牌,却有点儿不够用了。 被消灭的差异 每个头疼商场招商的老板,心里都清楚一件事儿——开商场是一门砸钱狠、操心多、回本比蜗牛还慢的重资产生意。 按照仲量联行的摸底数据,那些机构去收购现成的零售物业,算下来的回本周期通常可达15到20年。 别忘了,这还是接盘现成买卖的账。要是从拿地、打地基开始算起,这周期长得恐怕得20年往上。
除了长回收期之外,商场还要面对即时的空置压力。报告显示2025年商场项目整体空置率由10.5%上升至11.6%;关闭门店超过7.9万家,新开门店约7.32万家[5]。 换句话说,商场平均每关闭100家门店,只补进约93家新店。长期的投资还没收回来,眼前又不断有铺位需要补。 一门生意一旦要做二十年,老板最怕的就不是没惊喜,而是中途出意外。 于是,供需两头很难达成一致。商场只图一个稳字;可大门外的消费者呢,永远在眼巴巴地盼着新。 这种矛盾,最先体现在招商上。在招商总眼里,确定性比可能性更重要。 同一个铺位面前,本地主理人拿着厚厚的菜单和情怀,求商场给两年时间养个招牌;而全国连锁品牌拍在桌上的,是实打实的流水账本和下个月就能开业的准信。 前者说自己潜力无限,后者直接把房本和征信拍在桌上。商场上百亿的盘子,当然闭着眼也会选后者。 2025年,北京超极合生汇西区开业,对外宣称引入近300个品牌,首店比例高达35%。但仔细看这份“首店”名单,基本都是骆驼、超级安踏、西西弗等老面孔[6]。 所谓首店,首的可能是区域、店型,并不是让一个没经过市场检验的生手来试错。 商场最喜欢的状态大概是:店可以新,但品牌必须熟。
图片来源:网络 其次,业绩考核也给了商场不小的压力。 一家特色新店要熬出头,起码得扛过半年的冷清,但月底的月报、季度的复盘可等不了这么久。 这种压力并不意味着商场完全不换店,而是把变化严格控制在安全范围内。超一半的购物中心开关店比落在0.8至1.2之间,开店与关店规模大体接近[5]。
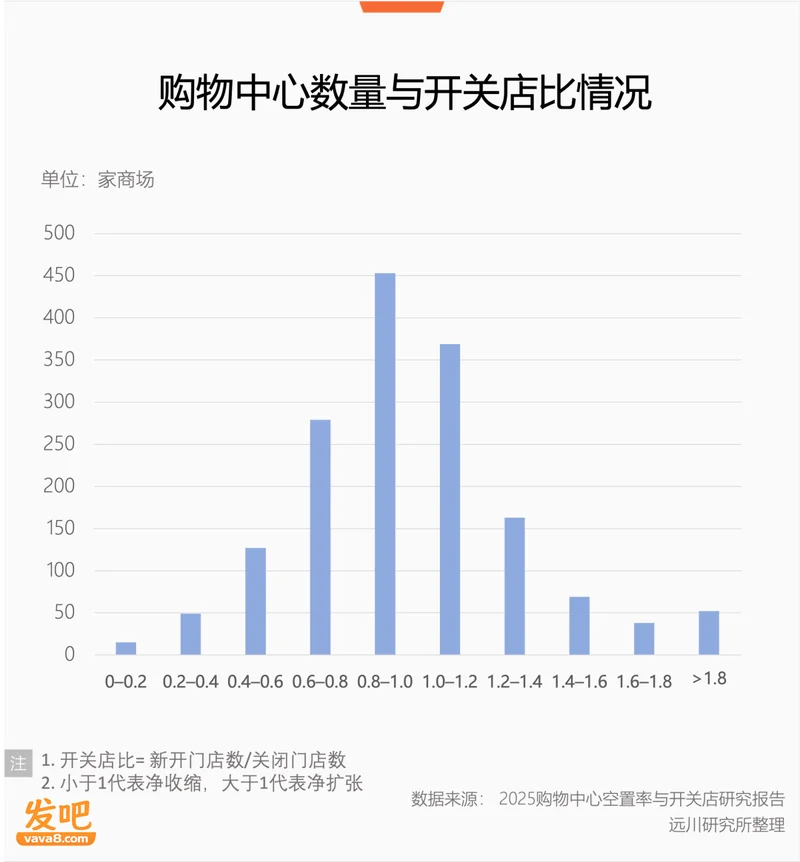
大多数商场不是完全不动,而是以修补为主,尽量不让品牌组合发生剧烈波动。 能留在线下、又付得起租金的生意,本来就没几种,商场卖的东西当然越来越像。 对管理层来说,这种动态平衡同样是一项经营结果。毕竟同质化更多出现在消费者的抱怨里,空置率却关系到自己的饭碗。 不过,这口大锅也不能全扣在商场头上。 资本投资一家品牌,通常不会满意它只在自己的一亩三分地经营,而是要把它变成一台能无限复制的印钞机。 商场刚好就是这台机器最完美的插座。连锁品牌要扩张空间,商场要租金和满租率,双方一拍即合。 至于那些真正有意思的本地小店,光是核心商圈的天价租金就足以把它们挡在门外。 所以,商场同质化并不是风险管理失败,恰恰是风险管理太成功了。 消费者想在商场里开个盲盒,碰见点意外,商业系统却负责把所有意外提前消灭。 短效的繁荣 商场老板们不是不知道自己无聊,只是不敢真的动。 你前脚刚清退一家老店,后脚招商、装修就得折腾好几个月。稍微带点个性的特色新店还没把口碑熬出来,空置率的数据就已经砸在了月底的KPI上。 既然动不了地基,商场干脆把手伸向了中庭的IP联名。 过去联名活动是节假日才搞的辅助营销,现在硬是被逼成了全年无休的常态化续命手段。 在这套玩法里,北京朝阳大悦城属于优等生。2025年,项目举办了超过120场首展首发活动,靠着快闪硬是收割了1.5亿元的销售额[7]。 上海静安大悦城更狠,一年落地100多场IP快闪,超六成都是首站,直接顺走2.2亿元真金白银[8]。
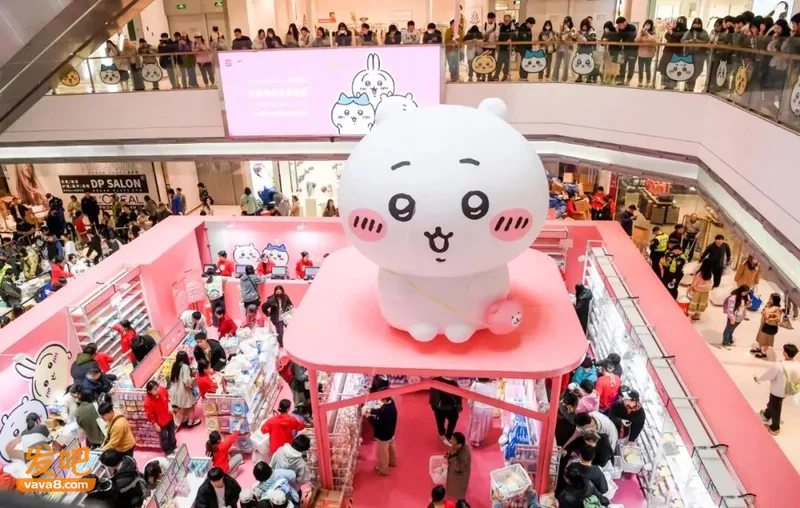
静安大悦城快闪活动 按照这个频率计算,静安大悦城平均四天就要更新一场活动。IP轮流进场,背景板按月杀青,商场中庭活得像一座没有淡季的横店。 但数据确实立竿见影,去年静安大悦城仅暑期两个月靠IP接力让客流同比增长21%[8]。 客流涨了,钱赚了,社交媒体上的打卡照也铺天盖地。招商部松了口气,运营部拿到了素材,最后全变成了报告里那句“年轻消费群体显著提升”。 但个别项目的增长,并不能代表行业整体。2025年仍有51.9%的百货和零售企业在面临客流下滑,只有34.5%保住了增长[9]。 事实上,两组数据一点也不打架,对商场来说,IP快闪更像一剂见效迅速的止痛药。几天之内,数据着实好看。但药效一过,围挡撤走,商场里的品牌组合并没有发生变化。 它缓解的是短暂的客流焦虑,治不了同质化这场慢性病。
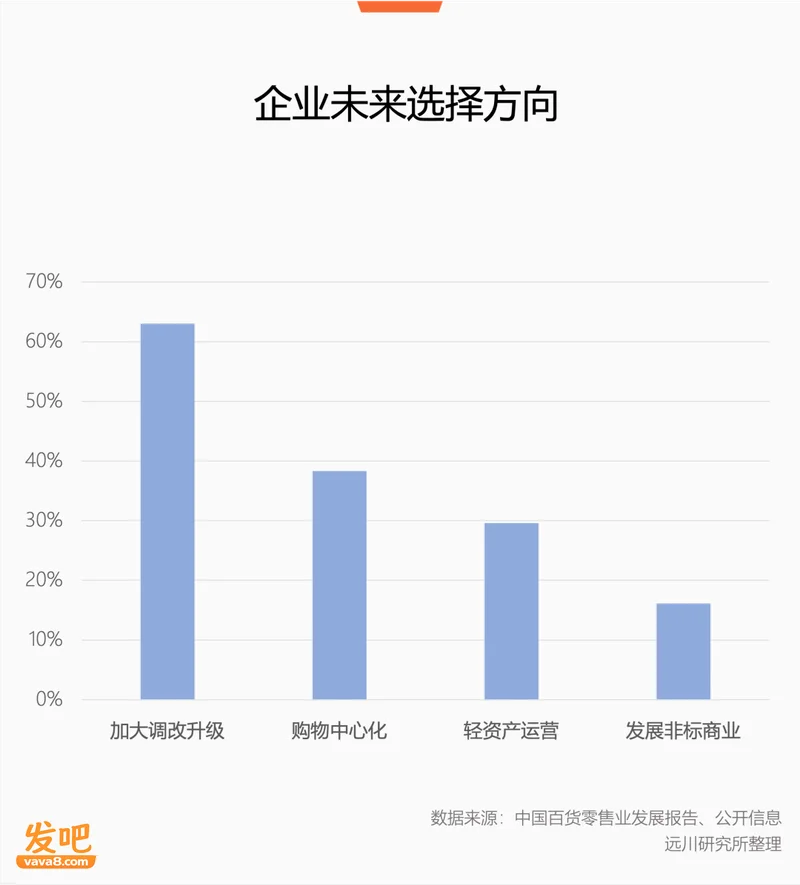
图片来源:小红书 不确定性才是商场的资产 买来的IP顶多搞个一时的“人从众”,自己长出来的东西,才能让大家来了又来。 不过,传统商场也不是全在原地等死,总有几个开始给自己换药方的。 南京西路的CP静安,前身是晶品购物中心。华润接盘后,没有只换几块中庭展板糊弄事,而是直接把客群和业态全盘洗牌。一口气塞进106家首店,占比直接过半。 这刀子动得狠,见效也快,2025年零售额直接窜了37%,客流量涨了33%[10]。 武汉江汉路X118也不赖,转型前,这座有二十年历史的老商业体开铺率一度不足一半,半截身子已经入土了。后来直接梭哈二次元,还拿出15%的黄金区域做化妆间、更衣室等空间[11]。 想挣年轻人的钱,就得掏出诚意。2024年X118做出了2.5亿元人民币的营业额,粉丝们一周恨不得去踩三次门槛[11]。 这两家还不能算纯正的非标,但至少戳破了一点:无聊才是商场最大的死罪。非标商业其实就是把这步棋走得更毒辣了。 拿上海来看,安福路背后没有高大上的招商总监,全靠大店、新店野蛮生长;上生新所地段不占优,靠着老洋房和露天泳池,拼出了一种中产生活方式;淮海路上的门店换了一茬又一茬,照样有新消费品牌前赴后继。 它们的共同点是没消除不确定性。 传统购物中心习惯在开业前把品牌名单填满,非标商业则允许新的内容在经营过程中不断生成、试错和更替。 在这个行当里,大家嘴上都知道得变。2025年有62.5%的受访企业加大了调改力度,超过七成的老板把2026年的KPI压在了业态调整上。可真到了掏钱的时候,只有16.1%的人敢真正下场去碰非标商业[9]。
赵武灵王要是按照今天一些商场的调改思路,大概不会推行胡服骑射,而是给长袍印个联名款,再请几个骑兵来中庭快闪。 商场要活命,靠的是真刀真枪的革新,而不是闭着眼睛抄同行的作业。真正难的从来不是找答案,而是谁舍得砍掉眼前的利润。 十四年前,马云拿走了商品,王健林保住了人流。 商场赢得了生存,却把战时建立起来的防御体系,误当成了和平年代的经营答案。 十四年后,商场逃过了电商的追杀,却被自己最成功的那套生存经验困住了。