


4.66万亿持股暴增30%,谁在抄底?
中证协刚下发的一份行业分析,把很多人看愣了。截至2026年6月末,境外机构和个人手里攥着4.66万亿人民币的境内股票,比2025年末暴增了将近30%。
这个数字什么概念?半年多时间,海外资金往A股砸进来的钱,平摊到每个交易日都是几十亿的规模。可就在一年前,市场上还到处是"外资撤离""看空中国资产"的声音,怎么突然就翻脸加仓了? 更耐人寻味的是,这波外资进场,买得最凶的方向里,券商股排得上号。香港中央结算一口气新进了5家上市券商的前十大股东名单,高盛的自有账户也悄悄摸进了华林证券。一边是舆论场唱空,一边是真金白银扫货,这中间到底发生了什么?
4.66万亿这个数,得先掰开了看。 很多人第一眼看到标题,以为外资拿了4万多亿专门买券商,那可就闹笑话了。 这个4.66万亿,是境外机构和个人持有境内股票的全口径数字,里头既有通过陆股通买的,也有QFII、RQFII渠道进的,还有各类外资私募直接下场的。券商股只是其中一块,虽然增配明显,但远不到"重仓押注"的程度。 真正值得琢磨的,是这30%的增速。翻一下历史数据就知道,2024年8月的时候,境外资金持有A股的规模大概在2.48万亿,2024年9月底一波行情拉到3.13万亿,之后又回落震荡了大半年。 到2025年中,这个数字是3.07万亿。也就是说,从2025年中到2026年中,一年时间外资持仓从3万亿出头冲到4.66万亿,净增了将近1.6万亿。
这个量级,在过去十年都排得上号。 更关键的是钱从哪来。东方财富的统计显示,2026年一季度北向资金净买入3274亿元,创了历史同期新高;二季度再买2086亿元,刷新了陆股通开通以来的单季纪录。 两个季度加起来,北向 alone 就砸进去5300多亿。国信证券拆过这笔账,其中长线稳定型外资占了大头,二季度单季就流入约1859亿元,短线热钱反而只有254亿左右。 我个人对这个结构变化特别在意。过去一提外资买A股,很多人第一反应是"北水南下""热钱快进快出",涨起来猛砸下去也猛。 但这一轮不一样,进来的主力是主权基金、养老金、大型资管这类长钱。这类资金的特点是决策慢、但一旦建仓就不容易跑,它们看的不是一两个月的涨跌,而是三五年的配置价值。
说白了,海外那些管着几千亿美金的基金经理,不是来炒短线的,是在重新算一笔账:中国资产到底该配多少。 过去几年他们低配中国,是因为觉得增速下台阶、地产有风险、出口不确定。 现在为什么反手加仓?我看核心就两条:一是中国股市的估值确实打到了历史低位,往下空间有限;二是美联储降息周期开启,美元资产的回报率在往下走,全球资金总得找出路。中国A股的股息率、盈利增速摆在这里,性价比就出来了。 但长钱建仓也得选方向。它们扫货的清单里,为什么会出现券商? 这得从券商这个行业的脾气说起。券商股在A股有个外号,叫"牛市旗手"。
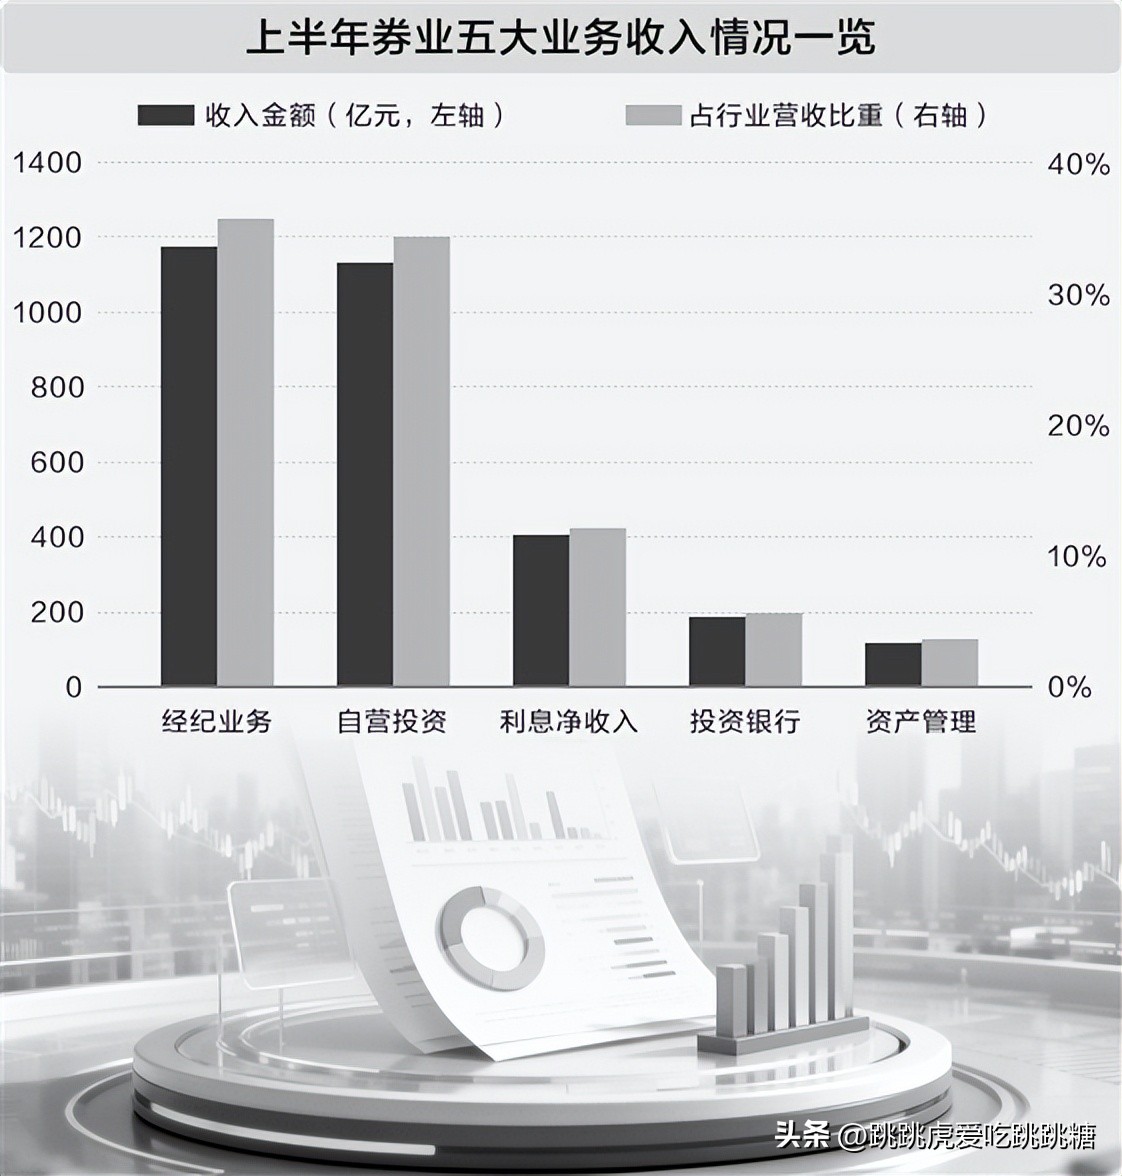
意思是只要行情来了,券商的业绩弹性是最大的——交易活跃了,经纪业务收入就涨;IPO重启了,投行业务就回暖;自营盘拿着股票和债券,市场一涨更是直接增厚利润。所以每一轮行情启动,最先动的往往就是券商。 2026年上半年的数据,已经把这个逻辑兑现了一半。中证协的统计,150家券商上半年合计营收3298.10亿元,净利润1386.64亿元,同比分别增长31.38%和23.50%。 上市券商更夸张,43家上市券商上半年归母净利润合计1553.93亿元,同比增长49.28%。接近50%的利润增速,放在全市场都是排得上号的。 更具体的持仓名单也能看出门道。香港中央结算有限公司——也就是陆股通的代持账户——今年新进了国泰海通A股、东方证券A股、第一创业等5家券商的前十大流通股东。 其中第一创业的持股比例到了1.98%,国泰海通1.56%,东方证券1.53%。高盛国际则新进了华林证券的前十大股东。
这些名字不是随便挑的。国泰海通是行业老大,合并之后体量直接跻身全球前列;东方证券在资管业务上有特色;第一创业是中小券商里弹性比较大的。外资选的标的,既有行业龙头,也有弹性品种,思路很清晰。 我倒不觉得这是什么"神秘资金"在抄底。说白了,外资买券商,本质上买的是"中国资本市场要活跃"这个预期。 2026年以来,从交易制度优化到中长期资金入市,从并购重组松绑到投行业务回暖,每一项政策都在指向同一个方向:把市场做活。券商业绩的修复,就是政策落地最直接的体现。 但这里有个容易被忽略的细节。很多人以为外资买券商,是判断"牛市来了"。其实未必。外资的行为模式,跟国内散户完全不一样。散户看到成交量放大就冲进去买券商,赌的是行情继续涨。 外资不是,它们更多是在做"估值修复"这一段——从极度悲观到合理估值,这个区间是确定性最高的。等到市场情绪真正亢奋、券商股估值打满的时候,它们反而可能开始减仓。
换句话说,外资现在买券商,是在捡便宜,不是在追高。 这就引出了一个很多人不愿意面对的问题:这波外资流入,到底能不能持续? 先说一组容易被忽略的对照数据。2024年9月底那波"924行情"之前,境外资金持有A股的规模是2.48万亿左右,政策一出、行情一拉,两个月冲到3.13万亿。然后呢?2025年上半年又震荡回落,甚至有几个月是净流出的。外资从来不是铁板一块,长钱要配,但短线资金该跑还是跑。 我不是说这波行情会重演2024年的剧本。但有几个风险点,得跟普通投资者讲清楚。 第一,4.66万亿这个数字里,有一部分是股价上涨带来的"浮盈",不全是真金白银净买入。比如你原来持有100亿的股票,股票涨了20%,账面就变成120亿,这中间有20亿是增值,不是新买的。
所以看外资流入,不能只看持仓市值,得看实际净买入额。一季度3274亿、二季度2086亿,这个净买入数字才是硬货。 第二,外资的流向跟美元利率高度绑定。美联储如果降息节奏慢于预期,或者美元重新走强,新兴市场的资金回流压力就会加大。2022年那一波外资大规模流出A股,就是美联储激进加息的直接后果。这个变量现在还悬着,不能不防。 第三,也是最关键的一点:券商股的业绩弹性,是建立在市场持续活跃的基础上的。上半年A股日均成交额相比2025年明显放大,经纪业务收入同比增长了54%。 但如果成交量回落,券商的业绩弹性会反向收缩。现在券商股的估值已经修复了一截,再往上走,需要的是真实的赚钱效应,而不是政策口号。 我自己的判断是,外资这波加仓,标志着全球资本对中国资产的态度从"低配"转向"标配",这个大方向短期内不会逆转。但"标配"不等于"超配",4.66万亿听起来多,占A股总流通市值的比例其实也就4%左右,跟2021年的高点比还有空间,但也远没到"外资抱团中国股市"的程度。
对普通投资者来说,与其盯着外资买什么就跟着买什么,不如想明白一件事:外资在做的是配置,你在做的是投资。它们可以拿三五年等估值回归,你能不能?如果答案是否定的,那追涨杀跌的结局,大概率是给外资抬轿子。 券商股作为行情风向标,它的价值不在于"能不能翻倍",而在于它是观察市场温度的一个窗口。当外资开始悄悄建仓券商的时候,说明专业资金认为这个位置已经有赔率了。但赔率不等于胜率,真要下注,还得看自己的风险承受能力和持有周期。 资本市场永远不缺故事,缺的是在喧嚣里保持清醒的人。