


一年关闭670家银行,发生了什么?
一年减少670家农村中小银行,国家却连续注资大型金融机构。合并与注资背后,不只是金融监管加强,更折射出房地产调整、居民负债收缩和信贷需求变化。银行体系能否真正恢复活力,最终取决于实体经济能否创造投资回报、就业和居民收入。
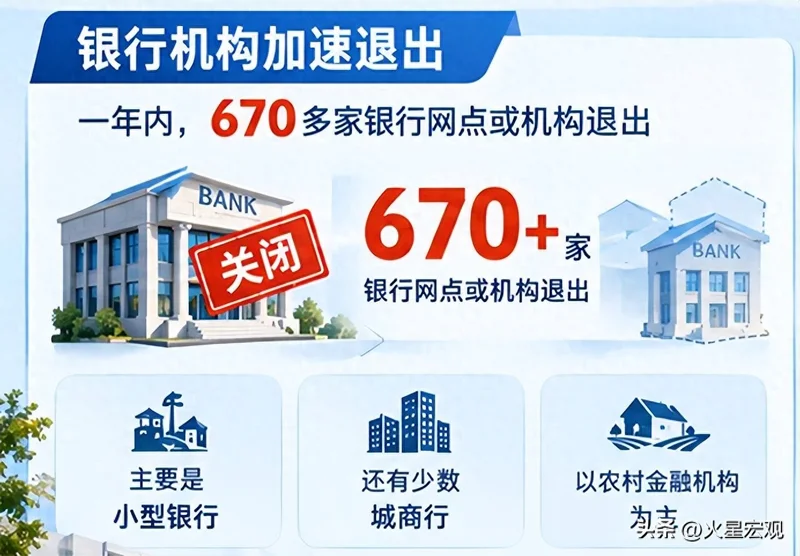
一年减少670家农村中小银行,四年间银行法人机构数量大幅收缩。与此同时,国家又连续拿出数千亿元,为大型银行和保险机构补充资本。 一边合并,一边注资;一边做减法,一边做加法。 中国金融体系究竟发生了什么? 这不是简单的银行关门潮,而是一场涉及风险处置、资本重组和金融资源重新配置的结构性调整。更值得关注的是,银行体系的变化,正在折射房地产、居民负债和企业融资需求的深刻转变。
一、670家银行退出:中小银行为何率先进入整合期?
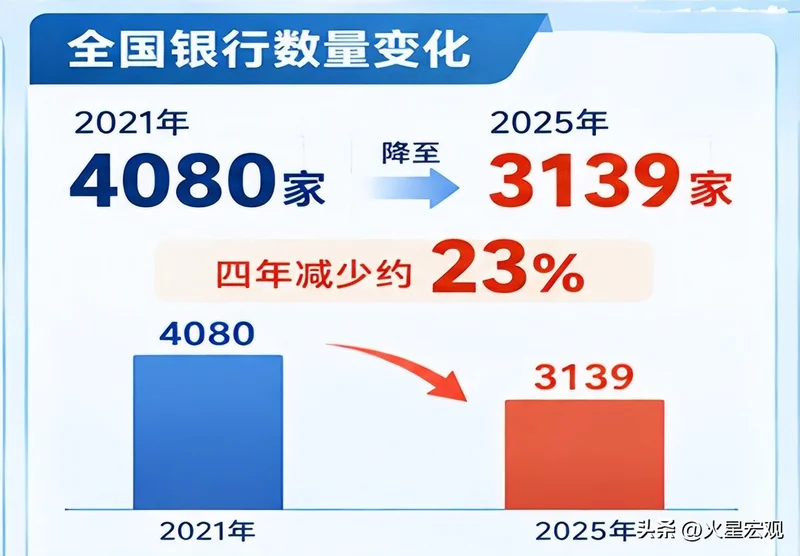
先看一组数字。 金融监管总局披露,截至2025年末,我国银行业金融机构法人数量为3619家,较上年末减少676家。其中,农村中小银行减少670家,降幅达18.6%。需要说明的是,这里统计的是法人机构,不是所有银行营业网点;机构退出也不等于全部倒闭,其中相当一部分是被吸收合并或改建为分支机构。相关数据 为什么整合的主力是农村中小银行? 过去几十年,中小银行深入县域和地方市场,为农户、小微企业及地方经济提供融资。它们是金融服务进入基层的重要渠道,但规模小、业务集中、资本补充能力有限,也使它们更容易受到当地经济波动的影响。 经济景气时,企业扩产、居民买房,贷款需求旺盛,银行能够通过扩大业务获得收益。可当房地产持续调整、地方企业经营承压、融资需求减弱时,过去的经营模式就可能面临挑战。 一方面,部分银行的客户集中于当地房地产产业链、地方企业和融资平台,借款人的偿债能力下降,资产质量就会承压。另一方面,中小银行的客户和收入来源相对集中,风险管理、公司治理和资本实力也存在差异。一旦不良资产增加,依靠自身利润消化损失可能并不容易。 因此,监管部门推动合并重组,目的不仅是减少机构数量,更是把风险管理能力不足、资本实力较弱的机构,整合到治理和风控能力更强的主体之中。 一年减少670家农村中小银行,反映的是金融体系在经济低迷周期中从数量扩张转向结构优化。 不过需要注意的是:合并可以改变风险由谁承担,却不能自动消灭风险。如果问题贷款背后的企业仍然经营困难,房地产资产仍在调整,接手银行就必须继续面对不良资产处置和资本消耗的压力。 二、比银行数量减少更值得关注的,是信贷需求正在变化。
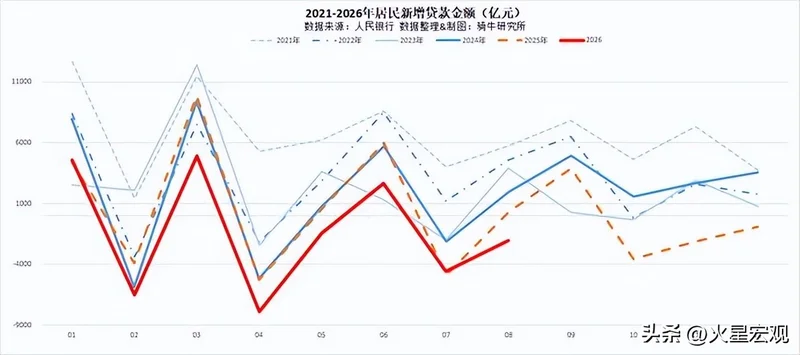
银行为什么越来越难做?答案不只是利率下降,更在于过去支撑银行快速扩张的融资需求,正在发生变化。 房地产曾经连接着开发商融资、居民住房贷款、建筑施工、建材家居等大量经济活动。如今房地产市场进入调整期,这条庞大的信贷链条也随之收缩。 居民对新增负债更加谨慎,企业投资更加注重回报,部分地方融资平台则在推进债务风险化解。银行面临的难题,已经不只是有没有资金,而是谁需要贷款、谁有能力偿还,以及贷款投向哪里才能获得合理回报。 央行数据显示,2026年前8个月,社会融资规模增量为23.91万亿元,同比少增2.64万亿元;对实体经济发放的人民币贷款增加10.23万亿元,同比少增2.71万亿元。同期,企业债券净融资达到2.79万亿元,同比多增1.23万亿元。 这些数字说明,社会融资总体上增长变慢且融资结构正在变化。银行贷款扩张失速更为明显。 居民部门的变化更加值得关注。前8个月居民新增贷款由上年同期增加7111亿元,转为净减少1.03万亿元。这反映出居民整体新增借款意愿明显减弱。 对银行而言,这会形成多重压力。 贷款利率下降,新增贷款的收益空间可能收窄;存款成本调整存在滞后,净息差因而承压。如果优质企业缺少扩张意愿,银行即使拥有充足资金,也未必能找到风险可控、回报合理的贷款项目。 过去,银行扩张的重要动力来自房地产、基建和地方投资。如今,旧的信贷增长模式正在调整,新的融资需求却未必能完全接上。 银行是经济运行的镜子,也是经济变化的传导渠道。 当居民不愿增加负债、企业不愿扩大投资时,单纯增加金融体系的资金供给,并不能自动转化为消费、就业和收入增长。 三、大银行补资本、中小银行合并:国家在应对什么?
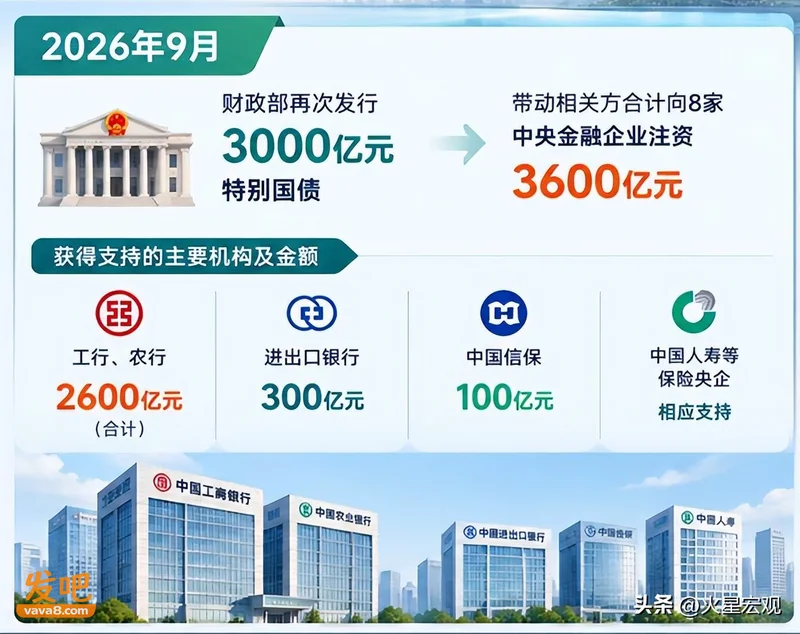
把中小银行整合和大型金融机构注资放在一起看,金融政策的逻辑就更加清楚了。 2025年,财政部发行5000亿元特别国债,支持中国银行、建设银行、交通银行、邮储银行补充资本,相关机构合计募资约5200亿元。2026年9月,工商银行、农业银行等8家中央金融企业又披露增资安排,合计补充资本3600亿元。 为什么大型金融机构还要继续补充资本? 因为资本是金融机构抵御损失的重要缓冲,也是满足监管要求、维持和扩大信贷投放的基础。资本越充足,银行面对潜在不良贷款和经济波动时,通常就有更大的承受空间。 因此,中小银行整合与大型机构补充资本,并不矛盾:前者着眼于压降局部风险、优化机构布局;后者着眼于增强大型金融机构的资本实力和风险抵御能力。两者共同指向一个目标:让金融体系更加稳健,并继续为实体经济提供融资支持。 但这里还有一个更深层次的问题。资本充足,不等于贷款需求充足;银行有能力放贷,也不等于企业有意愿借钱。 如果企业缺少订单,居民收入预期偏弱,房地产市场尚未稳定,那么即使银行获得了更多资本,也不能保证资金立即转化为有效投资和消费。反过来,如果为了扩大贷款规模而降低风险标准,又可能积累新的不良资产。 这意味着,银行体系的改革不能止步于合并机构、补充资本和提高风控水平。更重要的是,让金融资源进入真正能够创造价值的领域,让企业有投资回报,让居民有稳定收入和消费能力。 归根结底,银行体系可以通过重组变得更集中,通过注资变得更强壮,但经济活力无法靠银行自身制造出来。 只有当企业愿意投资、居民敢于消费、就业和收入预期逐步改善,金融资金才能更顺畅地进入实体经济,形成投资、就业、收入与消费之间的良性循环。 这才是理解中国银行业这场结构性调整的关键。