


机器人赛道迎来资本泡沫清算?
近一个月,机器人企业接连爆出破产清算的消息。根据深圳市中级人民法院官网消息,10月19日,盈合深圳机器人与自动化科技有限公司(以下简称“盈合机器人”)将召开首次债权人会议。今年7月,深圳中院受理债权人对盈合机器人提出的破产清算申请。天眼查显示,这家机器人公司成立于2020年3月,曾在巅峰时期拿到5亿美元估值,明星股东包括美团战投、字节跳动战投、金沙江创投和熊猫资本。盈合机器人并非孤例,刚过去的9月,深兰机器人(上海)有限公司(以下简称“深兰机器人”)、智橙动力(苏州)科技有限公司(以下简称“智橙动力”)同样走到了“终局”。 但另一组数字指向了相反的方向。IT桔子融资数据显示,2026年前8个月,机器人赛道融资额1245.1亿元,已达2025年全年的两倍;与此同时,有报道称,截至今年7月已有50家机器人公司进入上市流程。 一边是企业在破产出清,一边是企业在排队敲钟。冰火两重天之下,机器人行业的深层次问题浮出水面:行业变天了吗?如果变了,变的是资本的温度,还是对企业的评判标准?眼下这一轮破产,能否被解读为泡沫破裂的前兆? 冰火交织,多家明星企业走到尽头 10月19日,盈合深圳机器人与自动化科技有限公司(下文称“盈合机器人”)的首次债权人会议即将召开。这家注册于深圳、成立于2020年3月的企业,曾经历过巅峰估值达5亿美元(约合人民币33亿元)的高光时刻,引来美团战投、字节跳动战投、金沙江创投与熊猫资本下场投资。 盈合机器人并非个例,刚过去的9月,多家机器人企业传出破产消息。
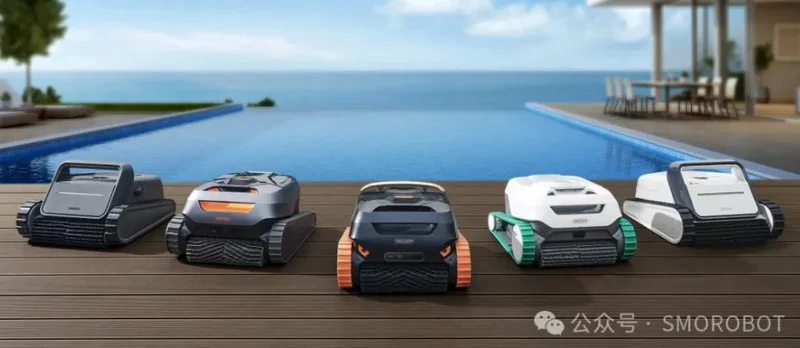
智橙动力。图片来源:深圳市机器人协会 天眼查显示,9月7日,科沃斯和“大疆教父”李泽湘曾递出橄榄枝的泳池清洁机器人品牌SMOROBOT母公司智橙动力申请破产审查。这家成立于2021年的公司同样曾拥有明星光环:创始人曾担任小米生态链企业CEO,核心团队来自微软、小米、大疆等公司,投资方包括李泽湘参与创办的清水湾基金、知行一号基金以及科沃斯,甚至在2025年初——机器人赛道刚开始热络时,该公司曾公布累计销售额已接近1亿元。
2023年,深兰科技自主研发生产的AI室内清洁机器人——小兰鲸在英国、挪威、西班牙等地“上岗”。来源:深兰科技网站 同一时间窗口里,更早入局的深兰机器人(上海)有限公司也走到了尽头。根据天眼查,9月7日,破产管理人发布第五批职工债权公示,包括前四批已确认的部分,累计涉及职工人数超百人,总职工债权规模突破2300万元。早在今年5月,该公司破产清算已由上海市浦东新区人民法院裁定受理。 深兰机器人成立于2018年5月,是人工智能企业深兰科技旗下独立机器人子公司。依托母公司在计算机视觉、自主导航、路径规划和人机交互等领域的技术积累,深兰机器人曾快速铺开了多条产品线,并曾披露大额订单,如旗下消毒机器人“兰精灵”获得某世界500强企业2.5万台订单;另一项是LG计划在三年内采购数万台消毒机器人。 三家公司的技术路线、融资背景各不相同,却在同一时间集中倒下。而在企业接连谢幕的同时,行业内部的炮轰也在出现。 在上市的第10天,工业机器人“眼脑手”供应商梅卡曼德创始人邵天兰就在朋友圈连发长文,指出部分具身智能企业利用“数采中心”和关联交易制造虚假收入。这也是第一次有从业者把“收入真实性”这个问题公开摆上台面、引发大规模关注。
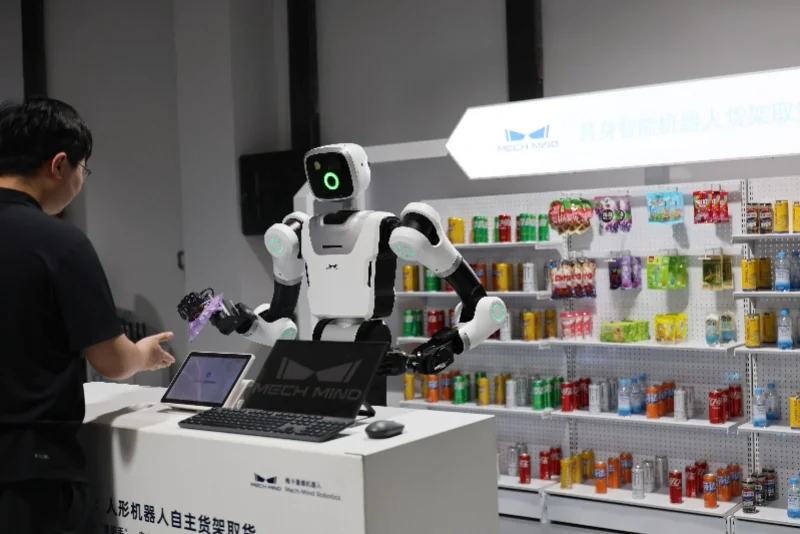
今年6月15日,在梅卡曼德(天津)机器人科技有限公司,人形机器人进行自主货架取货。新华社发 资本重构,资金向头部项目集聚 破产名单在变长,赛道里的钱却并没有变少。 IT桔子融资数据显示,2026年前8个月,机器人赛道融资额1245.1亿元,已达2025年全年的两倍。一边是创下新高的融资总额,一边是不断变长的破产名单,两个看似矛盾的事实背后,是钱流向了哪里。 不过,华芯资本关注AI和具身领域的合伙人梁东健告诉南都记者,与其说行业在“降温”,不如说是“清算开始了”。“今年前8个月赛道融资总额创了新高,但钱不再撒胡椒面了。潮水没退,是水位在重新分配——头部在涨潮,腰部在退潮,尾部已经搁浅了。” 在梁东健看来,“被清算”的公司集中在人形整机、纯概念大脑和数采三个领域的公司。“腰尾部的整机公司,尤其人形整机,两年冒出来几十家,方案同质化,现在基本没有新钱进去;纯概念的大脑公司,没有数据闭环、只靠demo和论文的,估值倒挂最严重;另外是数采这门生意,邵天兰那条朋友圈之后,投资人对‘数采中心贡献的收入’会多打三个问号,这块的估值体系在重构。我感觉,腰部项目能成的交易比一年前少了至少一半,但头部项目的单笔金额翻倍,这不是退潮,是马太效应”。 换言之,“被清算”的不是机器人这条赛道,而是赛道里机器人企业的几种活法。 一线的感受与投资人高度一致。一位业内人士也向南都记者提到,“与其说降温,不如说是头部效应更为集中了。大量的头部企业可以融到相对多的钱,但中尾部的企业会比较难。说白了最后只能剩下头部几家,它们都已经融过、有了一定的积累了。市面上谁还会再去支持一家新公司、再投几十亿元?我认为挺难的。” 中国信通院华东分院数字化与新兴科技事业部副主任高庆浩也认为,当前具身智能赛道进入投资理性回归阶段,这种理性回归并非全行业收缩,而呈现出一种结构性分化的趋势。“可以看到,前些年资本愿意为原型样机、前沿技术愿景投入资金,现在单纯靠演示样机、缺少落地场景和规模化交付的项目,融资节奏已经明显放缓。从行业一线观察来看,相比此前热度高点,相关方向融资笔数、融资规模出现回调,这属于新兴产业资本周期里的正常现象。” 钱没有离场,只是换了流向。分化不只体现在“谁还拿得到钱”上,也体现在“钱流向了哪个环节”上,比如,一些原本处在幕后的机器人企业反而出现了升温的态势。梁东健认为,今年处在零部件和“卖水人”环节的企业正在升温。“比如说灵巧手、六维力传感器、一体化关节、端侧算力芯片,因为整机的饱和式投入也暴露了供应链短板。” 场景端的分化同样明显。高庆浩也提到,机器人核心零部件、垂直场景专用整机板块韧性依然较强。“可以看到,有稳定订单、量产交付能力的巡检、仓储、清洁机器人,还有减速器、伺服、传感器等硬件企业,依旧受到资本认可。如果单说数采,面向通用机器人的海量数据集项目热度有所下降,但针对工业、商用固定场景的专业化数据服务仍有市场空间。” 规则重写,真实交付成硬标 在资本出手更谨慎的同时,行业自身也发生了转向。转向的第一个信号,是机器人企业加重押注的领域转移到了大脑。上述业内人士提到,他观察到去年大家聊机器人只会提本体做得怎么样,机器人看上去走路稳不稳、会不会摔倒,对于机器人背后是怎么实现这些动作的,投资人和C端都会显得很宽容。 但从去年底开始,大家开始意识到了大脑的重要性。“可以看到大家今年一股脑都在做大脑,要么上市融钱,要么找一个专门做大脑的‘一号位’,都变得非常重视了。”上述业内人士提到。 梳理今年机器人企业的上市招股书也不难发现,大脑成为了机器人企业心照不宣的加重押注领域。宇树科技招股书显示,宇树科技将募集资金的近一半投向模型研发,并押注WMA与VLA两大技术路线。无独有偶,按照云深处的招股书,云深处本次IPO拟募资25.03亿元,其中约90%的资金将投向“大脑”相关技术及基础设施。 钱往大脑走的同时,标准也开始收紧。除了技术路线,商业化、场景适配等方面的能力,也被市场归入考量的因素。“简单说,行业已经从‘看未来故事’转向‘看当下实效’”,高庆浩认为,现在行业评价体系已经从看重技术愿景,转向更看重商业化落地与工程化能力。 “一年前,市场更关注原型效果、团队科研背景,对落地成效容忍度较高。现在重点看四件事:一是真实商业化成果,区分试点样机和稳定付费订单;二是工程能力,产品稳定性、运维成本、持续降本的潜力;三是场景适配能力,不只看仿真环境表现,更看重真实现场作业成功率;四是可持续经营能力,项目交付效率和投入产出水平。”高庆浩说。 梁东健也看到了同样的趋势,“可以看到,现在行业都在从‘看可能性’转向‘看真实性’,以前投资人会问‘你的机器人能做什么’,现在问的是‘谁为它付了钱、还会不会再付’。” 落到具体出手时,梁东健将这套标准拆成了四个可核验的数字。 “如果我要出手一家机器人公司,一年前我看团队出身、demo惊艳程度和叙事卡位,但现在我只看四样:第一,收入的含金量,客户是谁、是不是关联方、回款周期多少、有没有复购,一笔政府数采订单和一笔工厂产线订单在我心里差着数量级;第二,毛利结构,卖一台亏一台的规模没有意义;第三,现金跑道,账上钱除以月净消耗,低于18个月的我基本不碰,因为下一轮不一定有;第四,场景的纵深,单一场景做到80分,比十个场景各做30分值钱。标准变了吗?变了,一年前我们为‘它可能成为谁’付钱,现在只为‘它已经证明了什么’付钱。”梁东健说。 引起上述行业考量标准变化的原因,在高庆浩看来,是资本市场周期、管理机制优化、产业自身发展规律叠加带来的正常产业现象。“从外部看,一级市场整体投资更审慎,资金更偏好确定性强的硬科技项目;港交所完善保密递表规则,企业上市预期更加规范化,资本叙事回归理性;下游客户采购也更务实,优先考量实际业务价值,不再单纯为技术尝鲜买单。从内部看,市场也逐步认清通用人形机器人的客观技术周期,从原型到规模化商用还有一段距离;早期大量同质化项目涌入,产业进入优胜劣汰的提质阶段;部分企业出现经营调整,也促使全行业发展节奏更加务实。”
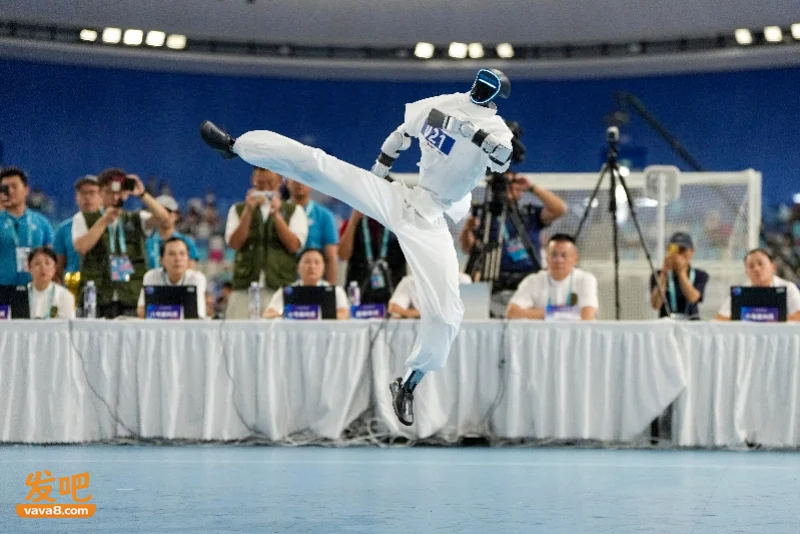
8月26日,第二届世界人形机器人运动会上,宇树科技队的人形机器人在武术自选拳术的比赛中。新华社发 排队IPO,热潮背后是场大考 无论舆论对机器人行业的退潮判定如何,批量机器人企业申请破产、业内人士质疑虚假收入,都已经把具身智能的乱象推到了台前。 与之形成对照的是另一条时间线:今年以来,各家企业的资本进程明显提速。宇树科技已在今年8月上市;银河通用完成了25亿元的A+轮融资,并被曝向港交所秘密递交申请书;云深处在9月末刚刚更新其招股书。更多的企业也在争抢上市机会,有报道称,截至今年7月已有50家机器人公司进入上市流程。 梁东健认为,行业目前从“讲故事阶段”进入“交作业阶段”,但淘汰赛才刚打完上半场。“50多家排队其实不是繁荣的证据,是产能过剩下的集体逃生演练,最终救生艇的位置可能只有十几个。现在正处在从资本竞赛转向交卷验收的拐点。50多家排队,我估计最终能挂牌的大概三到四成、15到20家。” 即使熬过挂牌,梁东健认为还会有再一次的分层。“能挂牌和能挂好是两回事,我预计真正发行成功、市值站稳的可能就十来家。其余的三种归宿:主动撤回等窗口、被问询磨到自动放弃、挂牌即破发沦为‘僵尸上市’。可以参考上一轮AI四小龙,递表从来不是终点,是审判的开始。挂牌率之外更该看的指标是发行估值倒挂率——多少家挂牌价低于最后一轮一级估值,我猜不会低于一半。” 不过,把破产潮等同于泡沫破裂,在产业研究者看来并不准确。高庆浩认为,现在行业整体处于技术原型验证向小规模商业落地过渡的关键时期,且细分赛道差异很大。“前两年行业快速发展时,部分前沿细分领域出现估值超前、概念过热的阶段性虚热现象,这属于新兴产业成长中的正常波动,并不是全行业泡沫。我认为目前行业正在良性出清,挤出虚火、沉淀实体产能。但机器人产业链配套、场景拓展、技术迭代的长期发展趋势没有改变。” 大浪淘沙,四类企业承压最甚 一位业内人士向南都记者提到,“行业出清”落到具体的企业名单上时,压力首先体现在四类公司身上。 他认为,本轮调整本质是资源向优质企业集中、产业提质增效,不是行业衰退,而压力相对突出的主要是四类企业:一是仅停留在原型展示阶段,没有真实付费客户,经营高度依赖外部融资;二是只提供纯算法方案,未绑定硬件载体与落地场景,技术难以在真实物理环境复用;三是产品定位模糊,既没有形成核心技术壁垒,也没有深耕垂直场景,成本控制与产品稳定性存在明显短板;四是现金流管理薄弱,场景落地转化效率偏低,难以适配行业务实发展节奏。 梁东健则表示,如果淘汰赛来了,仅靠“内循环”收入、重渠道重库存的出海硬件企业以及追风口的多元化老独角兽,将率先出局。 “我认为,靠关联方、地方国资数采中心、政府订单做出来的收入,这类收入明年不但要继续做还要做得更多,这是个失血旋涡,邵天兰点的就是这一类,它们会死在收入真实性的拷问上;重渠道重库存的出海硬件——包括泳池、庭院这类,海外仓、售后、备货全是吞金兽,规模起不来就死在现金流上,智橙动力就是标本,科沃斯投后不到两年走到破产审查;什么热做什么的多元化老独角兽,他们的业务线铺得太开,每条线都在失血,深兰就是标本,欠薪两千多万元进入破产清算。”梁东健说。 “活下来的公司画像也很清晰”,梁东健补充道,“比如一个真实场景做到垄断级份额,客户是市场而不是财政,那么账上的现金就能撑得过两年冬天。”