


美国上周首申人数降至19.7万人
本周四美国劳工部公布,截至10月3日当周,初请失业金人数降至19.7万人,连续四周处于20万人以下。上周五公布的9月非农仅增2.9万人,招聘明显降温。续请人数回升、失业持续时间拉长,显示再就业压力正在积累。 美国劳动力市场延续低失业金申请态势,但就业增长动能持续减弱,“低招聘、低裁员”的结构性特征愈发凸显。 美国劳工部周四公布数据显示,截至10月3日当周,美国首次申请失业救济人数环比下降2000人,至季调后19.7万人,低于市场预期的20万人,并连续四周维持在57年低点附近。与此同时,上周五公布的9月非农就业仅增加2.9万人,远低于市场预期,显示招聘需求明显降温。 这两组数据的背离,揭示出当前就业市场的核心特征:企业不愿大规模裁员,但也越来越谨慎招聘。对美联储而言,这种“低招聘、低裁员”的状态既意味着劳动力市场尚未出现明显恶化,也意味着就业市场的韧性正逐步减弱。 当前市场已明显降低对美联储10月再度加息25个基点的预期,经济学家普遍将下一次加息时点推迟至12月。
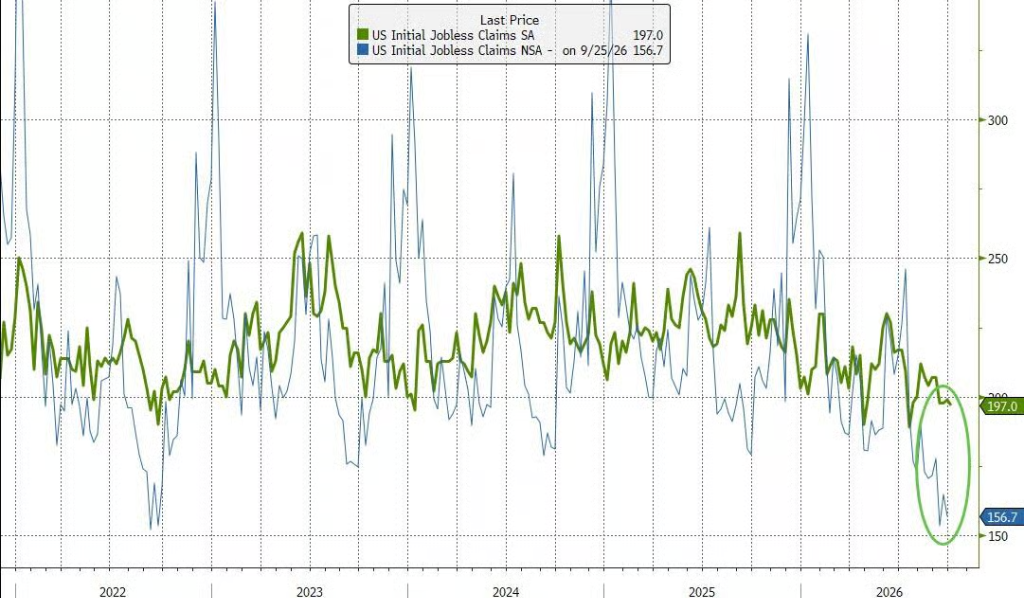
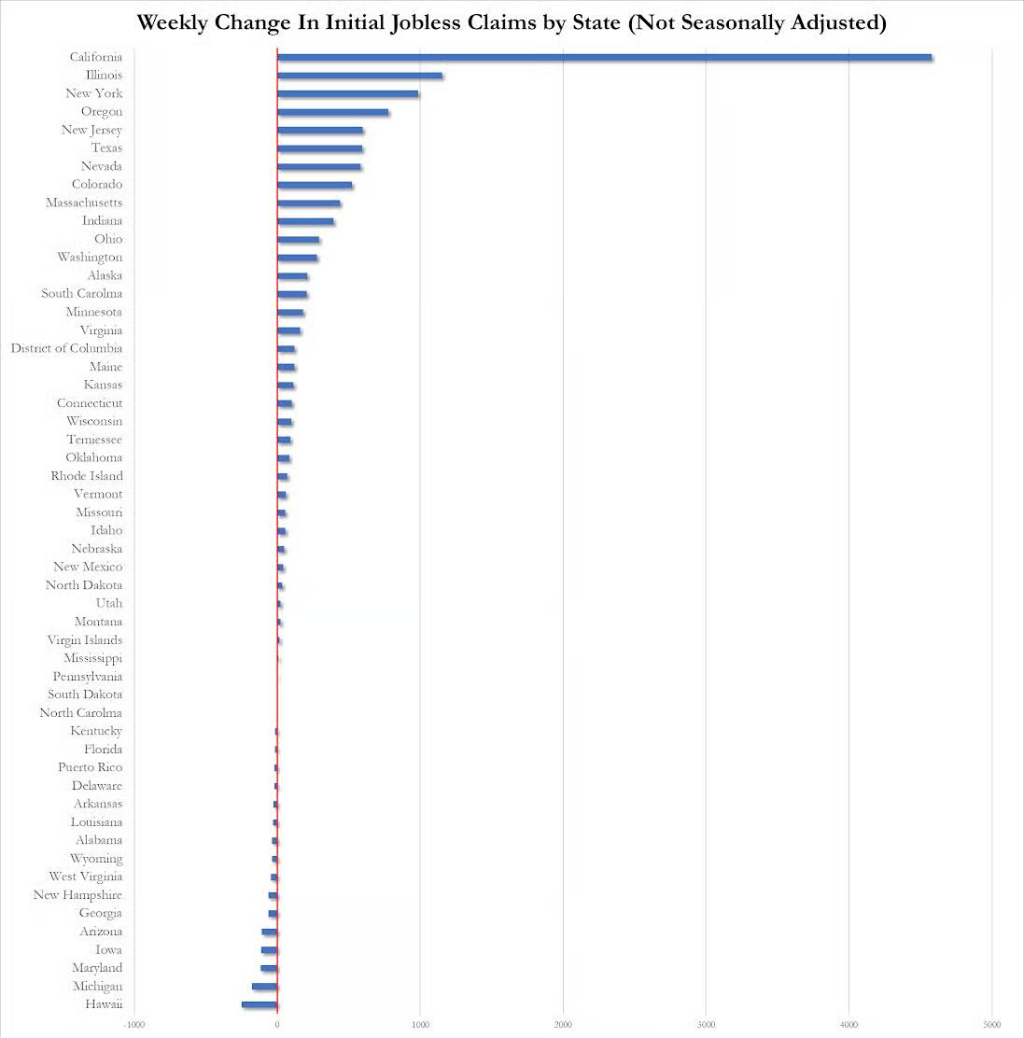
初请低位延续,续请人数有所回升 数据显示,首次申请失业救济人数已连续四周低于20万人,四周移动均值降至19.8万人,为2022年10月初以来最低水平。从各州情况看,加利福尼亚州和伊利诺伊州是仅有的两个未经季调申请人数环比增加超过1000人的州。 低位的初请数据表明,企业目前仍没有明显扩大裁员规模。Navy Federal Credit Union首席经济学家Heather Long表示,这仍是一个“低招聘、低裁员”的就业市场:对于已经就业、希望保住工作的人来说,这种环境相对有利,但对求职者而言则更加困难。 不过,持续申领失业救济人数有所回升。截至9月26日当周,持续申领人数增加1.7万人,至季调后171.6万人,此前一周曾降至近三年半低点。持续申领人数更多反映失业者重新找到工作的难易程度,因此其回升也说明,失业者在劳动力市场上停留的时间正在拉长。
招聘明显降温,就业增长接近停滞 如果说初请数据反映的是企业裁员意愿,那么9月非农就业数据则更直接地揭示了招聘端的疲弱。美国9月非农就业仅增加2.9万人,前几个月的就业数据也遭到下修,显示就业增长已明显放缓。 在裁员率维持低位的情况下,就业净增长依然疲弱,意味着问题主要出在招聘端。企业虽然没有大规模削减现有员工,但正在减少新增岗位,这使失业率得以维持在4.2%的相对低位,却让求职者、转岗者以及新进入劳动力市场的人更难找到工作。 经济学家认为,关税政策带来的不确定性,以及中东冲突引发的能源价格上涨,都在强化企业的谨慎情绪。企业在需求前景不明朗的情况下,更倾向于暂缓招聘,而不是立即裁员。 表面稳定之下,劳动力市场的隐性压力正在积累 初请失业救济人数维持低位,也可能低估劳动力市场正在出现的压力。包括应届毕业生在内的一些失业者,由于工作经历有限甚至没有工作经历,并不具备领取失业救济的资格,因此不会反映在初请数据中。 此外,长期失业者也可能面临救济期限限制。美国大多数州的失业救济金领取期限上限为26周。9月份失业持续时间中位数升至11.5周,接近四年半高点,显示重新就业所需时间正在延长。 Pantheon Macroeconomics首席美国经济学家Samuel Tombs表示,在招聘持续疲软的情况下,劳动力市场的新进入者和重新进入者失业人数仍在增加,未来几个季度可能对失业率形成温和但持续的上行压力。 换言之,当前就业市场的主要风险并非企业突然大规模裁员,而是招聘持续不足,使越来越多求职者难以进入或重新进入就业市场。一旦经济进一步走弱、企业开始削减现有岗位,当前“低裁员”所提供的缓冲空间可能迅速收窄。 就业市场稳中趋弱,美联储加息节奏趋于谨慎 美联储上月将联邦基金利率目标区间上调25个基点至3.75%至4.00%,为三年来首次加息,并暗示未来数月仍可能进一步收紧政策。 但9月非农就业明显疲软,叠加此前通胀数据弱于预期,已令市场对10月再度加息的预期明显降温。据报道,经济学家普遍预计美联储下一次加息将在12月进行。 美联储9月会议纪要显示,官员们认为劳动力市场状况总体稳定,风险“大体平衡”。这意味着,只要就业市场没有出现明显恶化,美联储仍有空间等待更多数据,再决定是否进一步加息。 但“低招聘、低裁员”的状态本身并不意味着劳动力市场足够强劲。当前低失业率主要受到裁员有限的支撑,而招聘持续疲软则表明企业对未来需求仍持谨慎态度。对美联储而言,这种微妙平衡意味着就业市场尚未触发明显的降息压力,但其脆弱性正在上升。