


加房价调整半个多世纪以来最严重
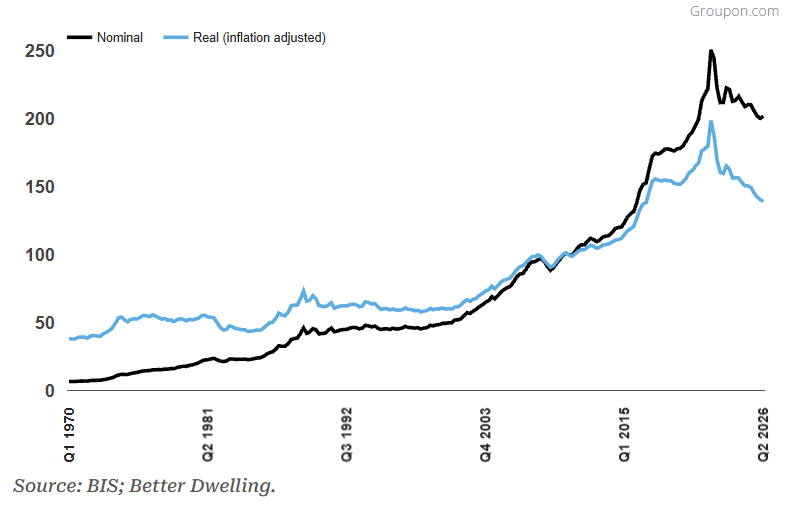
房价虽有回升,距离高点仍近两成 根据国际清算银行(BIS)2026 年第二季度数据,加拿大房价出现一年多来的首次季度上涨,涨幅为 0.78%。尽管如此,当前房价仍比去年同期低 3.97%,较历史最高点下滑了 19.5%。名义房价已回落至 2021 年水平。
但如果考虑通胀因素,实际情况更为严峻。剔除通胀后,加拿大房价在 2026 年第二季度继续下跌 0.87%,已连续第五个季度走低。以实际购买力计算,房价比去年同期跌了 6.72%,自高点以来累计跌幅高达 29.93%,回到了 2016 年的水平。这是半个多世纪以来加拿大房价通胀调整后最大的一次高点到低谷跌幅。
虽然房价大幅回落,但市场并未因此变得更亲民。整体成交量依旧低迷,买家热情并未提升。许多人发现,即使房价回到近十年前的水平,但实际购房压力并未减轻。 背后原因在于“购买力”与“可负担性”并非一回事。加拿大整体收入水平在平均线上跑赢了通胀,但对大部分家庭来说,收入增长并未真正抵消生活成本上涨。据加拿大央行(BoC)近期研究,收入排在后 60% 的家庭,实际所得并未赶上生活开支的增速,经济压力反而在加剧。
年轻家庭面临的困境更加突出。皇家银行(RBC)近期指出,越来越多父母不得不资助已成年的子女购买日常食品。对于本应准备购房的年轻人来说,甚至还需父母帮忙买菜,自然难以进入楼市。 政策调整难解购房难题 为改善可负担性,政府多年来尝试通过放宽贷款额度来“助力”买家。例如,自 1980 年代初以来,家庭总债务服务比(GDS)上限从 32%提高到 39%,房贷保险的价格上限也提升 50%,达到 150 万加元。这些措施本意是帮助首次购房者,但现实是,若要在现行固定利率和 30 年摊销期内以最低首付买进这类房产,家庭年收入需达到 30 万加元左右。
如此高的门槛,对那些连日常消费都难以为继的家庭而言,几乎没有帮助。即便房价实际已跌回 2016 年、通胀趋于稳定,许多加拿大人依然被挡在楼市门外。