全球火箭第一是SpaceX,第二竟是中国民企?
海外航天数据平台 Flight Atlas 公布了一份让不少西方智库揉眼睛的榜单。 这份截至 2026 年三季度的全球民商火箭排名里,第一名毫无悬念,依然是马斯克那头拥有“猎鹰9号”高频刷屏与“星舰”暴力载荷的航天巨兽 SpaceX。 但翻到第二名,名字却让海外分析师们陷入了沉默——中科宇航(CAS Space)。 一家来自中国的民营航天公司,以前三季度约 9 吨的入轨载荷总量,直接把欧洲阿丽亚娜、美国 ULA 和 Rocket Lab 等一众老牌与新兴航天名企甩在了身后,霸占了全球第二的位置。 在其身后,东方空间、蓝箭航天、星河动力等国内民企阵营也在呼啸跟进。 过去很多西方智库和科技媒体总喜欢复读同一个套路:“中国航天全靠国家队举国体制,缺乏自由市场土壤,根本孕育不出类似 SpaceX 的民间创新活力,那些民营火箭公司不过是拿政府补贴搞 PPT 秀罢了。” 结果 Flight Atlas 的实测数据直接把事实摔在了桌上:在 SpaceX 独霸全球的背景下,地球上唯一能快速形成民营航天“第二梯队”、并且开始成批量“交付运力”的国家,只有中国。 从过去被嘲讽“PPT 造火箭”,到今天直接在海外权威榜单上登顶世界第二,这背后到底藏着一套怎样的逆袭逻辑?
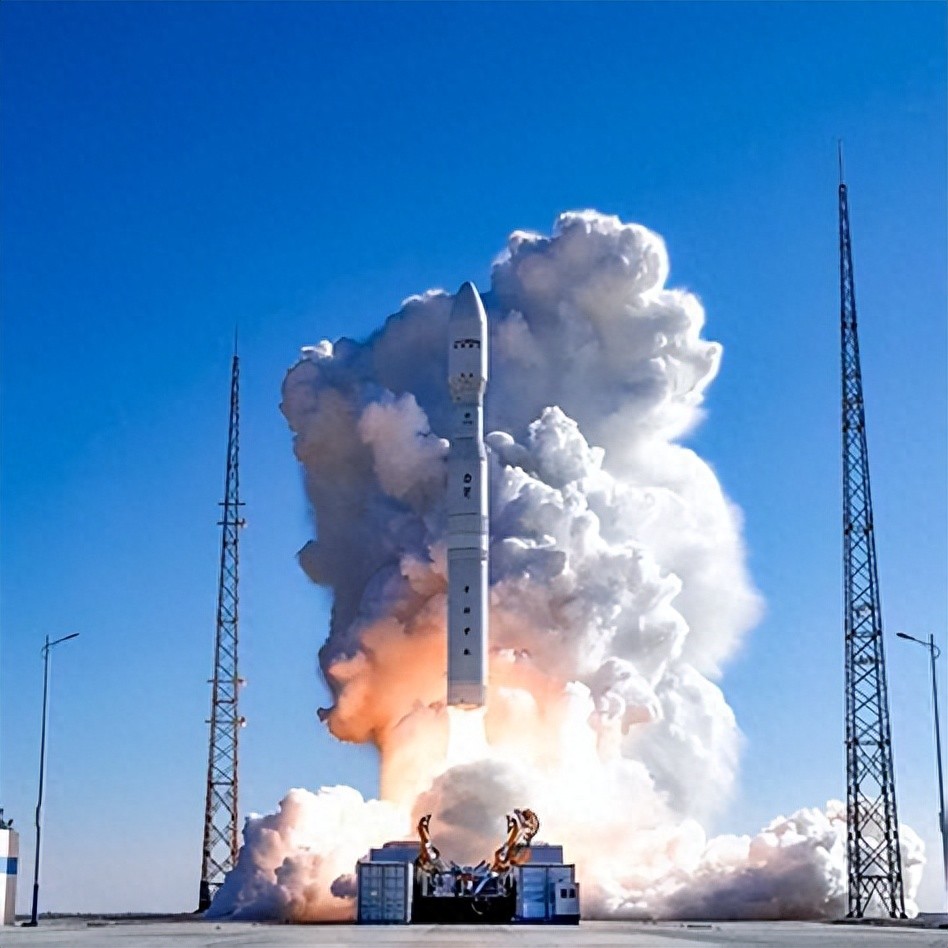
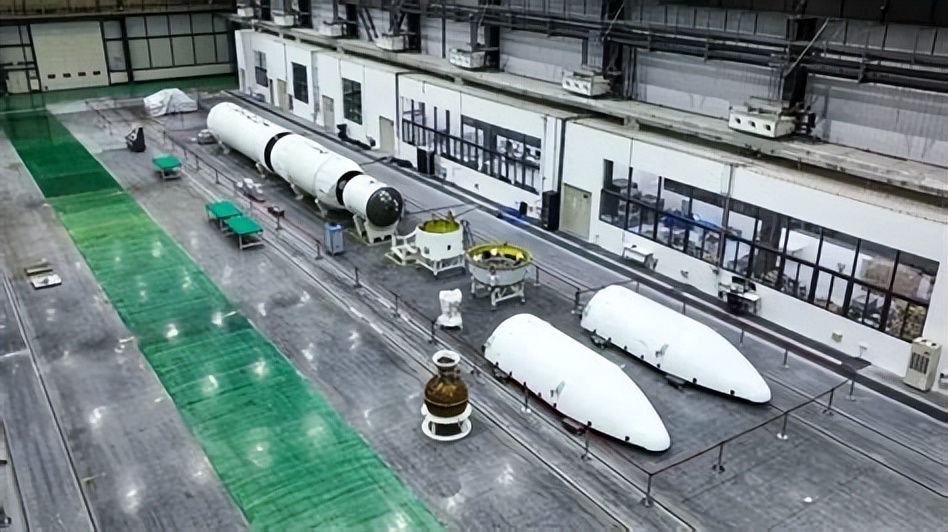
中科宇航南沙厂房 一、 “拼车”上天:把航天从奢侈品打成“白菜价” 如果你对商业航天的理解还停留在“几年发射一次、全网屏息凝神”的宏大叙事里,那中国民营火箭的真实节奏可能会震碎你的认知。 仅以中科宇航的“力箭一号”为例,2026 年以来,它的发射日程表排得像高铁时刻表一样密。 从“一箭 5 星”、“一箭 8 星”到“一箭 9 星”,它的履约速度已经进入了按月计算的常态化交付阶段。 这背后的第一个商业逻辑,叫“把专车包厢变成顺风车拼车”。
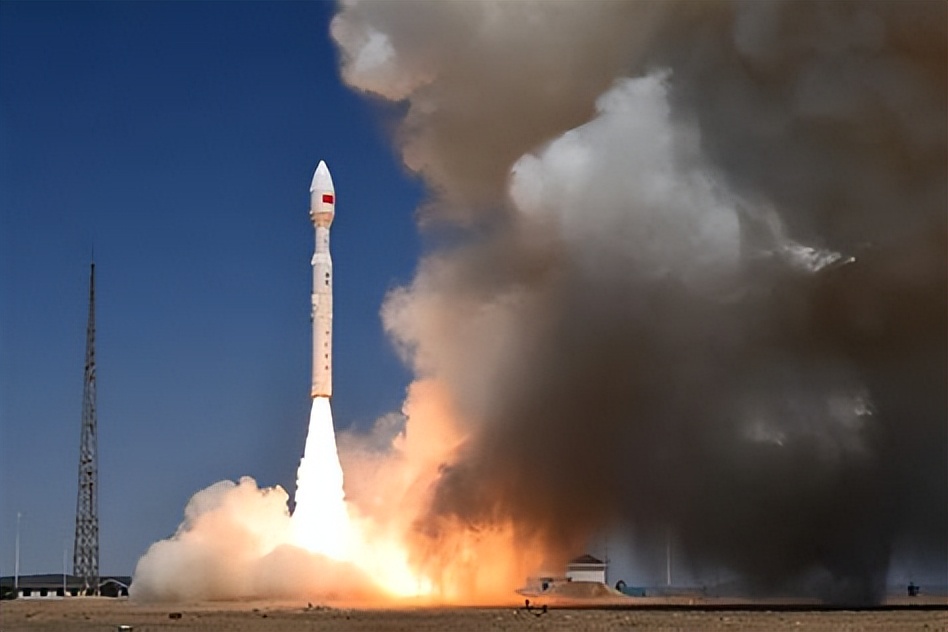
力箭一号 过去,科研机构或者企业想发一颗卫星,过程极其繁琐。你要先向国家申请立项,定制一枚专属火箭,这就像包下一列高铁,就算你只坐一间车厢,也得承担整列车的制造和调度费用,动辄几千万元甚至上亿元。 而今天,中科宇航等民营火箭公司干的事情,就是搞“航天拼车”。 一枚火箭肚子里装上十几颗甚至二十几颗来自不同客户的卫星。高校实验室、初创科技公司、甚至像“超智算”这样的 AI 算力企业,只需要买一个“集装箱位”,花几万到几十万元,就能像寄快递一样,把自己的卫星“捎”进太空。 更扎心的是对比。 欧洲的“阿丽亚娜 6 号”一路延期,导致整个欧洲一度陷入尴尬的“火箭荒”,甚至不得不低头找马斯克帮忙发卫星。 反观中国,在广州南沙的中科宇航产业化基地里,火箭的制造和组装正在像流水线造汽车一样标准化推进。海外不少商业卫星公司,已经开始主动拿着订单来找中国民企洽谈运力。
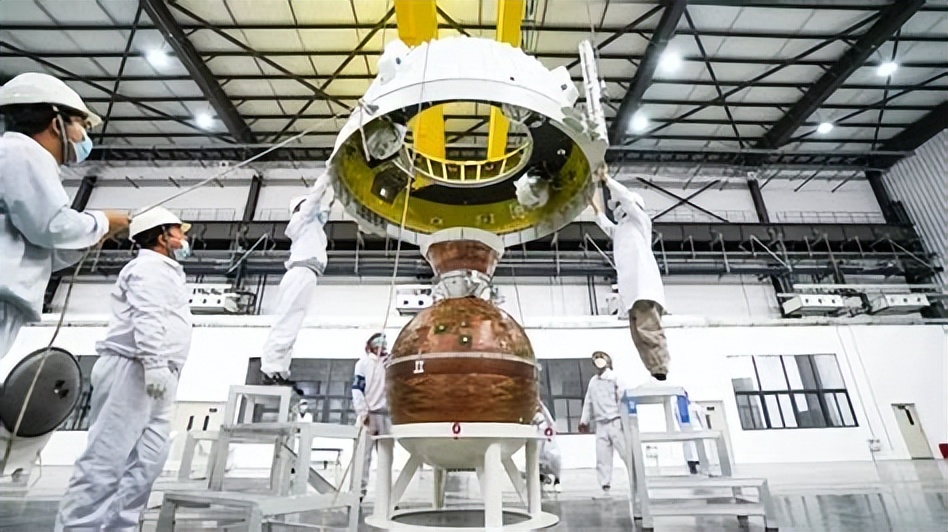
工程师进行火箭部件装配 二、 降维打击:给老外一点来自“汽车供应链”的震撼 很多人好奇:航天是极高精尖的行业,成立不过几年的中国民企,凭什么能把成本压得这么低? 答案藏在中国庞大且“极其内卷”的工业供应链里。 在传统航天的逻辑里,为了追求 100% 的绝对可靠,火箭上的每一个零件都必须是“特规军工级”。一个普通的控制阀门,需要航天老牌大厂手工精雕细琢,经过数百项极端环境检测,单价可能高达 50 万元。 而中国的商业火箭工程师们,开启了一场堪称“野路子”的降维打击:他们跑去新能源汽车(比如比亚迪、特斯拉供应链)的零部件库里“淘宝”。 汽车工业同样对安全和可靠性要求极高,但因为年产量是千万级别,规模效应把车规级电子元器件和平摊后的液压阀门单价,直接砸到了几千块钱。 工程师们买来 3 个车规级阀门,在软件上写一套“冗余控制算法”——如果 A 阀门在极端环境下坏了,算法在 0.001 秒内自动切换到 B 或 C。这样一套组合拳下来,核心部件成本断崖式暴跌 80% 以上,而整体可靠性依然稳如磐石。
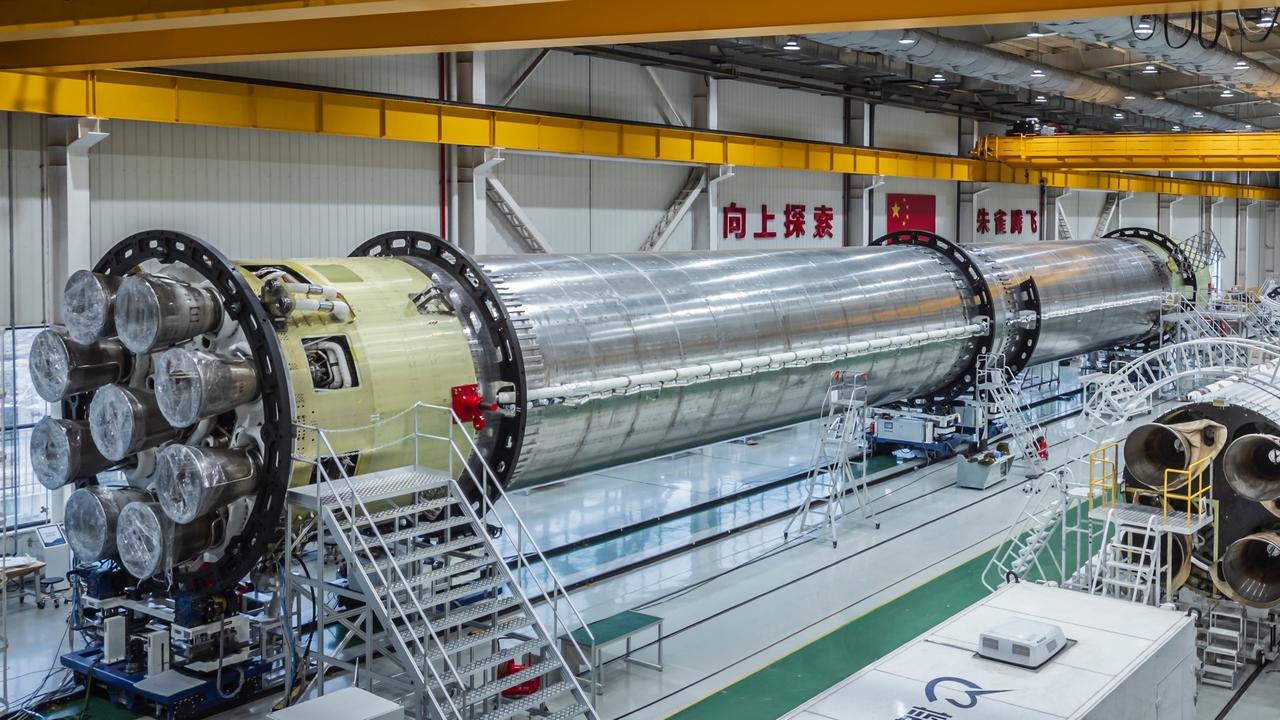
除了供应链降本,更有战略路线上的“清醒”。 早在 2018–2021 年间,国内商业航天曾面临惨烈的“路线之争”。 不少“理想派”企业试图一步到位,直接抄 SpaceX 的作业,研发高难度的液体可回收火箭(VTVL),结果因为技术跨度太大、研发周期太长,很多公司倒在了资金链断裂的半路上。 而中科宇航创始人杨毅强(原国家队“长征十一号”总指挥)走的则是极其务实的“实用派”路线:“先固体后液体,以战养战”。
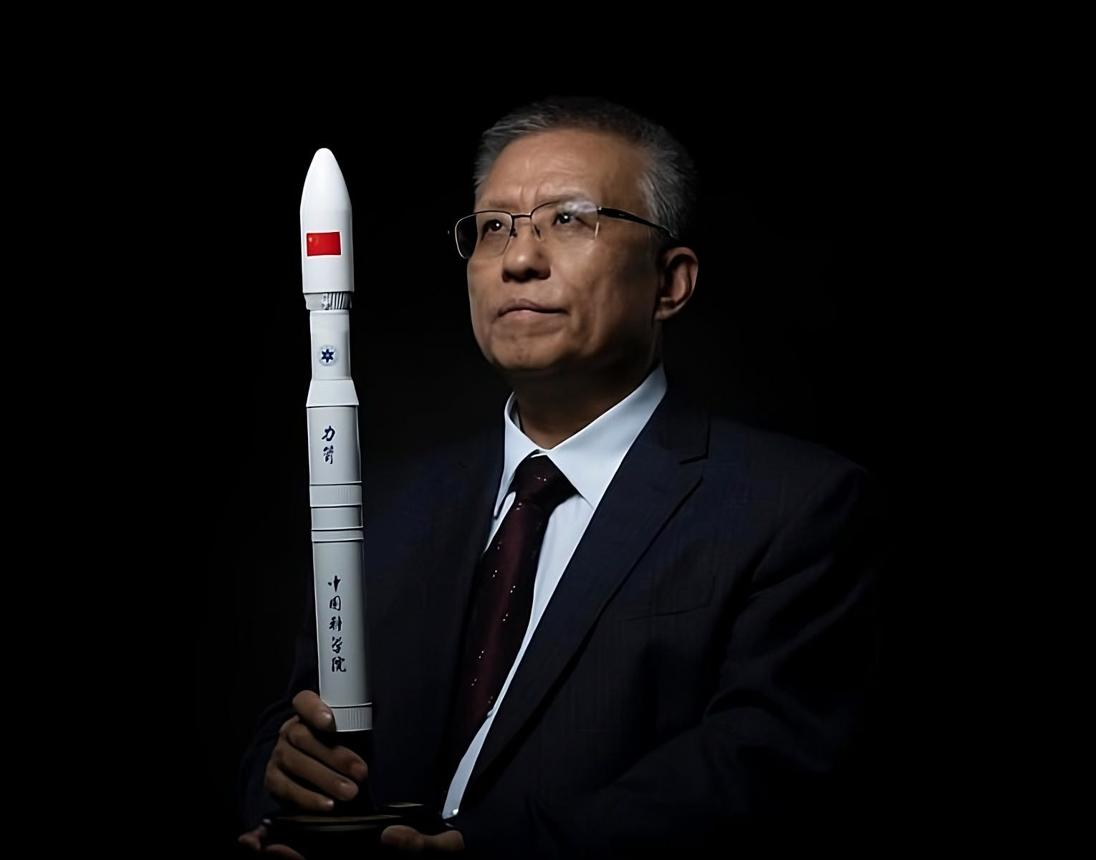
杨毅强 第一阶段: 先用成熟度高、发射准备时间短的“力箭一号”固体火箭快速切入市场,靠批量接单挣钱,打通高频发射的管理流程和现金流。 第二阶段: 用商发赚来的钱和经过市场检验的工程团队,去反哺“力箭二号”液体大推力火箭和可回收技术的研发。 正是这种“不玩虚的,先活下来并交货”的商业清醒,让中国民营航天避开了纯资本泡沫的陷阱。
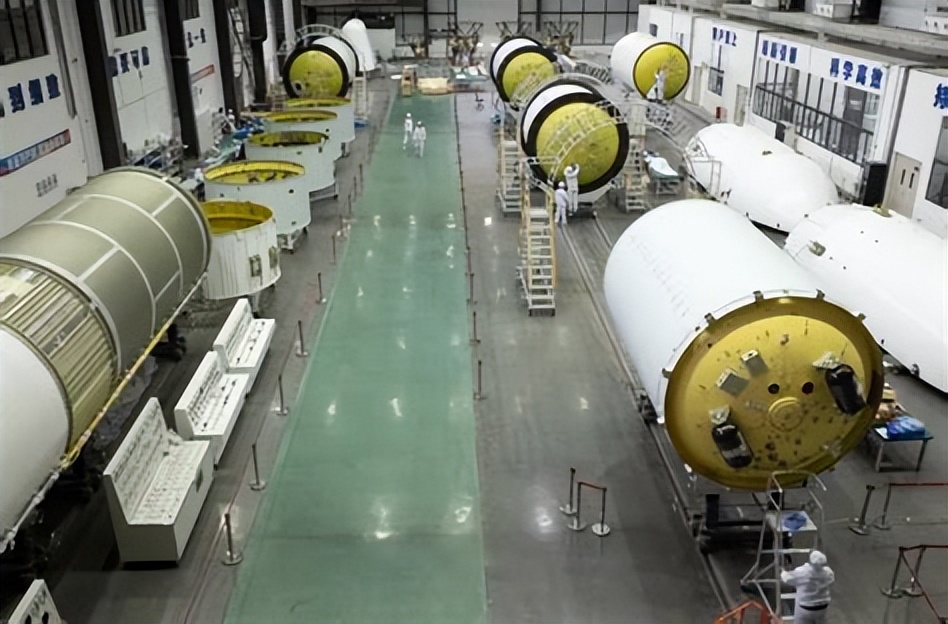
中科宇航总装车间 三、 轨位抢位战:“顶天”与“立地”的终极分工 如果只看企业行为,你可能还看不清全貌。如果把视野拉高到全球太空博弈的宏大背景下,就会发现中国民营航天爆发的更深层动力。 根据国际电信联盟(ITU)的规定,近地轨道的频段与空间资源遵循“先到先得,逾期作废”的硬性规则。 马斯克的“星链”(Starlink)规划了超 4 万颗卫星,早已在太空中疯狂“跑马圈地”。中国随后也提出了“千帆星座”、“国网星座”等万颗级别的低轨卫星互联网计划。 但问题来了:卫星造得出来,谁来把它们送上去? 国家队的“长征”系列火箭,肩负着探月工程、火星探测、空间站运维等一系列国家战略级任务,运力早已排得满满当当。如果只靠国家队,根本无法在国际规则规定的截止日期前,完成几万颗卫星的发射组网。 这就形成了一套绝妙的中国航天分工架构: 国家队(航天科技、航天科工):负责“顶天”。 去攻克深空探测、载人登月等极高难度、不计商业回报的战略制高点。
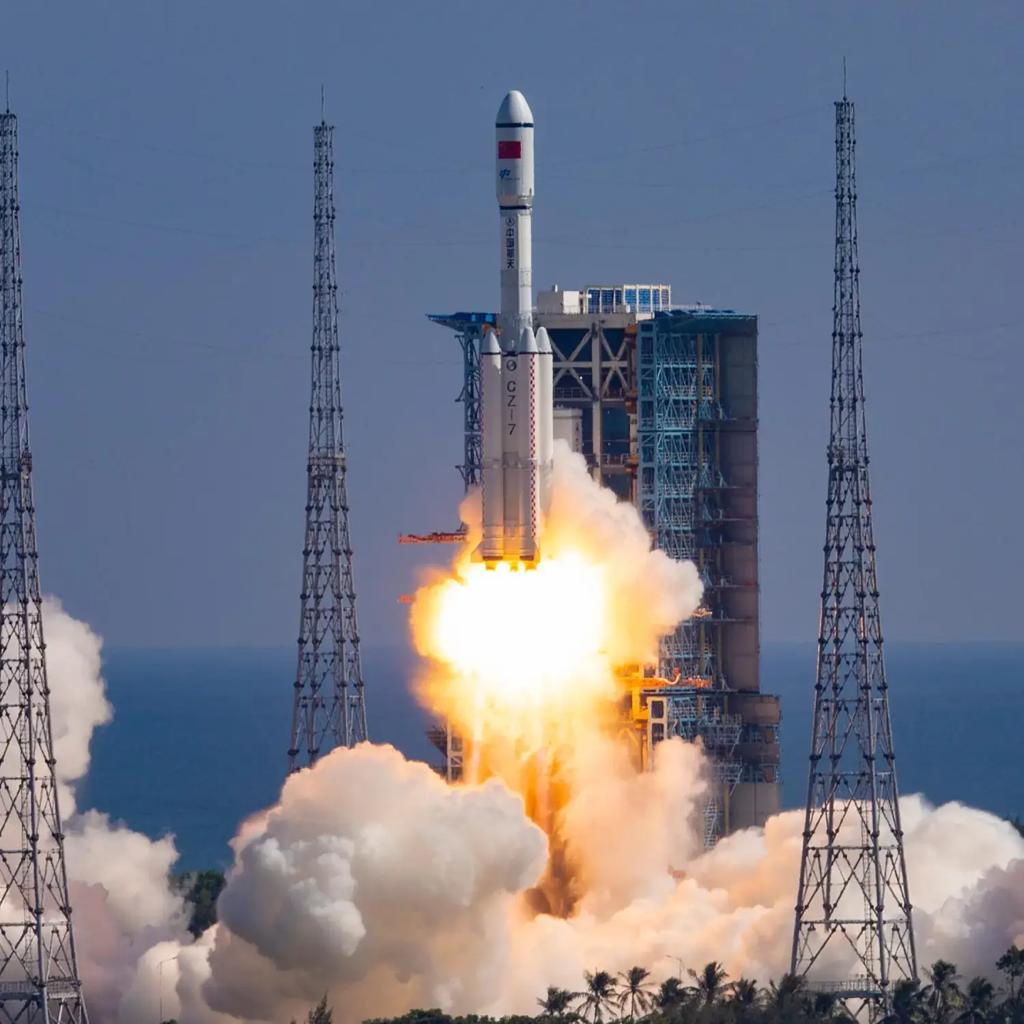
长征火箭 民营梯队(中科宇航、蓝箭、东方空间等):负责“立地”。 靠市场化机制追求极致降本,搞批量化、高频次的“太空物流”,为国家打赢这场低轨资源的“抢位战”提供浩浩荡荡的增量运力。 自 2014 年国务院发布“60 号文件”打破商业航天破冰期以来,短短十余年间,中国商业航天市场规模在 2026 年已跨过 3.5 万亿元 的大关。 从这个角度看,中科宇航冲上全球第二,绝非偶然的运气,而是中国制造业庞大溢出效应与国家战略需求深度碰撞后的必然产物。
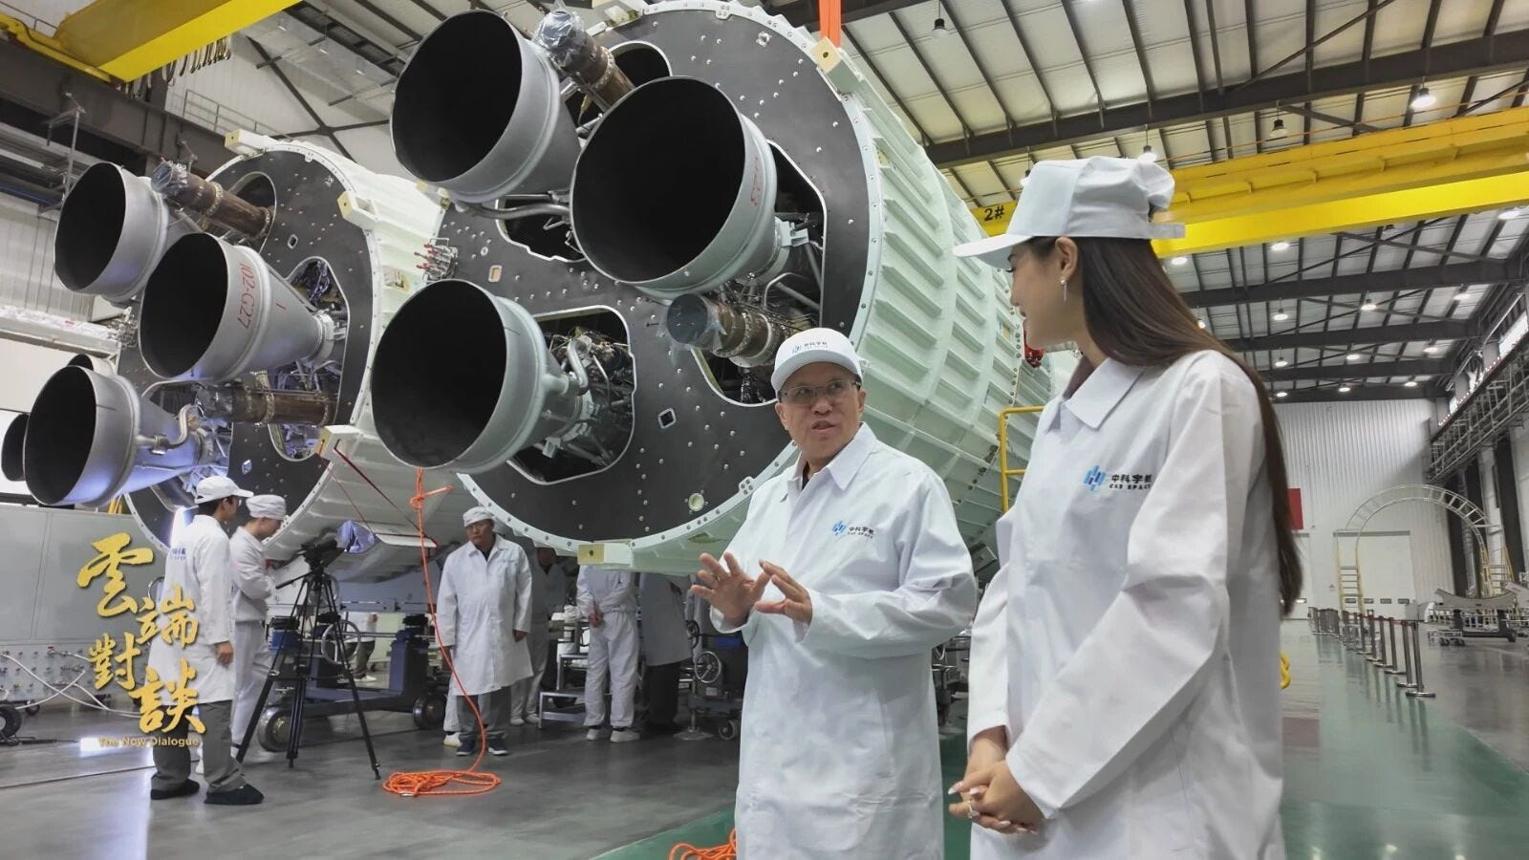
四、 宇宙不再遥远,它只是下一个工业现场 在过去很长一段时间里,航天是属于少数大国精英的“科技花瓶”。但在今天,当火箭的载荷发射成本被民营企业一轮轮砸下来时,商业航天的范式已经发生了根本性的转移。 火箭不再只是高不可攀的国防科研载体,它正在变成新一代数字经济的“基础运输工具”。 正如我们今天在东风商业航天创新试验区所看到的:当“超智算一号”卫星搭乘力箭一号升空,把 AI 算力直接部署在百公里高空;当生物医药企业开始预订火箭载荷去微重力环境做蛋白质结晶实验;当亚轨道观光飞行器进入试飞阶段…… 那些曾经只存在于科幻小说里的场景,正在被一群穿工装、算成本、用汽车级零件造火箭的中国工程师,一点一点抠进现实。 老外们还在讨论“中国到底有没有民间创新”,而中国的民营火箭工厂里,下一批准备拼车上天的卫星,已经在流水线上排好了队。 下次当你抬头仰望夜空,看到某颗划过天际的闪烁亮光时,它可能不是流星,而是一趟刚刚准点到达的“中国民营航天快递”。