


5.7万亿美元:英伟达股价再创新高
英伟达又创历史新高了。
10月2日,股价盘中突破5月的前期高点,总市值一度重返5.7万亿美元,离人类历史上第一家6万亿美元公司只差不到3000亿美元。
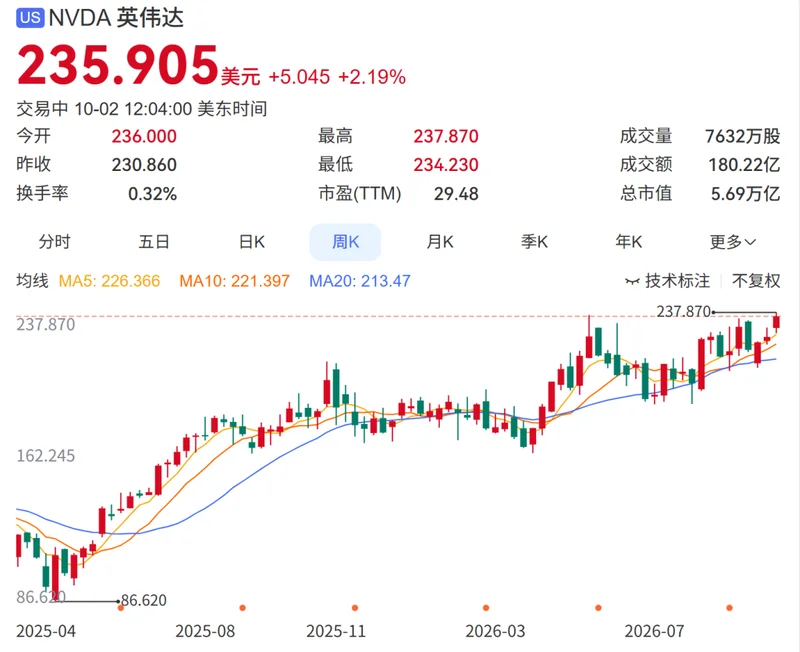
截图时间:北京时间2026年10月3日凌晨 三个月前,市场还在担心AI是不是要凉了,英伟达市值一度蒸发了超过1万亿美元。结果一个季度过去,它又杀回来了,年内涨幅约27%,有望连续第四年实现两位数增长。 这种剧情,放在别的公司身上叫奇迹,放在英伟达身上,好像已经成了习惯。 一个季度赚了962亿美元,增速还在加快。
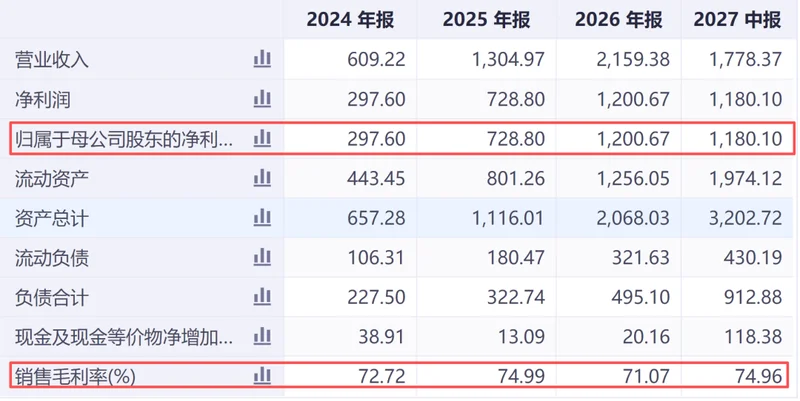
8月底,英伟达交出了2027财年第二季度成绩单。季度营收962.21亿美元,同比增长106%,环比增长18%,创单季历史新高。 GAAP净利润596.88亿美元,同比暴增126%。摊薄后每股收益2.46美元,同比增长128%。 英伟达FY27 Q2核心财务数据:
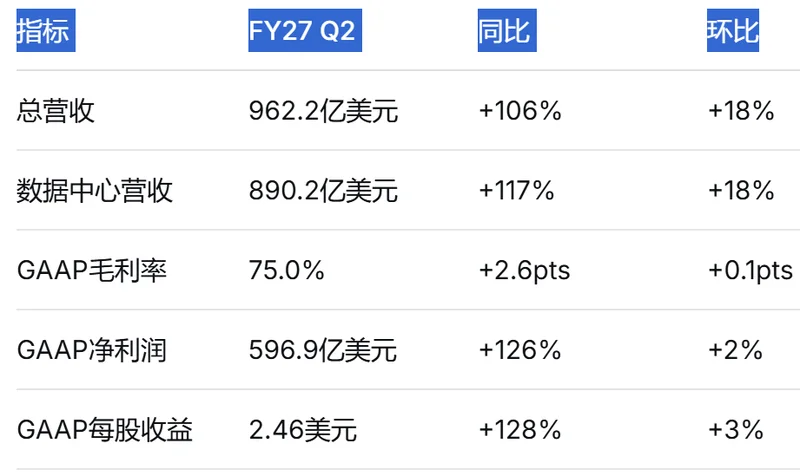
数据来源:英伟达FY27 Q2财报 75%的毛利率是什么概念?卖一台iPhone大概40%出头,卖一瓶茅台大约91%,英伟达卡在中间,还供不应求。 数据中心业务贡献了890.23亿美元,占总营收的92.5%。这块业务同比增长117%,环比增长18%,把其他所有业务加起来都不够它的零头。 但真正让人在意的,是这份财报里一个不太起眼的数字。 公司首次给出了2028财年的营收指引:同比增长约70%。过去英伟达从不提前一年做预测。黄仁勋在电话会上说得很直白:“真实需求远高于70%,但供给决定了我们有把握交付70%”。 摩根大通在投资者会议后指出,如果不受供应约束,英伟达的业务增速本可以超过100%。 换句话说,瓶颈不在需求端,在供应链。 估值逻辑变了 很多人对英伟达的印象还停留在“卖GPU的”。这个理解,大概相当于说苹果只是个卖手机的。 黄仁勋在GTC大会上说,别再用“数据中心”这个词了,应该叫“AI工厂”,是源源不断生产智能的实体工厂。 这不是文字游戏。英伟达已经把客户从购买单张B200 GPU,引导到部署GB200 NVL72机架级系统,单套产品售价从约4万美元跳到200万至300万美元。 英伟达商业模式演进:
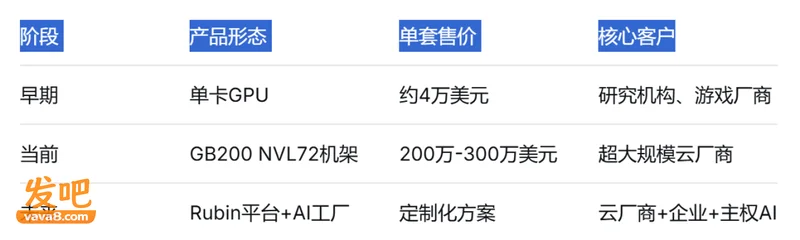
网络业务也在快速崛起。英伟达上季度网络业务收入达110亿美元,同比增长267%,全年收入超过310亿美元。有分析师指出,这个单季收入已经超过了思科网络业务的全年规模。 黄仁勋预测,到2027年,仅Blackwell和Rubin两大芯片架构的采购订单总额就将达到至少1万亿美元。 但英伟达赚得越多,市场给它的估值倍数反而越低。 按2028财年预期盈利计算,英伟达市盈率约14.5倍,处于十年来的低位。苹果同期约35.5倍,微软约21.7倍,亚马逊约23.2倍。博通约18.2倍,AMD约38.2倍,英特尔则高达54.7倍。 全球主要科技公司预期市盈率对比:
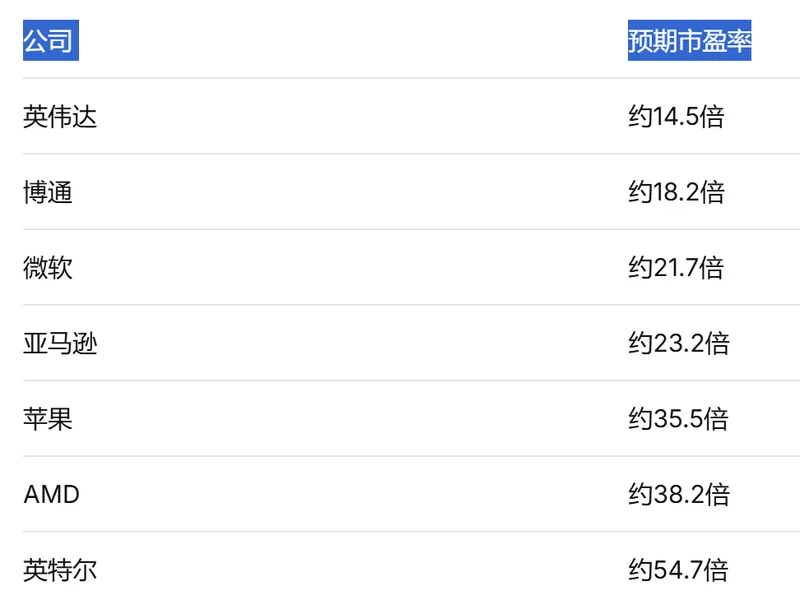
数据来源:财联社,按2028财年预期盈利计算 盈利增速远超股价涨幅,导致估值倍数被动压缩。分析师平均预计英伟达2028财年净利润接近3850亿美元,同比增长约60%。 摩根士丹利10月2日重新将英伟达列为半导体板块首选股,维持300美元目标价,理由是“强劲的市场地位和具有吸引力的估值”。 黄仁勋自己的说法更有意思:“我们是全球第一只、也是唯一一只成长型价值股”。 9月,英伟达宣布将股票回购授权增加1500亿美元,使总回购规模达到2350亿美元,刷新美国企业历史纪录。 管理层用真金白银在表达一个判断:他们认为自己的股票便宜。 另一面,越来越沉重 英伟达的客户集中度正在快速上升。 截至今年7月的本财年上半年,有三家客户各自贡献了超过10%的总营收,三者合计占比达44%。而两年前,没有任何单一客户占比超过10%。 首席财务官Colette Kress此前透露,五大云厂商及超大规模计算客户合计贡献了数据中心营收的50%以上。 更值得警惕的是,这些大客户同时在自研芯片。微软、Meta都在推进自研AI芯片计划。一旦成熟,对英伟达的采购需求可能逐步下降。 英伟达的应收账款余额上半年跳涨64%至630亿美元,付款期限从上一季度的45天延长至60天。公司在文件中表示,对投资级客户可能提供“从90天到最长一年不等”的付款期限。 简单说,英伟达卖出去的芯片,钱不是立刻收到的。 英伟达客户集中度变化:
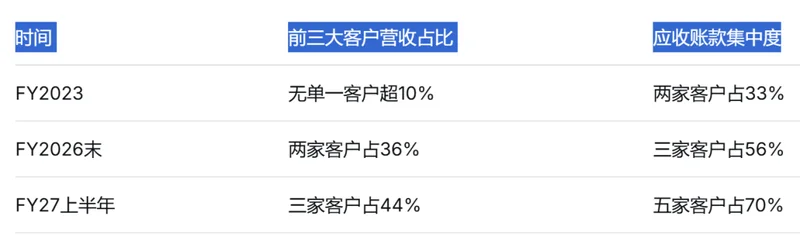
数据来源:The Information、英伟达证券文件 而在中国市场,英伟达的份额已经从巅峰时期的约95%跌到了“基本为零”。黄仁勋在2026年4月底公开承认了这一数据。 2026财年中国区收入196.77亿美元,占全球总营收的9%,但这个数字反映的是过去,不是未来。 Bernstein预测,2026年英伟达在中国AI芯片市场的份额可能只剩8%左右,华为可能超过50%。 竞争格局新变化 DIGITIMES最新研究报告给出了一个标志性判断:2027年全球高阶云端AI加速器出货量将达2595.1万颗,其中ASIC出货量将达1526.2万颗,同比暴增110.9%,首度在出货量上超越传统GPU。 2027年AI加速器出货量预测
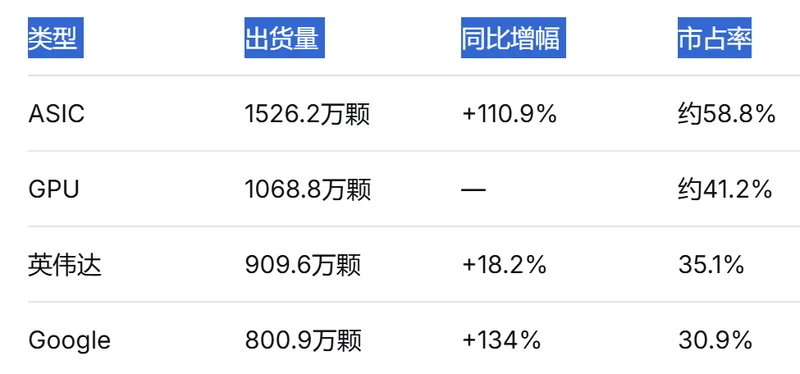
数据来源:DIGITIMES研究报告,2026年9月 英伟达虽然仍以909.6万颗出货量稳居市占第一,但Google出货量将大幅攀升至800.9万颗,同比暴增134%,市占率达30.9%。双方差距缩小至仅4.2个百分点。 博通在ASIC赛道上跑得飞快。FY26 Q3营收296亿美元,同比增长86%;AI半导体收入167亿美元,同比飙升221%,占总收入比重已达56.4%。 管理层预计AI芯片营收将从FY26的580亿美元增至FY27的1150亿美元,FY28再翻倍至2300亿美元,连续两年翻倍。 AMD也没闲着。今年7月,AMD发布了首款机架级AI系统Helios,搭载Instinct MI400系列GPU,已获得OpenAI、Anthropic、Meta、微软等客户支持。 OpenAI预计从2026年下半年开始规模化部署Helios,并在2027年加速投放。
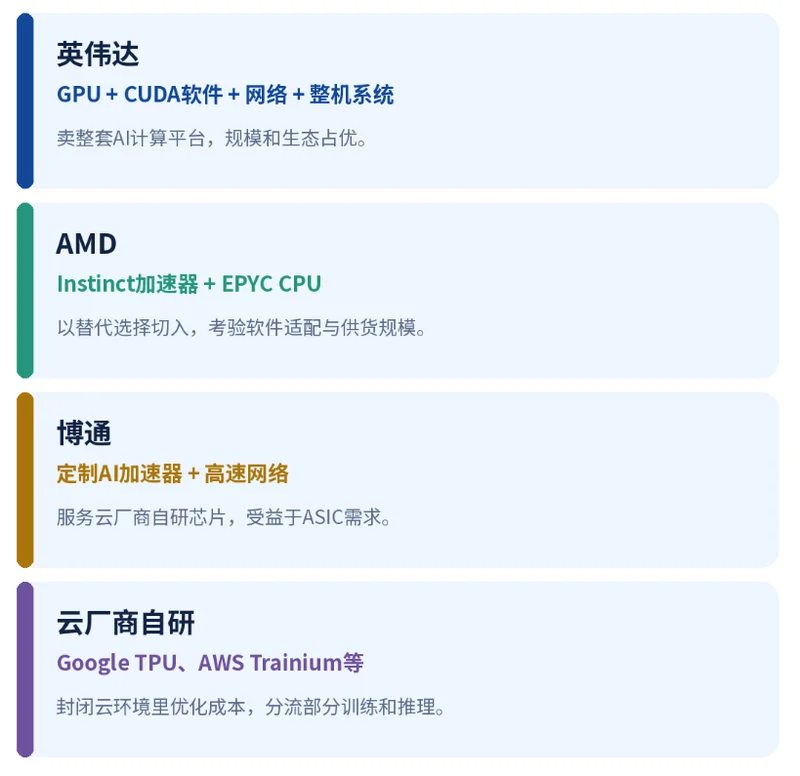
黄仁勋喜欢说英伟达卖的不是芯片而是“AI工厂”。但眼下,想开工厂的人,不想只从他一家进货了。 值得关注的几个变量 英伟达这轮创新高,表面看是AI算力需求的持续爆发,骨子里是市场对“算力即基础设施”这个逻辑的重新定价。 AI正从训练驱动走向推理驱动,算力从阶段性投入到类似电力、带宽一样的长期消耗。集邦咨询预计2026年全球九大云厂商资本支出将突破8867亿美元,同比增长接近90%。蛋糕还在变大,这是事实。 但以下几个变量值得持续跟踪: 一是ASIC的崛起节奏。 出货量超越GPU是一个标志性节点。摩根大通预测,ASIC在AI芯片出货中的占比将从2026年的42%跃升至2027年的53%。推理场景对成本更敏感,ASIC的优势会被进一步放大。 二是客户集中度与自研芯片的叠加效应。 三家客户贡献44%营收,同时这些客户也在自研芯片。这个结构性问题短期内不会爆发,但长期看是一个需要认真定价的风险。 三是中国市场的不可逆性。 从95%到归零,这不是周期波动,是结构性变化。中国本土供应商正在快速填补空白,这个市场短期内很难回到从前。 四是估值。 14.5倍的2028财年预期市盈率确实不贵,但前提是盈利预期能兑现。一旦AI基础设施投资出现放缓信号,估值和盈利将同时承压。 英伟达现在的位置,既不是最好的买点,也不是最坏的卖点。它是一个需要你持续跟踪、不断修正判断的位置。在这个行业里,变化来得比谁都快。 新高之后 英伟达创新高,反映的是一场集体押注:云巨头继续扩建数据中心,AI应用开始把算力变成收入,英伟达则继续把技术领先转化成高利润。 眼下,这笔账大体算得通。财报不是概念,利润和现金流都真切地摆在那里。 但股价不会只为过去鼓掌。它已经把相当多的未来写进价格里。 接下来要盯三件事:大客户资本开支能不能转化为稳定的云收入,推理时代的单位成本会不会压低硬件溢价,英伟达能否在新平台换代时守住75%左右的毛利水平。 还有中国收入限制、客户集中和机房能源约束,任何一个变量,都可能让增长曲线变得没那么陡。 所以,新高既不是泡沫破裂的证据,也不是永远上涨的通行证。英伟达的真正考题,是把一轮轮巨额算力投资,变成客户愿意持续付费的生产力。 芯片卖得再快,最终还得看买家能不能靠它赚回钱。 AI的故事讲到今天,市场开始从“谁买了GPU”追问“谁从GPU里挣到了现金”。这一问,比新高更重要。对这个话题,您怎么看?期待您在留言区文明理性发布高见。