


全民进入“纯过日子时代”
“不心里有事了,不塔罗牌了,不原生家庭了,不奥德赛时期了。”
“不装高级小众,不再存钱买奢侈品,大结果没拿到,反正红果是看了不少。”
今年夏末秋初,社交媒体上最火的话题,就是“全民进入纯过日子时代”。
两年前,尼尔森IQ就在报告里写到:中国消费者开始看重“值得”,可以买高价值商品,但不能买贵。
两年后,大家开始热衷于纯过日子,无数人开始把精力从“外部认可”收回到“一蔬一饭”。
以前花钱买优越感,现在花钱买安全感。
中秋前夕,“月饼危机”都上热搜第一了。
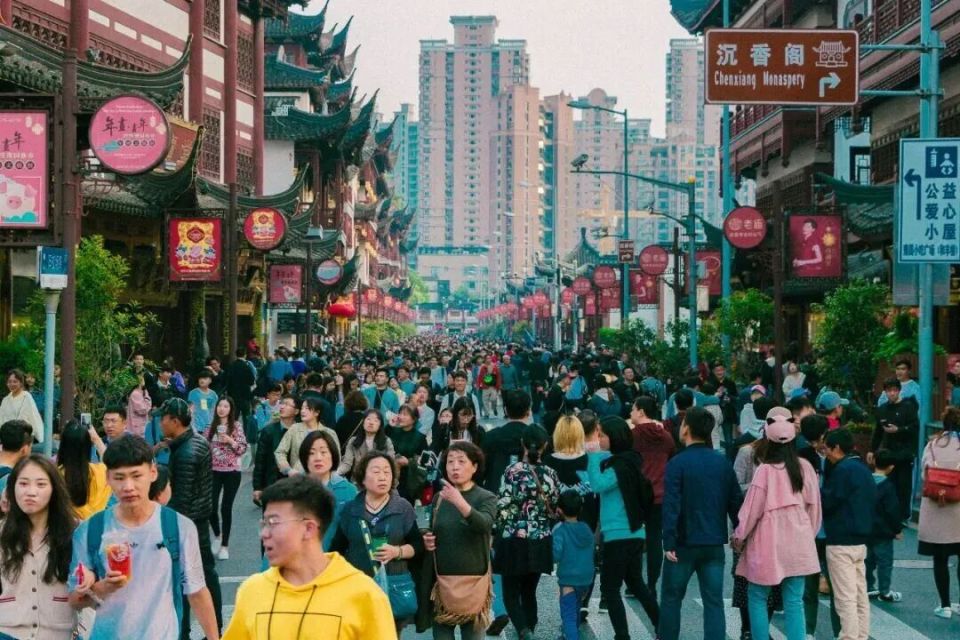
而面对马上到来的十一假期,大家也懒得出去人挤人了。
说更直白些,大家懒得装了。
当几亿人决定好好过日子,钱又会流向哪里?
纯过日子背后的经济变化
什么是“纯过日子人”?
简单来说,就是特指一种不追求高频、大额的物质刺激、不再硬卷、把精力收回到吃饭、睡觉、上班这些日常小事上的生活理念。
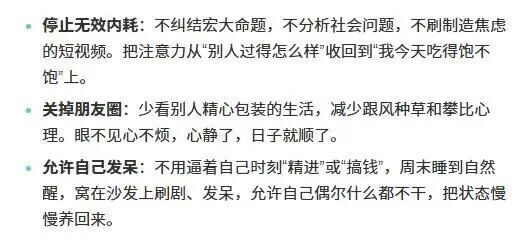
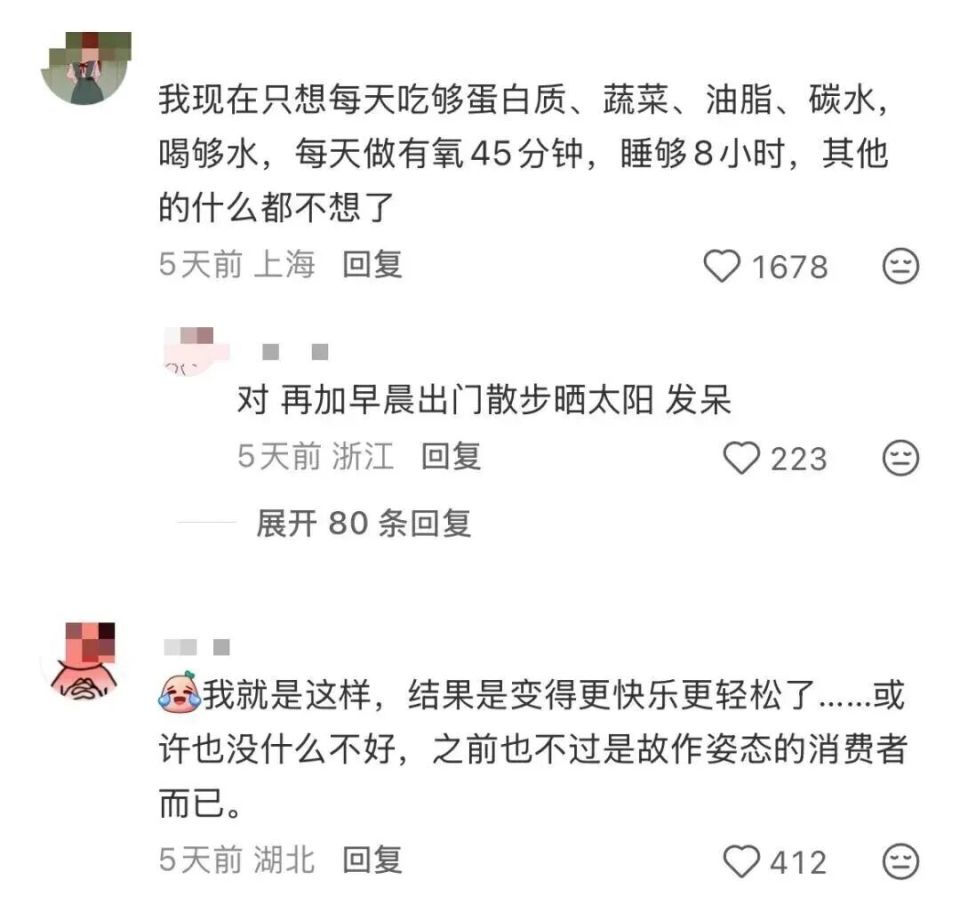
总之舒服者耍起,幸福者退让,灵活者躺平,不再用消费定义自己,不再用体面绑架自己。
口号之外,经济数据也同步发生了变化。
根据央行的调查,62.9% 的居民倾向于“更多储蓄”,只有22.5% 倾向于“更多消费”。
2025年末,全国住户存款余额167万亿元,同比增长9.71%,按14.05亿人口来摊,人均存款11.89万元。
这还只是存款,不算其他的理财产品。
而且大家的存法也变了,居民定期存款占比攀升至73.4%,稳定了多年的“六四开”已经成了历史,“定活结构”进入了“七三开”的时代。
虽然三年定期存款利率已低至1.35%,五年期不到1.80%,但大家嘴上骂利息低,手上却很诚实。
以及贷款在缩,杠杆在去。
去年的居民贷款仅新增4417亿元,与2021年峰值8万亿的增量相比,只是后者的5%。
新增贷款的规模已经退回到了20年前的水平,大家存得多、存得长、借得少。
个人房贷新增规模连续三年收缩,提前还贷的人还是络绎不绝。
人们不再愿意为故事、为预期、为身份加杠杆了,只想过好手里的日子。
翻看最新出炉的8月社零数据,你会发现衣、住、行方面全线转负,只有"吃"还维持着正数。金银珠宝类更是8月同比大跌17.5%,贵金属消费明显降温。
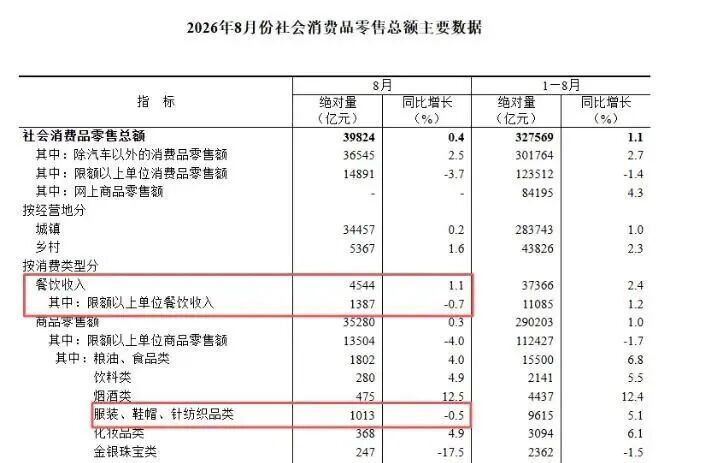
最后的倔强只剩下了不愿委屈自己的嘴,这衣服首饰,大家是真不想多买了。
都说老一辈向来节俭,其实现在的年轻一代,未尝不是更“抠门”的一群人。
为什么我们开始“纯过日子”了?
当然,突然转变的心态不是凭空冒出来的。
过去十年,整个消费行业的主线被称为“消费升级”。
生产力解放了,电商平台诞生了,大家要买新的、买贵的、买有故事的。
但其实愿意买单的那群人,绝对数量就那么多。
招商银行年报显示,占总客户数2.65%的金葵花及以上客户,持有全行71.56%的零售客户总资产;而97.35%的普通客户,合计仅持有不到三成资产。
全国家庭存款中位数只有8.7万元,存款不到10万的家庭超过74%。
高收入群体的边际消费倾向(新增每一元收入中用于消费的比例)仅为0.3至0.4,低收入群体的边际消费倾向高达0.8至0.9。
一块钱里面,9毛钱都得用来维持生活。
换句话说,有钱的那批人该买的早买完了,剩下的人即使想消费,手里也没有余钱。
况且身后还有着家庭结构的挤压。
中国独生子女家庭约1.76亿,城镇里,超过六成的家庭都呈现“421”结构——即一对年轻夫妇要赡养四位老人、抚养一个孩子。
25至35岁人群人均存款仅6.83万元,房贷和赡养压力已将现金流锁死。
45至55岁人群的存款虽然达到峰值31.2万元,但这些钱也早就被定向预留了,子女的婚房首付、自己的养老储备。
所以才是“峰值”。
视角换到具体消费上,连信息差都被互联网抹平了。
市面上绝大多数商品的成本结构、行业内幕、营销套路都被摊在了阳光下。
什么“高端原料”“独家工艺”的叙事,现在随手一搜就能拆穿;曾经让大家趋之若鹜的网红品牌,现在也很容易就能扒出“代工厂同款”。
消费者都越来越懂行,品牌的溢价是直线收缩的。
变不变穷不一定,但大家肯定多少都变清醒了。
收入预期也从“涨”转向了“稳”,除了“纯过日子”,别的懒得多折腾了。
消费平权时代,纯过日子不再是难事
当大家都能过得大差不差,许多曾经看似稀缺的消费,就没有了炫耀的必要。
喜茶30块一杯要排队,一把遮阳伞189元要买来发朋友圈,消费更像是一种身份表演。