

黄金成了流动性危机的“提款机”
黄金具备两项“变现特质”:市场流动性极佳,且历经牛市后投资者手中仍坐拥可观浮盈。在风险资产难以脱手或亏损惨重时,卖出黄金成为筹措现金阻力最小的选择。 国际金价单周重挫约10%,与暴跌的科技股同步遭抛售——当AI交易退潮触发跨资产追加保证金(Margin Calls),传统的避险资产正沦为市场筹集现金的“提款机”。
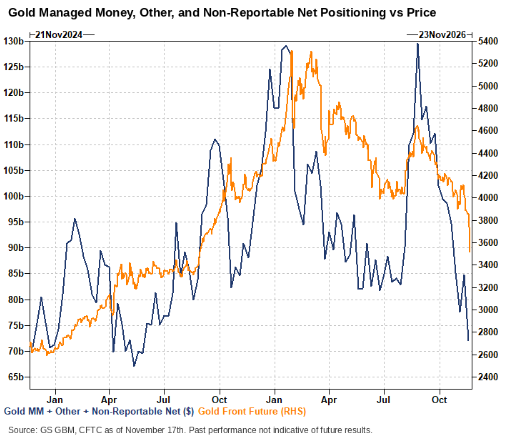
11月17日至20日的四个交易日内,金价急跌9%,自2025年9月以来首次失守3600美元/盎司关口;据摩根大通周五早报,现货金价报3588美元/盎司。白银跌势更为剧烈,全周重挫15%。 这场贵金属抛售与美股动荡高度重合。11月20日(周五),受Anthropic首次公开募股(IPO)后的市场余波拖累,纳斯达克100指数盘中大跌4.9%。 高盛交易台与瑞银全球研究最新报告均显示,抛压高度集中在黄金期货市场;高盛进一步指出,期权市场的恐慌指标已触及多年极值。 两阶段抛售:从美联储“放鹰”到科技股强平 11月10日至17日的第一阶段下跌,仍遵循经典的宏观利率逻辑。美国10月消费者物价指数(CPI)高于预期,引发美联储官员密集放鹰。据高盛每日市场监测,圣路易斯联储主席穆萨莱姆(Musalem)称,经济在春季前可能需要“多次加息”。该窗口期内,美元指数跳涨1.2%,10年期实际利率上升11个基点,2027年12月SOFR期货下跌7个基点。 无息资产黄金随即承压。最新持仓报告(COT)显示,11月10日至17日金价下跌4.1%期间,投机资金大举撤离。高盛资深期货交易员罗伯特·奎因(Robert Quinn)在11月21日的报告中统计,管理基金、其他报告头寸及非报告头寸合计抛售93亿美元,超额逆转前一周买盘;其中多头平仓占58亿美元,新增空头占35亿美元。 至此,黄金净投机多头规模已从9月约1300亿美元的峰值骤降至约720亿美元,创约一年半新低。
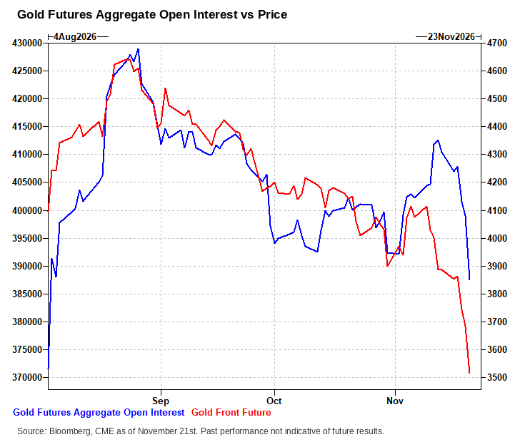
但在11月17日至20日的第二阶段,宏观利空不再解释行情。奎因指出,这四个交易日金价暴跌9%,12月期转现(EFP)走弱,期货总未平仓合约缩水73亿美元,但同期美元涨幅大幅收敛,实际利率甚至出现回落。金价的绝大部分跌幅,与纳斯达克指数的直线下挫同步发生。
这种反常背离,暴露了流动性危机的传导机制——追加保证金渠道。 当AI交易退潮引发股市剧烈回撤,杠杆投资者面临大规模追加保证金压力,急需迅速筹集现金填补亏空。高盛投资研究部分析师Lina Thomas与Daan Struyven此前在2027年贵金属展望报告《又是2022年》中便预警过这一路径:若AI周期的不确定性触发股市大跌,保证金追缴将迫使投资者变现筹资,最初会拖累黄金走低。 之所以偏偏是黄金首当其冲,并非源于其基本面一夜生变,而是因为它具备两项“变现特质”:市场流动性极佳,且历经牛市后投资者手中仍坐拥可观浮盈。在风险资产难以脱手或亏损惨重时,卖出黄金成为筹措现金阻力最小的选择。 彭博的西蒙·怀特(Simon White)分析了避险属性的常见误区:黄金“过去不是、现在也从来不是流动性对冲工具”。当市场需要填补其他领域的亏损时,黄金往往最先被当作“存钱罐”拆解变现。高盛奎因早在今年3月也曾发出过类似警告,称市场争抢现金之际,黄金“可能并非最安全的避风港”。 权益市场的定价信号进一步印证了市场主线的切换。高盛Delta One业务主管里奇·普里沃罗茨基(Rich Privorotsky)周五表示,长端可能已在定价“政策失误”——收益率下行、盈亏平衡通胀率收窄,但股市与黄金同步遭到清算。在他看来,市场正从“通胀问题”向“增长与流动性问题”过渡,AI板块此前的仓位“轮动”已演变为彻底清算。 一旦“提款机”式的被动变现砸穿关键价格防线,量化与趋势资金便会顺势放大跌势。瑞银指出,期货未平仓合约的骤降背后,可能夹杂着金价跌破技术关口后触发的系统性做空;与此同时,趋势跟踪策略(CTA)跟进抛售,叠加市场传闻知名投资人德鲁肯米勒(Druckenmiller)做空白银,将原本的流动性抽血推演为踩踏式急跌。 期货主导抛压,ETF韧性与接盘力量承压 金价向3500美元关键关口加速下探之际,抛压是否出清仍是市场分歧所在。 瑞银全球研究策略师Joni Teves在11月20日的报告中称,本轮抛售前市场头寸原本相对精简,这解释了为何面对如此跌幅,市场恐慌感较以往略显克制。瑞银判断卖盘仍集中于期货端:自上周以来,黄金期货未平仓合约已减少逾600万盎司(等值),且可能夹杂着金价跌破关键技术位后触发的系统性做空。 期货端的潜在卖盘或尚未耗尽。据The Market Ear引述澳新银行(ANZ)周中的测算,CME投机头寸虽已清算近200吨黄金,但净多头仍高达533吨,远高于2022年和2023年约200吨的低点,后续仍有约200吨的清算空间。 黄金ETF的韧性则即将迎来压力测试。瑞银指出,黄金ETF持仓迄今保持显著稳定,但受限于数据报告延迟,未来数日的资金流向至关重要。上一季度,黄金ETF录得约166吨资金流入,当时金价主要交投于4000至4500美元区间,本轮回调已令其中大量头寸陷入深度浮亏,直接考验投资者的持有信念。
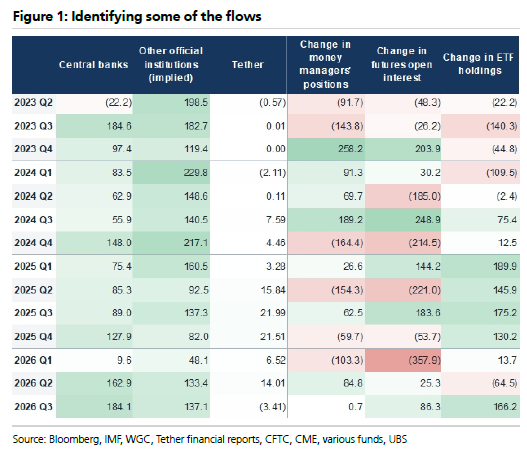
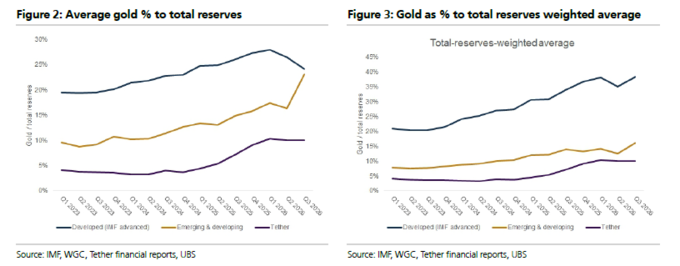
卖盘涌现的同时,逢低承接力量普遍缺位。瑞银指出,除投资者注意力被其他市场牵制外,市场已开始考虑美联储FOMC会议加息50个基点的可能性,进一步压制了抄底意愿。 实物买家与官方机构均选择暂避锋芒。尽管2027年2月初的中国农历新年消费旺季临近,但金价下跌速度过快,实物买家更倾向于等待企稳筑底信号。央行等官方机构虽在过往季度普遍逢低买入(瑞银汇总数据显示,2026年三季度央行净购金184.1吨,其他官方机构隐含购金137.1吨),但历史行为显示其极力回避高波动期。 随着黄金1个月隐含波动率从10月的20%以下升至本周的25%以上,实际波动率也从上月约18%升至近22%,瑞银预计官方买家将等待波动率回落后再行入场。 大型非官方持有者的动向亦成市场悬念。瑞银援引公开财报称,Tether截至2026年三季度末持有约143吨黄金(环比小降约2%),今年黄金约占其总资产的10%(过去几年由约3%至4%稳步提升)。 在其他条件不变的情况下,金价15%的回调会机械性拉低黄金权重,Tether是选择补仓维持10%左右的配置比例,还是战略性接受更低权重(即维持仓位不变或已经减持),需待其下一份财报揭晓。
期权现极值:反弹可期,见底未明 连续9个交易日累计跌去600美元后,据The Market Ear数据,黄金的相对强弱指数(RSI)已跌至数十年来最低水平之一,衍生品市场也释放出罕见的超卖信号。 奎因指出,11月20日,黄金3个月标准化25-Delta看跌-看涨期权偏度(put-call skew)与隐含波动率双双出现4至5个标准差(4-5 sigma)的极端异动。其中,3个月隐含波动率从10月底的约19飙升至约27.6——虽仍低于今年2月暴涨行情时的34-35峰值,但飙升速度尤为罕见。 更具标志性的是偏度的彻底逆转。本轮牛市大部分时间里,市场追捧看涨期权,黄金呈看涨偏度;如今对下行保护(看跌期权)的相对需求已飙升至多年最高点。奎因统计显示,自2022年底以来,每当黄金看跌-看涨期权偏度剧烈飙升,约有70%的概率会在接下来一周内出现均值回归。 不过,偏度修复并不直接等同于现货价格筑底。技术面上,金价下一个主要支撑位位于3400美元附近的下行通道下沿,较周五3588美元的现货报价仍有约5%的下行空间。只要引发追加保证金的源头——科技股与AI交易的去杠杆进程尚未结束,黄金短期内仍难摆脱流动性抽离的压制。 对于中长期配置逻辑,主流投行尚未动摇。高盛虽在两周内两次下调目标价,但仍预计在央行购金支撑下,金价将在2027年底升至4650美元/盎司,并在美联储重启降息后于2028年底触及5600美元/盎司。瑞银同样认为,短期市场压力并未动摇黄金作为结构性多元化配置的底层叙事,长期投资者已可开始寻找布局机会。