

民主党横扫两院,拯救的却是另一道“光”?
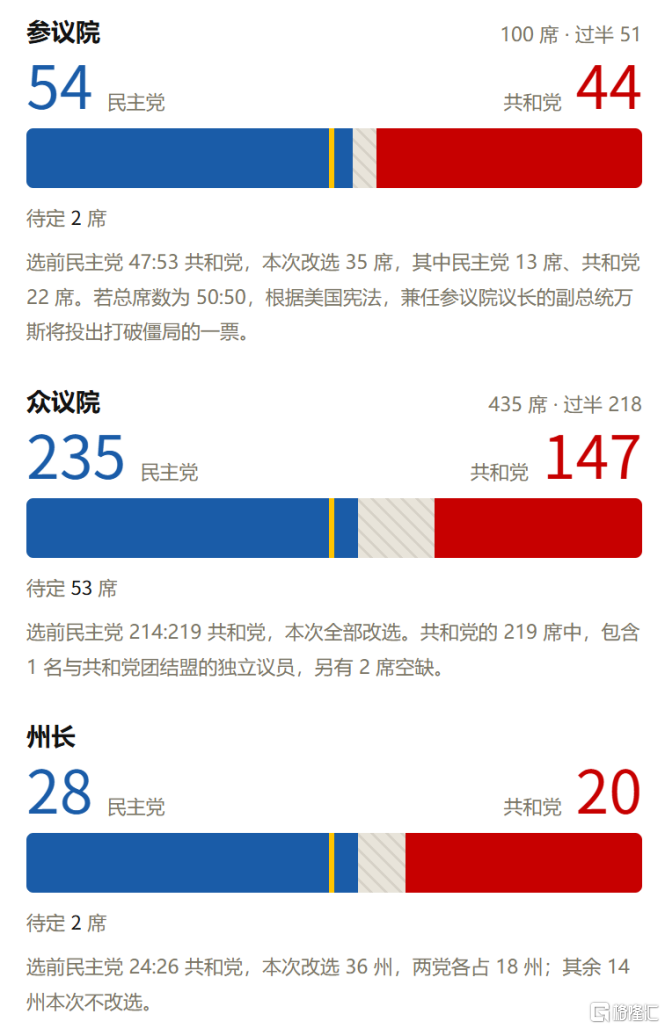
11月4日美国中期选举揭晓结果,民主党把参众两院都拿了回来。众议院235席过半,参议院54席,关键德州这个红了三十年的票仓也翻了。川普祝贺对手,顺便提醒所有人,他手里还有否决权。 而民主党凑不齐推翻否决的三分之二,未来两年华盛顿大概率是僵局。 华尔街似乎很喜欢这个制衡局。11月4日道指涨3.03%,单日拉了1569点,创一年半以来最大涨幅。不确定性出清,比谁上台更要紧。 其中让我们注意的是美股和中概的新能源股都大涨,阿特斯太阳能大涨13%,旭日升科技大涨16%,晶科控股大涨14%,大全新能源大涨13%,第一太阳能大涨13%。 但为什么AI科技硬件却继续调整?尤其是光模块光通信两边又跌了。 A股也在跟随美股映射,今天光伏产业指数涨6.5%,量比超过4,阳光电源一度涨逾12%,宁德时代涨超7%,新能源车指数涨了4.6%,BC电池、逆变器等细分领涨全市场,完全走出一副困境反转的走势。 另一边,中际旭创跌4%,新易盛跌2.6%,这两只昨天还分别大涨11%和13%。创业板指涨2.8%,一千三百多家上涨,钱往哪个方向搬,一目了然。 光伏吃到的,是预期修复。民主党控制国会,最现实的意义是IRA的清洁能源税收抵免保住了,此前市场一直怕共和党继续削这块补贴,最坏情形现在被排除。 昨晚美股先演过一遍,第一太阳能涨11%,Enphase涨12%。 但需要清醒的是,补贴回到拜登时代,概率不大。“大而美”法案去年已经停掉了户用25D抵免,风电光伏主抵免的截止节点也提前到2027年底,这些都是生效中的法律,要改回去得重新立法,还得总统签字。川普那支笔,短期内不会为新能源落下去。
所以这轮涨,定价的是“不再更坏”。 中期要盯的东西很具体,被冻结的3000多亿美元IRA资金能不能解冻,明年的美国装机数据给不给正反馈。SEIA和Wood Mackenzie预测2026年全美户用光伏装机收缩23%,这个坑选举填不上,产业链得自己爬。 长期就看2028年了。补贴真要恢复,白宫和国会得同时换成民主党手里,两年后见分晓。 光模块以及数据中心建设这边的压力,主要来自德州。新州长竞选时承诺暂停数据中心建设审批,而德州占全美2030年规划算力的四分之一,算上可能跟进的乔治亚等州,接近一半的新建产能悬着。 昨晚美股算力链集体挨打,费城半导体指数跌3.13%,美光跌7%,Lumentum跌近8%。今天A股的CPO属于补跌,把美股的情绪接了过来。 但我觉得这里市场有点抢跑,短中期我们还是要分清楚。 真要卡死数据中心,民主党自己的票仓先受不了,蓝州的就业和电价都指着这些项目。保持AI领导地位是两党少数没吵起来的共识,谁都不想背“输掉AI”的锅。激进的监管法案想过否决权那道坎,眼下看不到路径。全面限制的概率不大,更可能的结果是项目延迟,企业多承担一些社会成本。 科技巨头本来就是两头下注的。政治献金两边都送,微软亚马逊们配合监管表态的同时,资本开支一分没停。 有意思的是,市场反而把“开支被政府踩刹车”当成了好消息,五大云厂商昨晚市值合计涨了将近1万亿美元,逻辑是开支收敛,现金流修复。需求还在,节奏变了而已。 油价才是最重要的宏观流动性线索。美伊若真在民主党的框架下缓和,布伦特昨晚已经跌了8.67%,到94.6美元一桶。 油价下来,全球实体经济的成本端松一口气,权益市场整体受益。真走到那一步,AI算力的需求基本盘只会更稳。 所以光模块CPO这个位置,不必跟着情绪一起悲观。 供给格局没变,北美大厂的订单没撤,跌掉的那部分是政策贴水。贴水会不会变成真损失,明年盯云厂商的资本开支指引就有答案,AI产业发展内因还是关键。 一道是光伏的光, 一道是光模块的光。 中期选举短期救起了前一道, 后一道,其实最终还是能靠自我产业拯救。