

麻州单身养老超6.3万美元
许多人脑海中都勾勒过理想的退休图景:漫步在阳光照射的金色沙滩上,或是隐居在安逸的小镇里度过余生。然而,现实的财务账本往往比远方的诗意更具决定性。
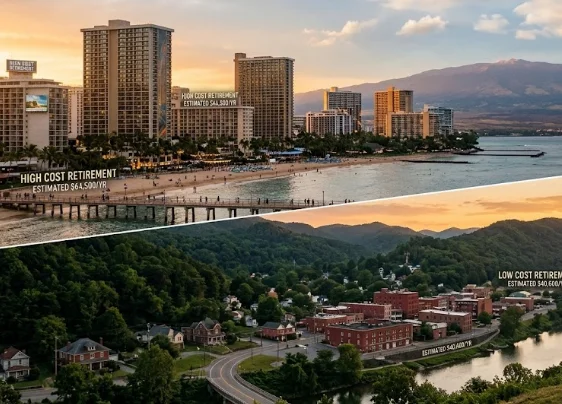
最新公布的一项生活成本分析显示,仅在美国境内,不同区域的基本生存开支差异极大,一年最高可产生超过23,000美元的开销鸿沟。 这项基于麻省理工学院生活工资计算器的数据分析,以无子女的单身成年人为基准,拆解了各州维持基础生活的财务门槛。结果显示,阳光明媚的“养老天堂”夏威夷高居高消费榜首,单身成年人每年维持基本生活的成本高达64,504美元。 紧随其后的是马萨诸塞州(63,610美元)与加利福尼亚州(63,402美元),纽约州也以62,167美元位列前茅。这意味着,选择在这些海岸风光秀丽或大都市文化浓郁的地区养老,必须拥有极为丰厚的资产储备作为支撑。 与之形成鲜明对比的是西弗吉尼亚州,这里成为了全美生活成本最低的区域,每年基础开销仅需40,627美元。阿肯色州(41,615美元)和肯塔基州(42,040美元)分列第二和第三位。此外,南达科他州、北达科他州、密西西比州和俄克拉荷马州的年度需求也均控制在43,200美元以下。 最昂贵的夏威夷与最平价的西弗吉尼亚州之间,一年相差了近24,000美元。如果将时间跨度拉长至十年,仅基础生活的开销差额就将拉大到接近24万美元,这还不包括通货膨胀和突发医疗支出的叠加影响。对于预算有限的退休人群而言,地理位置的选择直接决定了资产缩水与续航的速度。 长期以来被视为传统养老圣地的“阳光之州”佛罗里达,其预计年均基本支出为50,117美元,虽然远低于夏威夷和加州,但也并非绝对便宜。近年来房屋保险和防灾费用的上升,让部分热门区域的实际生活压力悄然增加。 相比之下,北卡罗来纳州(46,745美元)、田纳西州(44,959美元)和德克萨斯州(45,290美元)凭借相对平衡的景观与生活成本,正在吸引更多理性理财者的关注。 按照金融界常用于估算退休金提取额度的“4%法则”倒推,若想在北卡罗来纳州维持46,745美元的基础生活,第一年提款额对应需要的投资本金约为117万美元;若每年增加1万美元用于旅行和娱乐,目标资产储备则需提升至142万美元左右。地理位置造成的资金门槛差异,本质上是对个人养老规划完备度的一次硬性检验。 单纯追逐账面上“最便宜”的区域并不完全等同于最优选择。一个地区的整体低消费并不保证每个小镇的住房都负担得起,且如果低成本伴随着医疗资源匮乏、交通不便或远离亲友支持网络,实际生活质量反而会打折扣。养老地点的选择从来不是简单的算术题,而是个人财务能力、健康需求与生活品质之间多方权衡的结果。