

美国中期选举如何重塑商品市场?
今天只有一些碎片化的时间,所以我们也不啰嗦,就一个一个话题讨论过来 政治:我不觉得这是一次性的事情,这是未来两年美国政治风向的改变。 之前说过,中期选举是一个检验器,大家会根据这个投票,去看待说过去两年美国的很多政策能不能继续实施下去,虽然中期选举执政党一般都会有点问题,但这一次的情况显然是民主党的大胜。
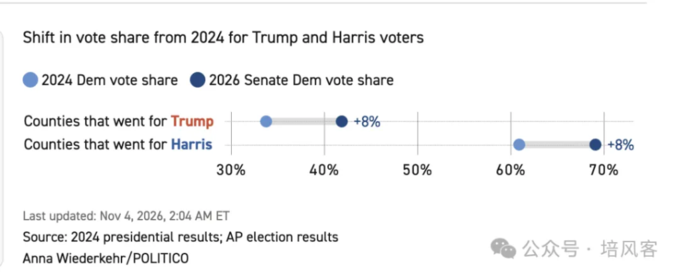
2024年无论是投给Trump还是Harris的地区,在这一次投票中,给民主党的投票都增加了8%。 这是非常明显的民意转变,平心而论,除了物价之外,过去两年美国的经济其实没太多问题,当然话也可以反过来说,美国过去两年经济不错,但物价控制不好。 按照共和党自己的看法,输掉选举的主要原因,就是伊朗问题,在12个月之前,大家没有人觉得民主党可以横扫共和党,而伊朗问题改变了一切。 包括大家看到的,在一些数据中心建设多的地方,大家就投票民主党,这真的是一个非常简单的问题,只要你家边上有一个数据中心,你家的网速并不会变的更快,但电费就要增加一百到几百美元一年,然后如果是电取暖,你的房价可能就会下跌1-2%,所以大家是不是喜欢数据中心带来的就业,是的,但就是不喜欢这个东西在自己家边上。 物价问题,或者说可负担性问题,我觉得是共和党输掉选举的原因,这个和2024年是一样的。从这个角度说,2025年的关税日,2025年秋天的降息,以及2026年3月的伊朗问题,是大家不满积累的三个层面。 作为一个商品交易者,我的直观感觉是,这是一个警惕信号,我觉得联储也好,白宫也好,美国地方政府也好,在未来两年会更加慎重,在很多刺激政策上会多一分小心,在破坏供应链上会多一分小心。在商品的整体思路上,我会从过去几年的货币+财政双宽松,供应链断裂的双重利好,变成看到降息和扩表才说需求逻辑,对于供应链断裂抱有更多警惕。 我觉得会有一天,商品价格回落,然后大家重新回到增长叙事,但站在目前,我的感觉是,美国人在经历了几年的高增长之后,不再珍惜这种高增长,而是想要控制通胀。 这就是联储那个dual mandate的灵魂拷问,不同时刻,到底是通胀更重要,还是失业率更重要。目前美国失业率没啥问题,美国民众这么不满肯定是对通胀不满。所以在未来两年,在做多商品的时候,我会更加小心一点。我不怀疑未来24个月联储有很大的概率会重新回到降息周期,我觉得商品的很多结构性做多因素都还在,但我觉得当美国人不满通胀的时候,我对于做多商品指数就是多一分谨慎。
地缘:平息,或者升级后再平息 短期我觉得结果无非这两种,美国人不想打仗,伊朗的最高领袖也说可以谈,双方可能谈不拢再打一架升级一下,就像上甘岭和第五次战役,但我觉得美国和伊朗都不太想打下去了。 油价的扰动可能是结构性的和长期的,但我觉得也许在2个月后,我们会看到这个战争走向自己最后的阶段。 这并不意味着长期问题的解决,我觉得中东已经被彻底改变,但我在想,比方说明天美国的航母开始轰炸伊朗,油价激增,这个时候,是看好说这个战争长期化的人多,还是觉得这个战争是最后的余波的人多,大家到底是追涨,还是sell the rally。我觉得这个问题是一目了然的。 利率:我觉得长端美债收益率可能短期见顶了,但这可能是熊市中的反弹 美国长端利率上行的核心,我觉得还是赤字率,以及太高的利息支出,在目前的利率中,实际利率我觉得很有可能短期见顶,因为大家不觉得AI可以带来更好的增长,至少短期不这样觉得,通胀预期如上所述,我觉得继续冲高的概率不大,民主党大胜,对于美元和美债的不确定性担忧也在减少,我不是利率的专家,但我觉得4.5%甚至以下的十年期美债收益率是完全有可能的。 但这并不能完全解决美债的问题,我觉得4.0-4.5%,或者宽容一点,3.5%-4.0%可能是十年期美债在未来很长时间的底部区间。 黄金:我觉得距离降息依然有距离,黄金的反弹是可能的,但还没有到它的主升浪 AI的退潮可能降低了实际利率的上行空间,美国的反战情绪让伊朗的扰动可能降低,联储进入加息周期的概率被降低了。 但如上所述,我觉得当美国人不满通胀的时候,通胀指标也没达标,联储几乎没有可能很快降息,除非发生经济风险。 所以我觉得黄金在这里反弹是有逻辑的,从最高点回撤35%差不多也就是3600左右,3700-3800也是很多技术点位的位置,打个底仓我觉得完全没毛病,之前我想在更低的位置去sell put,更靠近3700-3800。但市场没有走到也没办法。 这是不是个可以重仓的时候?我觉得依然有怀疑,我觉得目前的政治环境不支持大规模的货币+财政宽松,美国的是如此,中国也需要时间,所以这可能是一个反弹+震荡的过程,如果未来一切顺利,就是时间换空间,降息前底部提高,降息后上涨,如果未来出点问题,就是跌一把再买。 2018中期选举之后有美国高收益债的问题,2022年之后有SVB的暴雷,加息周期的过程中一帆风顺的概率不是那么高,所以我觉得不是重仓的时候。 铜 除了之前说的宏观与微观的矛盾之外,我觉得铜其实也可以说是一个美股问题,今天因为对于监管的担忧,市场基本上觉得很多数据中心的建设会有问题,一些neocloud和硬件厂商也遭遇了风险,但只要科技大厂依然愿意投资(他们的成本其实还降低了),那么对于AI,对于铜的叙事就还是Okay的。 我觉得铜的产业叙事,其实核心在于,当上游价格跌了一点之后,或者说科技大厂有机会吃掉一些过于激进的Neocloud之后,他们会不会继续稳定投资AI,对这个问题我其实并不知道。这个可能需要AI真的出来一些不错的应用。 另外就还是之前说的,如果宏观把铜干下去,下游库存并不高,结局可能类似2025年4月,无非斜率可能有些不同。如果下游补库存完成,比方说明年3月4月库存回到10-20万吨,然后宏观还是今天这个样子,那可能类似2023年夏天,大家发现预期没那么好,距离降息还有段距离。 坦率说放在未来2年时间维度,我觉得铜的长期叙事有两个事情是萦绕在我心头的。 1,我知道未来的供给预期不一定非常顺利,很多扰动都会发生。尤其是美国如果战略收缩,资源民族主义只会更多而不是更少。 2,我觉得过去两年的叙事非常有利于铜,而美国人已经对这个叙事投了反对票。 把这些合在一起,就是我此时对铜的看法,有大跌我愿意买,没有跌我觉得兴趣不大,因为我觉得它的空间也不会太大。 最后我想作为收尾的话,在2025年年底,我曾经画了一个四象限,说2026年最有可能的两个情况是: ▪︎ 2025年的延续,AI不错,其他大家都糟糕 ▪︎ 2025年的翻转,AI有点问题,利率走低,其他行业好起来 当时我觉得后者概率大一点,结果上下半年各交易了一次逻辑 今天对于商品,我在想2027年的思路时候,我的第一反应是,当美国,甚至很多地方的国家都在努力遏制通胀时,全面做多大宗商品,要么需要通胀被控制住(也许又有那种空油多一切其他商品的思路),要么需要一个危机,这个危机如果发生在新兴市场,更类似1997年,如果发生在美国,更类似2018年。 我觉得过去几个月,因为中期选举和9月FOMC的加息,很多大宗商品价格都出现了明显的回落,我们可能都希望能快速回到那个做多的世界里,但从政治的角度,这次中期选举反对的,就是过去几年那种降息后的物价上涨,我觉得反弹是完全可能的,但对我来说,在通胀被控制到联储开心之前,我觉得全面做多的需求逻辑都是存疑的。 这是非常第一时间的想法,我有很长的时间可以在旅途中再想想,到了周末我觉得会有更全面的思路。