


美联储服软,日本央行按兵不动
美联储暂停加息之后,日本央行也在10月30日选择按兵不动。但全球市场没有因此松一口气,亚洲股市继续承压,黄金仍在每盎司4000美元附近反复,美国长期国债收益率的回落,也没有换来股票市场的同步恢复。 两大央行先后停手,为什么缓解的信号到了市场,却变成了另一番景象? 我们此前提出的两个判断,正在获得新的证据。暂停加息不等于市场压力结束,而经济受到的压力,也未必能立即换来更宽松的政策。
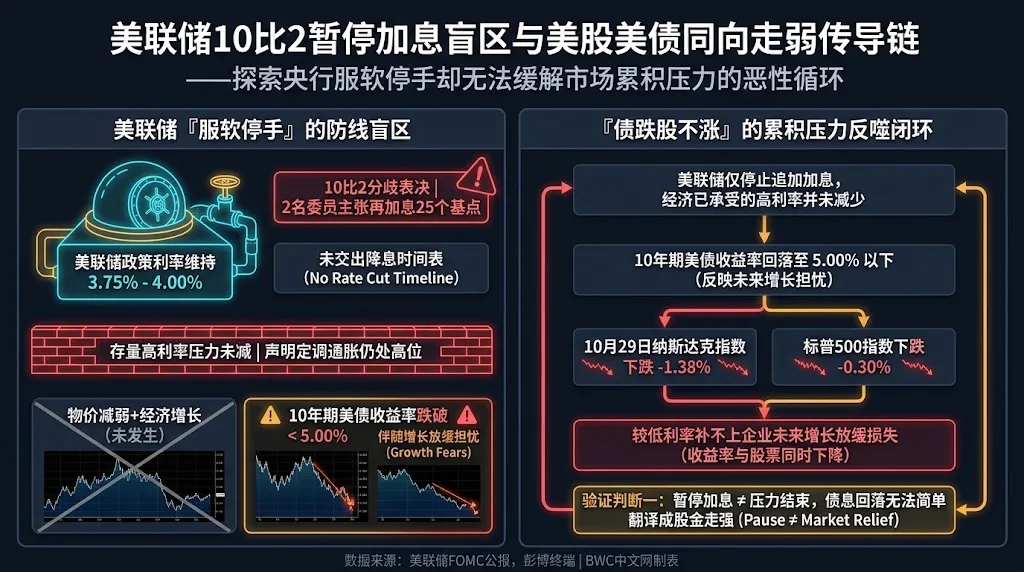
先看美联储这次到底退了多大一步。10月28日,美联储将政策利率维持在3.75%至4.00%,没有接着9月的加息继续行动。但投票结果是10比2,两名委员仍主张再加息25个基点,声明对通胀的评价也依然是处于高位。 因此,这次服软落在了行动上,美联储暂时不再追加加息,却没有交出降息时间表。决策层希望积累更多信息,这给了市场一段喘息时间,但没有减少经济已经承受的高利率,也没有承诺下一次会议继续等待。 市场随后给出的反应,正好检验了这一区别。10月29日美国收盘,标普500指数下跌约0.30%,纳斯达克指数下跌约1.38%,10年期国债收益率却回到5%以下。收益率与股票同时下降,说明利率压力缓和,并不足以支撑股票普遍回升。 收益率下降有两种截然不同的含义。如果物价压力减弱,经济又能保持增长,利率回落会给市场提供较好的环境。但如果下降伴随着增长担忧,股票面对的就是未来经济可能放缓,较低利率未必补得上这部分损失。 第一件事情由此得到验证。美联储少加一次息,能够减少一次新的冲击,却不能保证此前累积的压力立即消散。 这也是为什么不能把国债收益率下降,简单理解成股票和黄金共同走强的原因之一,而日本央行公布的决定,又把问题往前推了一步。
10月30日11时02分,日本央行公布维持政策利率在1.25%左右,投票结果是8比1,反对者高田创希望加息至1.5%。利率没有动,但同日的经济展望中,2027财年通胀预期从2.4%升至2.6%,增长预期却从0.8%降至0.7%。 增长预期降低,通常会增加央行照顾经济的理由。可通胀预期同时升高,又在削弱这个理由。日本不是单纯担心物价,也不是单纯担心增长,而是在同一份预测中面对两者朝相反方向变化。 矛盾的关键,仍在能源。日本央行把能源和原材料涨价列为拖累增长的因素,同时指出原油价格和日元贬值会推动物价上升。 能源账单变重,家庭用于其他消费的余地就被挤压,而这种购买力下降,并不会立刻让能源供应恢复。 这意味着,经济可以因为能源昂贵而放缓,通胀却仍然因为同一个原因停留在高位。央行若急于放松,可能让通胀更难控制。若继续维持高利率,实际消费又要承受更久的压力。 日本没有加息,透露出的并不是这个矛盾已经解决,而是下一步选择更加困难。
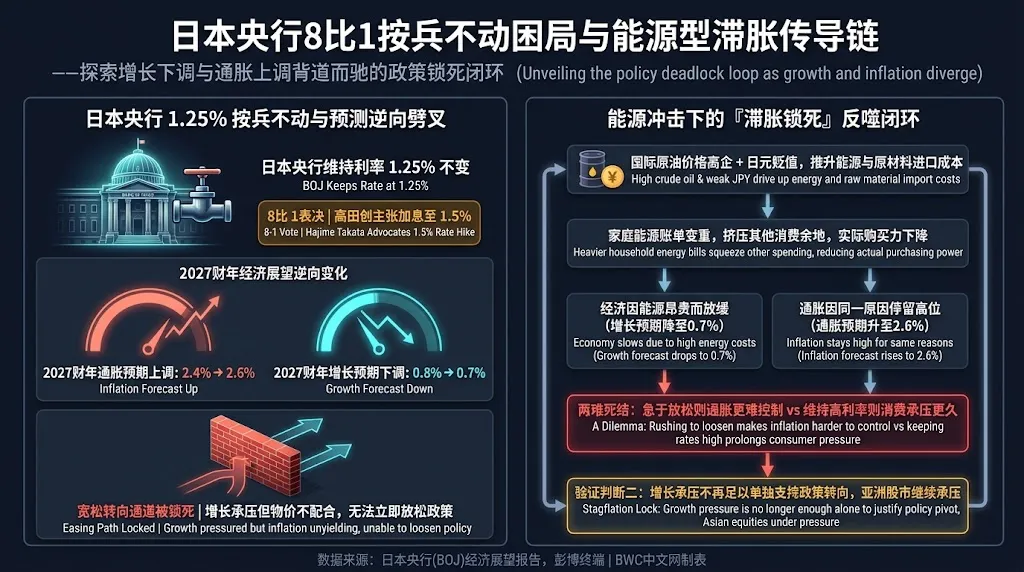
第二件事情也因此变得清楚。增长面临压力,不再足以单独支持市场期待政策转向。要让宽松更有把握,物价也需要配合。日本今天的预测修正,恰好说明这两个条件未必会同时到来。 美国与日本的能源结构不同,经济增长情况也不同,但这条约束同样关系到美国市场。美联储仍判断美国经济增长强劲,意味着它没有迫切救助增长的理由。若能源成本持续偏高,即使部分经济指标开始降温,决策层也可能继续等待物价回落的证据。 顺着这条线,黄金的处境就不难理解了。国际局势紧张能增加避险需求,高通胀却可能延长高利率,而不付利息的黄金仍要承受持有成本。风险加剧和黄金上涨之间,并没有一条不受其他因素影响的直线。 此前本以为央行停手,就能同时减轻股票和黄金的压力,现在还需要回答更深的问题。利率下降时,经济能否维持韧性?增长放慢时,物价能否及时回落?前一个关系决定市场修复有没有支撑,后一个关系决定央行还能提供多少缓解。 日本央行仍预计2028财年通胀回到2%左右,并将能源价格影响逐渐减弱列为重要前提。它还略微上调了本财年的增长预测。这说明眼前并非一份全面衰退的宣告,但也说明,未来政策空间能否扩大,仍然依赖能源冲击真正消退。 更深一层的问题是,央行按兵不动,并不意味着紧缩强度保持不变。假如能源压力缓解,通胀预期开始下降,政策利率却迟迟不降,扣除预期通胀后的实际利率反而会上升,对需求的抑制可能继续增强。 原本用来压住高通胀的利率,在通胀退去后,可能变成经济更难承受的负担。市场因此可能先等到物价好消息,随后才看清增长付出的代价。
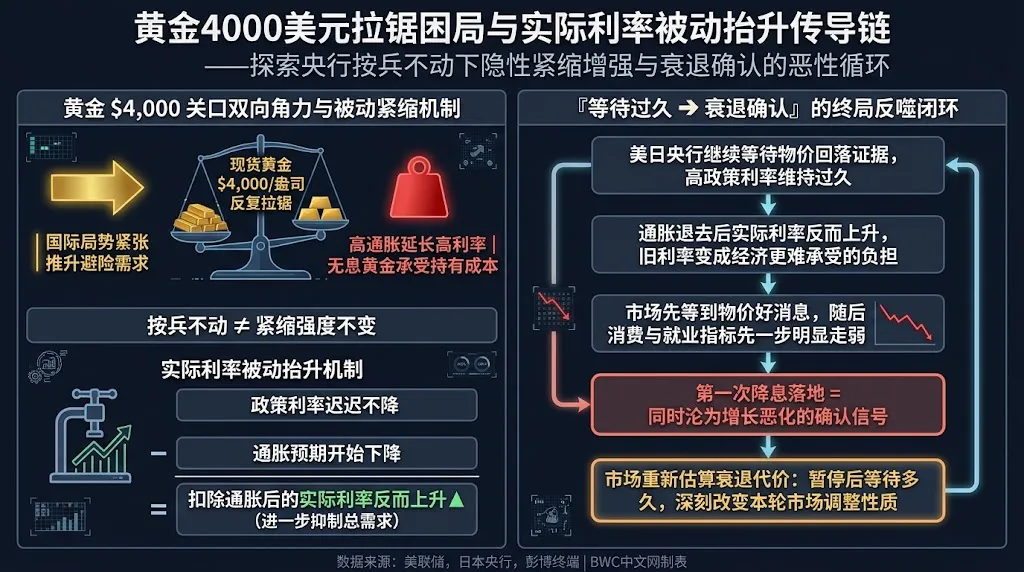
BWC中文网财经研究团队认为,美联储服软、日本央行按兵不动之后,两件事情正在得到验证。停止追加加息,没有让市场同步减压。增长前景受到挤压,也没有让政策立即转向宽松。 接下来,若美联储和日本央行继续等待,而消费与就业先明显走弱,第一次降息就可能同时成为增长恶化的确认信号。到那时,市场即使等来了更低利率,也要重新估算衰退的代价。暂停之后等待多久,可能比下一次是否加息,更深刻地改变这轮市场调整的性质。