


泡泡玛特存在三大瓶颈
去年夏天我在东京原宿,亲眼看见几百个年轻人顶着35度高温排队抢LABUBU,队伍拐了三道弯。今年9月再去,同一家店根本不排队了,搪胶毛绒随便拿,店员甚至比顾客多。 近期有两条泡泡玛特的负面新闻:三季报收益同比下滑45%—50%,市值从4200亿港元跌到1750亿;段永平持仓浮亏超过10%,这位去年还说看不懂的“中国巴菲特”,今年4月大举建仓,如今被挂在半山腰。
从“失控”到“失速”,只用了一年 泡泡玛特创始人王宁自己坦言,2025年是“失控的一年”,原话用的词是“一美遮百丑”。数据最能说明他的意思:2025年营收371.2亿、增长184.7%,净利润127.76亿、暴增308.8%,但LABUBU单IP年收入就突破了200亿,占总营收54%。 但失控是有代价的。2025年8月,股价摸到339.8港元的历史顶点,市值4200亿港元——一个卖盲盒的公司,顶得上两个京东健康。随后就是自由落体:当年12月一个月跌32%;2026年3月年报发布当天暴跌22.5%,两天蒸发700亿(那可是营收翻近两倍的“喜报”);到今年10月28日,股价129.7港元,14个月市值蒸发了2600亿。 资本市场翻脸的原因很简单:估值体系换了。以前是“全球IP运营平台”,对标迪士尼,给80到100倍PE;现在是“消费品制造公司”,15到20倍PE。估值打两折,股价自然要腰斩再腰斩。 现在回过头来看,泡泡玛特存在三大瓶颈。
瓶颈一:超级IP的生命周期,比想象中短 泡泡玛特最大的资产是LABUBU,最大的瓶颈也是LABUBU。 2026年上半年,THE MONSTERS系列收入44.54亿,同比下滑7.5%——这是这个顶流IP爆火以来的第一次负增长,营收占比从34.7%降到26%。(前年同期,它还是增长二十多倍的存在。) 雪上加霜的是,接棒者的情况并不佳。星星人上半年收入26.5亿、暴涨580%,看着像救星,但今年推出的多款新IP首轮反应平平,二手溢价几乎为零,根本复制不了LABUBU秒罄的盛况。有篇文章标题很扎心:《哈利·波特能吃老本,LABUBU为什么不行?》——Hello Kitty活了50年,哈利·波特快30年还在印钞,LABUBU的周期只能按季度算。 爆款决定一时卖得多好,退潮后还能赚的钱,才是IP真正留下的资产。泡泡玛特把LABUBU电影提上了日程(还在剧本阶段),乐园、甜品店都在试。但从玩具到内容的跨越,迪士尼已经走了快一百年,泡泡玛特别想用三年走完。
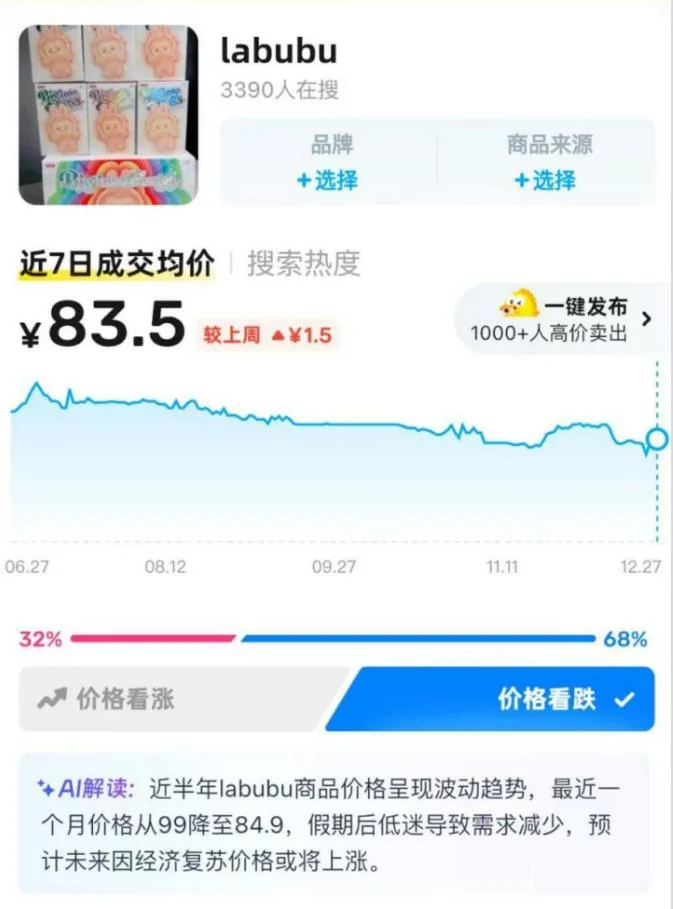
瓶颈二:亲手杀死了稀缺性 这可能是整个事件中最讽刺的部分。LABUBU的爆火,一半靠设计,一半靠抢不到。2025年产能跟不上,隐藏款在二手市场一度炒到几千块,“塑料茅台”的名号由此而来。 泡泡玛特的应对居然是疯狂扩产,毛绒月产能从年初30万只拉到3000万只以上(另有口径是1000万到5000万只,反正都是指数级)。结果可想而知:二手价崩盘,隐藏款溢价缩水超50%,部分常规款跌破发行价,黄牛集体亏损离场。 这里有个两难:不扩产,黄牛赚走溢价,粉丝骂饥饿营销;扩产,稀缺性消失,潮玩从“收藏投资品”变回普通玩具。对此摩根士丹利说得比较委婉:公司策略是“艺术平权”,用充足供应让产品更可及——意思就是:泡泡玛特主动做大众消费品,放弃了奢侈品的溢价逻辑。 这条路本身没错,名创优品想学还学不会(它的自有IP YOYO至今还是不温不火)。但给大众消费品和给“塑料茅台”的估值,不可能是一个价。
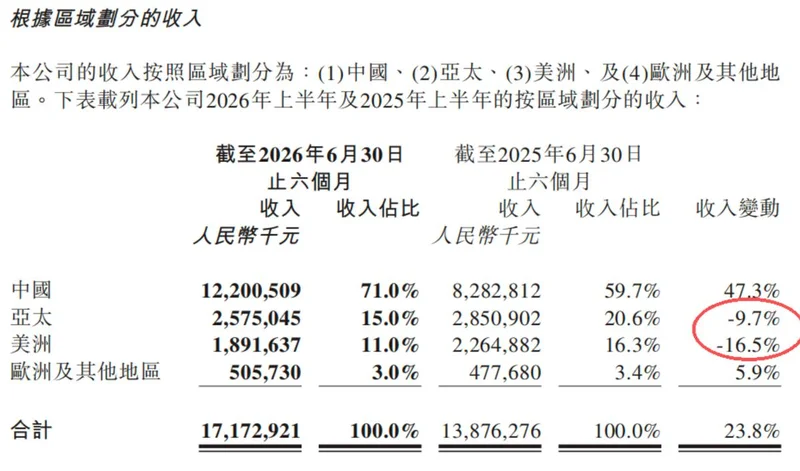
瓶颈三:海外的潮水,退得比涨时还快 2025年三季度是泡泡玛特的高光时刻:单季收入增长245%—250%,海外暴增365%—370%,美洲和东南亚的年轻人为一只龇牙小怪物疯狂。 一年后,潮水原路退回。2026年三季度:整体收益降45%—50%,美洲暴跌70%—75%,亚太跌65%—70%,欧洲跌50%—55%。摩根大通原本预测降37%,实际比最悲观的预期还差近10个百分点。 有人为他们辩解说这是高基数效应,没错,去年Q3的基数确实吓人。但基数论解释不了利润率的大幅下滑——摩根大通测算,海外运营利润率同比下降14个百分点至30%;国内线上渠道从去年增长300%变成下滑45%—50%;库存周转天数从123天拉长到201天。 流量生意的规律是:来得快,去得更快。当年为承接流量在海外大举开店、砸营销,如今流量退潮,重资产和费用都留在了沙滩上。
王宁的克制,与段永平的赌注 说句公道话:这轮调整里,泡泡玛特管理层比大多数公司清醒。 王宁在中报会上直接摊牌:今年大概率完不成20%的增长目标,去年高增长掩盖了大量运营问题。这种话在业绩会里是稀有物种(有几个CEO会当众承认自己“失控”?)。公司同时抛出史上最大回购计划,未来六个月20亿到50亿港元。 段永平则是另一种玩家。他4月用卖Put的方式建仓,自称“泡泡玛特保险公司正式开张”,5月举牌成为第二大股东,持仓成本约150港元。他的逻辑很纯粹:毛利率72%、净利率35%、ROE 77.6%的商业模式,比巴菲特的喜诗糖果还好,至少值15倍PE。 如今股价128.5港元,他浮亏10%以上,约20亿港元。10月21日他在雪球上回应:“我应该还会再买一些,但不会超过10%。”大佬的定力是真的,半山腰的风也是真的。
泡泡玛特的困境到底是什么? 不是LABUBU凉了,不是海外退潮,也不是产能过剩——这些都是表象。真正的瓶颈是:它还没有证明,潮水退去之后,留在消费者生活里的到底是什么。Hello Kitty留在文具上,哈利·波特留在书架上,LABUBU目前主要留在二手平台的降价列表里。 玩具生意和IP生意是两种生意。前者看产能和渠道,后者看时间和人心。泡泡玛特用五年证明了自己能制造流行,接下来要用更长时间证明它能对抗遗忘。 王宁今年39岁,时间站在他这边——但前提是,资本市场和消费者,都愿意等。