


中国最憋屈的生意,开门1天亏15万
10月下旬,据期货日报等媒体报道,用煤炭和石油焦作燃料的企业,每生产一吨玻璃,账面上大约要亏170元。 一条日熔量900吨的产线,一天下来就亏掉15万元以上。标题里开门一天亏15万,说的就是这个账。这样的亏损已经持续了一段时间。 今年以来,玻璃价格总体在低位徘徊,下游加工企业订单不足,不敢多备库存,上游玻璃厂的库存越积越多。每一轮小幅反弹,很快又被新的抛压打回去,企业的耐心正在一点点被磨掉。 期货公司的测算更细。国元期货的数据显示,10月份煤制气、天然气、石油焦三种燃料路线的浮法玻璃,吨利润分别约为负165.08元、负146.17元、负169.12元。 不论用哪种燃料,全都在亏,差别只是亏多亏少。奇怪的是,亏成这样,产量并没有明显下降。 浮法玻璃的日熔量还维持在14.31万吨上下,开工率虽然处在近十年的低位,收缩幅度却远远赶不上亏损的深度。价格跌破成本,供给却不跟着缩,这跟教科书里讲的市场规律似乎对不上。 秘密在熔窑身上。原料在窑里被烧成玻璃液,再流到锡槽上摊成平板。窑一旦熄火,里面大量的玻璃液很快就会冷却凝结,只能停产冷修。 业内有句话叫一窑火、八年命,意思是一座窑点着了,就得一口气烧到寿命结束。
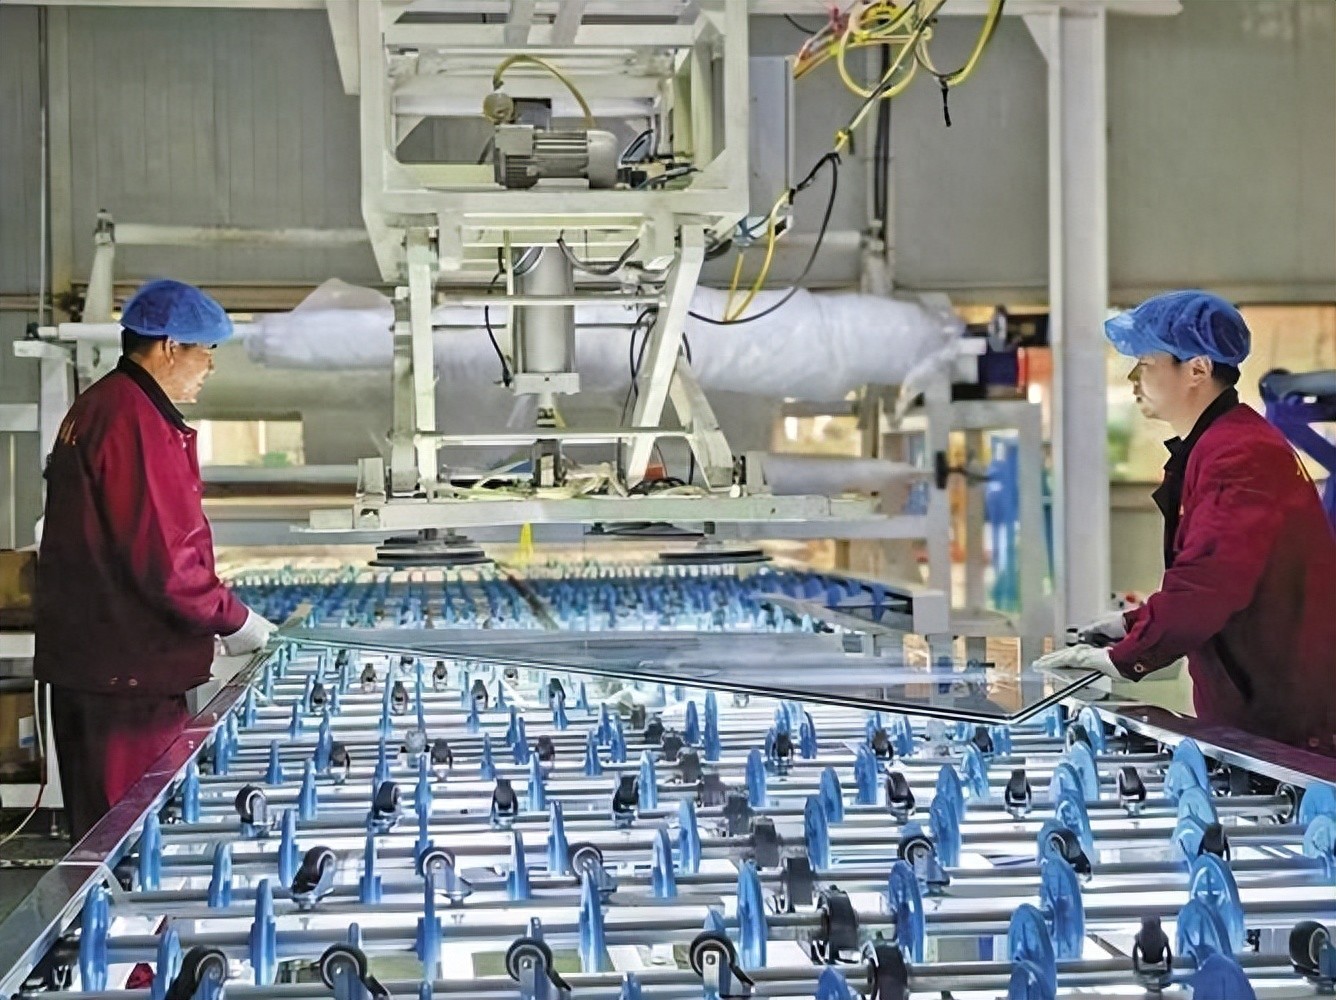
关门的代价有多大? 据行业人士测算,一条大型浮法产线冷修一次,花费动辄数千万元,标题说的5000万并不夸张。修完以后还要重新烘窑、点火、调试,恢复生产要花上相当长时间,这段时间里没有一分钱进账。 停窑还有一层隐性成本。熔窑里的耐火材料价格不菲,冷却和重新升温的过程中容易受损;熟练的操作工人一旦离开,再招回来也不容易;客户和渠道一断,恢复同样需要时间。 这些都让企业在停与不停之间格外犹豫。 两笔账一比,企业的选择就好理解了。 开着,每月亏几百万;关掉,马上掏出几千万,半年后重新开工,面对的很可能还是同一个低迷的市场。 于是大家都咬着牙撑,谁也不愿先停,都在等别人先倒下。 这样一来,玻璃价格就扮演了一个冷酷的角色。别的行业,价格一跌,供给自己会收缩;玻璃行业,价格得一路跌到有企业现金流断裂、被迫停窑,产能才会真正退出。 这场价格战的终点,往往是有人先出局,一起回暖的好事很难出现。 玻璃业的老人们,都经历过几次难关。 国际金融危机那年,订单一夜之间少了一大截;几年后产能扩张过猛,价格又被压到谷底;疫情刚暴发时,仓库里的玻璃堆得放不下。每次熬过去的企业,后来都赶上了涨价的好日子。 久而久之,咬牙不停窑、等行情回来,成了很多老板心里的信条。可这一回,需求那头的变化不一样。 玻璃大部分用在建筑上,安装集中在房子竣工的阶段。
国家统计局的数据是,2026年1至9月,全国房屋竣工面积23271万平方米,同比少了25.1%,住宅竣工面积少了26.6%;新开工面积也少了24.9%。 新开工少,意味着往后几年能竣工的房子也会少。1至9月,全国房地产开发投资53364亿元,同比下降20.6%。 需求可没在打盹,整体已经下了一个台阶。等周期回来的老经验,碰上需求的长期收缩,就未必灵了。 其他领域能不能接棒? 汽车玻璃、电子玻璃确实在增长,可在浮法玻璃总需求里占比不高,补不上建筑那边的窟窿。光伏玻璃用的是压延工艺,是另一条生产线,而且自己也产能过剩。 浮法玻璃想靠新需求翻身,短期内难度很大。出口也很难成为救命稻草。 海外市场的需求有限,运输成本高,加上一些国家对中国建材产品设置贸易壁垒,靠出口消化过剩产能的空间并不大。 行业的出路,终究还要在国内的结构调整里找。隔壁的水泥行业,提供了一个参照。水泥过去也有过越亏越产的阶段,后来新增产能被严格控制,落后产能加快退出,错峰生产成了惯例,行业集中度不断提高。 价格波动小了,龙头企业的盈利也稳了。供给端的规矩立住了,行业才走出了泥潭。 对玻璃行业来说,类似的约束正在落地。 去年9月,工信部牵头,六个部门联合发布了建材行业稳增长的工作方案,定下一条硬杠杠:水泥熟料和平板玻璃不准再新增产能,想新建或改建生产线,得拿出同等规模的产能来置换;技术落后的平板玻璃生产线,要按规定逐步退出。 新产能的闸门,就这样关上了。 方案还提出,要研究修订平板玻璃等行业的规范条件,对企业分级分类管理,推动绿色低碳和数字化转型,力争2026年绿色建材营业收入超过3000亿元。方向很明确:让行业从比谁规模大,转向比谁效率高、质量好。 整顿竞争秩序的大环境,也在发生变化。 今年整治内卷式竞争是经济工作的一项重点。 10月16日,国务院常务会议原则通过价格法修正草案,提请全国人大常委会审议,草案要完善低价倾销等不正当价格行为的认定规则。对于价格战打得最凶的行业,这些规则都有现实意义。 政策能管住新增,存量的出清还得靠市场。谁能撑到最后,看的是资产负债表厚不厚、现金流健不健康、技术和管理强不强。 这个过程会很慢,也会分化,一部分企业会在这一轮调整中出局,行业集中度会进一步提高。 对企业来说,现在最要紧的是守住现金流,别把宝押在价格反弹上。 降能耗,调整燃料结构,多做节能玻璃、超白玻璃、电子玻璃这类附加值高的产品,都是可以下功夫的地方。内功练扎实了,洗牌时才站得住。 对普通消费者来说,玻璃便宜了,盖房、装修的材料成本短期会降一些。可长远看,行业健康才能保证质量和稳定供应。 价格长期跌穿成本,难免有人偷工减料,最后受损的是用玻璃的人。低价并不总是好事。城市建设的需求,也没有消失。
城市更新、保障性住房、老旧小区改造,都还需要大量玻璃;建筑节能标准越来越高,节能玻璃会越来越普及。 需求回不到过去的高峰,但会以新的结构存在,关键在于企业能不能跟上。 技术进步也在打开新的市场。低辐射镀膜玻璃、真空玻璃、光伏建筑一体化玻璃,这些产品附加值高,市场需求在增长。 谁能在这些细分领域抢先布局,谁就能在行业调整中找到新的利润来源。玻璃行业的处境,是经济结构调整的一个侧面。 房地产从高速扩张转向平稳发展,相关的建材行业必然要跟着调整。这个过程有阵痛,但它会淘汰落后,推动升级,慢慢长出一个更健康的产业生态。 我们觉得,这一轮的分化会比以往更彻底。过去行情一回暖,大家都能喘口气;这一次需求下了台阶,没有准备的企业很可能熬不过去。 提前布局高端产品、提前做好节能改造的企业,会在调整结束后获得更大的市场份额。 行情总有起落,起落之间,企业被重新排了座次。 低谷里还能保住现金流、舍得投钱搞技术的企业,等新增产能被管住、落后产能退出之后,会迎来价格更稳、利润更可预期的日子。 这一次的转机,留给的是那些先把自己改造好的人,光靠硬扛,很难等到春天。 开门一天亏十几万,关门先花几千万,这门生意确实憋屈。可憋屈里也藏着转机。 政策引导和市场出清一起发力,玻璃行业会走出这个冬天,以更理性、更健康的样子迎来新的发展。