


年薪$22.6万,要不要换大房?
近日,一对住在大多伦多地区北部的年轻夫妇在 Reddit 论坛(r/PersonalFinanceCanada)发帖问了一个问题。他们家庭年收入超过 22 万加元,现住房也不算小,却想把房贷翻一倍,背上将近 100 万加元的贷款。 帖子发出 3 小时就收到近 100 条评论,评论区几乎一边倒。
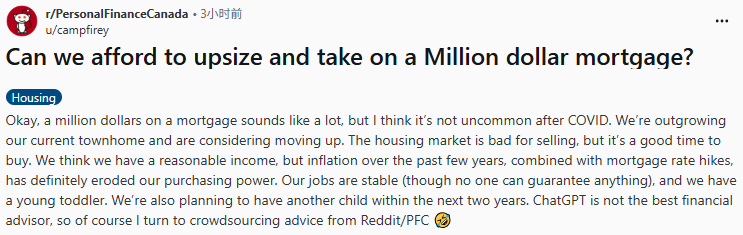
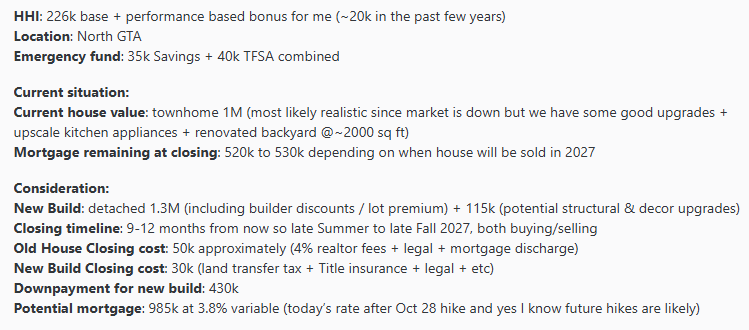
图片来源:Reddit 发帖人的账 发帖人 u/campfirey 说,夫妻两人有一个年幼的孩子,计划两年内再要一个孩子,两人的工作都稳定。家庭年收入基本工资为 22.6 万加元,丈夫另有约 2 万加元绩效奖金。应急资金只有 3.5 万加元储蓄加 4 万加元 TFSA(免税储蓄账户),合计 7.5 万加元。
示意图 图片来源:51.CA 资料图片 现住房是一套约 2000 平方英尺的联排屋,估值约 100 万加元,2027 年卖房时剩余房贷在 52 万到 53 万加元之间。他们看中的新建独立屋售价 130 万加元,另加 11.5 万加元结构和装修升级。交房时间在 9 到 12 个月后,也就是 2027 年夏末到秋末,买房和卖房都要在那段时间完成。 旧房交易成本约 5 万加元,包括 4% 中介费、律师费和房贷解押费。新房交易成本约 3 万加元,包括土地转让税、产权保险和律师费等。新房首付为 43 万加元,贷款约 98.5 万加元,浮动利率 3.8%,也就是 10 月 28 日央行加息之后的利率。发帖人自己也写道,他知道未来可能继续加息。
图片来源:Reddit 帖子正文没有给出月供估算、托儿费用和除房贷以外的债务。发帖人在回复里补充说,他们没有其他债务。夫妻两人的团体 RRSP(注册退休储蓄计划)都有雇主匹配,比例分别为 5% 和 6%,但因为两人优先存 TFSA,所以 RRSP 没有存满。家庭收入达到这个水平只有两年左右,妻子休产假期间动用了存款,所以现在的存款比较少。发帖人说,他问过 ChatGPT,但觉得 ChatGPT 不是最好的财务顾问,所以来 Reddit 众筹建议。 网友:存款太少 最高赞评论来自网友 u/bethadone_yeg,获得 70 赞。他指出,发帖人这个收入水平却只有 7.5 万加元存款,这本身就说明他们负担不起。他反问说,如果发帖人现在付得起翻倍的月供,那多出来的钱现在去哪了,毕竟他们现在的房贷只有 53 万加元。他还提醒说,新房交房和旧房出售的时间很难完全对上,中间可能要花几千加元过桥贷款。他最后说,等 TFSA 和 RRSP 都存满、月底还有余钱的时候,才是真正准备好换房的时候。 网友 u/Legal-Key2269 也问了同样的问题。他问发帖人,22.6 万加元的家庭年收入,这些年钱都花到哪里去了,为什么背着 50 多万加元房贷却攒不下可观的存款。他还建议发帖人用加拿大金融消费者管理局的工具算一下自己的 GDS 和 TDS 比率,也就是住房支出和总债务占收入的比例。 先模拟还款 获得 61 赞的网友 u/EastDue5240 提出了一个具体办法。他建议发帖人先把多出来的月供存起来,试几个月,亲身感受一下生活到底受不受影响。 网友 u/Which_Translator_548 在回复里附和说,这个办法能看出结果,而且如果试下来没问题,存下的钱正好可以加进首付。 网友 u/zeushaulrod 也说,如果发帖人每月还能存下 3000 加元,那这笔交易就成立,否则就不行。
图片来源:Pexels,作者:Monstera Production 月供算下来太重 网友 u/EquitiesForLife 算了一笔账。他说 100 万加元房贷光利息一年就要 4 万加元,相当于每月 3333 加元,而且这还是税后的数字。他说发帖人当然可以贷到这笔钱,但他自己不会这么做,除非收入高得多。 网友 u/Limp-Damage4818 拿自己的情况作比较。他的房贷是 92.4 万加元,利率 3.53%,每两周就要还 2544 加元,而且这还只是房贷本身。 网友 u/pepik75 说,23 万加元收入背 100 万加元房贷,实在太勉强了,肯定会变成房奴。 网友 u/CurveAdministrative3 说得更直接,他问发帖人,新房每月能带来 1 万加元租金收入吗,如果不能,在 22.5 万加元收入下背 100 万加元房贷就是不切实际。 过来人的警告 网友 u/M4verick87 说自己就背着 130 万加元房贷,所以他有资格发言。他问发帖人,手头有余钱、心安,和脚上拴个大铁球,到底哪个更重要。他建议发帖人守住现在的联排屋,把差额拿去投资,过几年再重新评估。他说,心安最重要。 网友 u/National_Aspect_6974 说,他们把房贷翻了一倍,现在很后悔。虽然两人的收入涨了不少,但他总想着当初能有多少现金和灵活性。不过他也承认,他很喜欢现在的空间。他提醒发帖人,一定要非常喜欢买下的房子才行。
图片来源:Pexels,作者:Monstera Production 退休与抗风险 网友 u/SameTry 问发帖人,退休储蓄到底有多少,他能不能接受未来 10 年不存退休金、只还房贷。u/HP_TO 也问了同样的问题。 网友 u/I_Ron_Butterfly 直接点出,雇主匹配的 RRSP 白白放着不拿,就是在扔钱。 网友 u/binthrdnthat 说,房子是必需品,但买超过需要的房子会拖累一生的财富积累,利息支出和错失的投资收益加起来很可观。而且他们流动资金这么少,一次健康问题就可能逼他们匆忙卖房。 网友 u/Famous_Cucumber_8439 讲了一个反面例子。他说就在 24 小时前,另一个帖子里一对夫妇背着 90 万加元房贷、家庭收入 21 万加元,本来财务状况不错,后来妻子失业,丈夫每周工作 60 多个小时才勉强保住房子。他说,情况变坏的时候会坏得非常快。 网友 u/YYZtoYWG 也贴了一个警示帖链接。他说,即使发帖人不像那个帖子的楼主那样资不抵债,失业、产假或生病都可能让他单靠一份收入撑不起新房贷。他说,盼最好的,做最坏的打算。 隐藏成本 网友u/VeryFewRules 提醒说,发帖人还没算搬家费用,搬进更大的房子还要添家具。他估算说,30 年期月供约 4600 加元,25 年期约 5000 加元,还要加上水电费和地税。 网友 u/Peter-Tickler42069 补充说,涨的不只是月供,每张账单都会涨。
图片来源:Pexels,作者:https://kaboompics.com/ 有必要换吗 网友 u/Which_Translator_548 问,2000 平方英尺加后院,两个孩子为什么不能住,他建议发帖人不如努力把联排屋的贷款还清。 网友 u/VeryFewRules 也问,2000 平方英尺不算小房子,到底是什么让他们觉得住不下了。 少数支持的声音 支持的声音很少,而且都带条件。网友 u/taxrage 算过之后说,24.5 万加元总收入大约相当于 18.5 万加元净收入,也就是每月 1.54 万加元,而 100 万加元房贷的月供加税费保险约 6500 加元,所以他认为发帖人大概负担得起。 网友 u/Icy-Lecture-224 说,发帖人可以负担,但已经接近房奴的边缘,具体要看消费习惯。 网友 u/Legal-Key2269 也说,发帖人能通过银行压力测试,但生活方式要改。 网友 u/macbook88 说,只要生活开支撑得住就可以换,但第一年会很难。 结尾 总的来看,评论区最高赞的前几条清一色反对,只有极少数网友认为按数字算负担得起,而且这些支持也都带条件。截至发稿时,发帖人没有在帖子里公布最后决定。 以上是网友个人看法,不构成专业财务建议。