


解决内需不足,这可能是最直接的办法
第十三届全国政协经济委员会副主任、国务院发展研究中心原副主任刘世锦在6月27日的中国宏观经济论坛上提了一个数字: 把城乡居民基础养老金从现在的240多元,提到每月1000元。
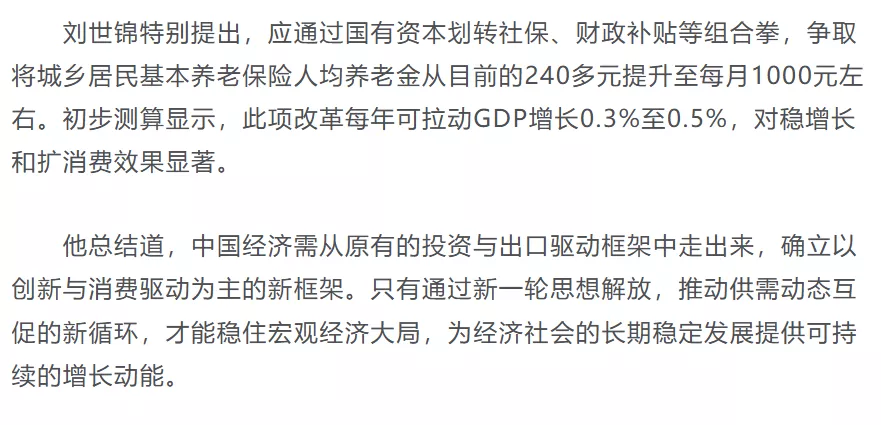
他说这是解决内需不足的办法之一。 初步测算,每年能拉动GDP增长0.3%到0.5%。 这个建议不是他第一个提的。 郑功成提过,蔡昉提过,邢自强也算过账。 每次提出来,讨论一圈,然后就被更大的声音盖过去了。 今年不太一样。 前五个月社零转负,投资负增长,出口也在面临越来越多不确定性。 两驾马车在减速,第三驾——消费——不能再停在原地了。 刘世锦这次发言的时机,比以往都更成熟。 刘世锦用了一个词:“K型发展”。 这个词这几年常用来形容股市——少数板块向上,多数板块向下。 但他说的是整个经济:出口和创新在往上走,内需和消费在往下走。 两条线之间的裂缝越来越大。 他把裂缝的根源归结为一件事:储蓄率太高,消费率太低。 中国储蓄率长期在40%以上。 企业储蓄高,是因为国有资本利润留存多、分红少,大量资金只能变成投资。 居民储蓄高,则主要来自高收入群体——他们贡献了绝大部分储蓄,但消费倾向很低。 而真正想消费的低收入群体,手里没有多余的钱。 这个结构性的错配不是今天才有的。 过去房地产和基建投资还在高位的时候,非生产性投资撑住了终端需求,消费占比低的矛盾被掩盖了。 现在地产和基建下来了,消费这个短板就彻底暴露出来了。 按刘世锦的说法,中国消费占GDP比重比国际平均水平低了约20个百分点——不是“偏低”,是“结构性偏差”。 过去一段时间,提振内需的主要手段是消费补贴。 去年国补总额约3000亿,今年第三批625亿上个月底也上线了。这些措施在逻辑上属于挖掘存量——让已经有消费能力的人多花一点。 走到今天,这个方向的潜力已经基本见顶了。 高收入群体消费倾向本来就低,再怎么刺激,增幅也有限。花钱这件事,人多力量大。得让没钱的人也有能力花钱,消费占GDP的比重才可能从40%往上挪。 想让没钱的人有钱,最简单的办法就是发钱。 而发钱这件事,最麻烦的是甄别成本——怎么保证钱发到真正需要的人手里,又怎么避免在层层审批中损耗掉。 农村老人是这个问题的最优解。 这个群体界限清晰,几乎不需要甄别。 城乡居民养老保险已经覆盖了约1.7亿领取待遇的人,账户是现成的,只需要把金额往上调。 不需要重新登记、不需要资格审查、不需要开新的系统。行政成本几乎为零。 消费转化率也几乎是确定的。 农村老人月均养老金240多元,日常开支被压到极限。 多发的每一块钱都会被花掉——买个菜、添件衣服。 他们不是不会花钱,是穷了一辈子,手里没有余钱。 如果每月有稳定收入,消费这件事不需要教。 连带效应可能比直接拉动更可观。 中国目前最苦的两代人往往是一家人:六七十岁的农村老人和他们三四十岁的孩子。 后一批人正是进城打工的主力,也是最不敢消费的群体之一——不是因为没收入,是因为身后没有安全网。 如果老家的父母每个月有几百上千元的固定养老金,子女对未来的焦虑会大幅减轻。 不需要自己存够所有养老钱,今天就可以适当地多花一点。 刘世锦的测算比较保守,每年拉动GDP增长0.3%到0.5%,约1.2万亿。 邢自强的估算更激进一些:消费占GDP的比重可以从40%提高到45%,中国的消费市场规模达到10万亿美元。 不管用哪个口径,这笔账都是正的。 但是还是那个老问题,钱从哪来? 问“从哪来”的前提,是先问“钱现在在哪”。 当前财政对养老保险的补贴每年超过2万亿元。 这笔钱绝大部分流向了城镇职工基本养老保险。 城乡居民养老保险的领取者——主要是农村老人——人均每月只有240多元。 同一个国家的养老体系,一边每月五六千甚至更高,一边每月两百多。 差距不是几倍,是二三十倍。 2014年养老金并轨改革,为了让体制内不反对,明确承诺了“利益不受损”。 为了对冲个人缴费的支出,在岗职工平均工资三年涨了50%,体制内平均退休金从每月两千多涨到了现在的六千多。 这件事做得非常到位——说明提高养老金在技术层面上没有障碍,钱也是找得到的。 只是看往哪个方向用力。 所以提高农民养老金的钱,不需要从零开始筹集。 现有盘子2万多亿,只需要重新切一下比例。 从倾斜城镇转向兼顾农村,从补贴已经相对充裕的群体转向补贴几乎没有保障的群体。 这不是“有没有钱”的问题,是“怎么分钱”的问题。 怎么做,大致有三种路径。 最简单的是直接提高基础养老金。 把标准从240元往上调,操作上没有任何门槛。 但如果不触动另一端——体制内居高不下的退休金。 单纯做增量,财政压力会累积,公平性也解决得不彻底。 如果走这条路,至少要同步建立退休金暂停增长的机制。 比如高于社平工资的,就先别涨了。 更彻底的方案是蔡昉一直主张的普惠非缴费养老金:不需要个人缴费,由财政负担,覆盖所有群体。 按当前2万多亿的补贴总量均摊(注意,这里说的是补贴部分均分,个人账户缴纳的该怎么领还是怎么领),每人每月约560元。 除此之外不再另补,职工养老保险基金尽量做到当期平衡。 这样做的好处是,自然就实现了“此消彼长”——不再需要单独去调体制内的退休金,制度本身就公平了。 在此基础上,职工养老保险的缴费比例可以从目前的24%降到12%左右,和美国、加拿大、韩国拉平,对活跃经济和促进就业都有利。 这条路最大的阻力也最明显:受益最少的群体,恰恰是话语权最大的群体。 中间还有一条折中路线。 成都的做法是,农民按上限缴纳城乡居民养老保险后,基础养老金参照城镇职工的计算方式,用社平工资乘以系数来确定。 目前成都农民按上限缴费,一个月能拿到707元,加上财政补贴163元,合计800多元,仅次于北京和上海。 这个模式的巧妙之处在于,它用的是同一套计算公式,自然就拉平了城乡差距。 不足之处是要求缴费较高,需要给低收入群体打上免息或低息贷款的补丁。 回到开头的问题:提高农民养老金能解决内需不足吗? 能,但是只能解决一部分。 不是全部,但可能是目前所有可行方案里性价比最高、覆盖面最广、副作用最小的一个。 它一举启动了最没有消费能力和最不敢消费的两代人。 讲真的,一个政策工具能同时触达这两个群体,这并不常见。 而且它附带的正向效应不止在经济上。 一个农村老人每月能领到一笔体面的养老金,他不需要再为了一袋米、一桶油看谁的脸色;他进城打工的孩子,也能在月底少一份焦虑。 这不是施舍,是过去几十年经济高速增长积累的红利中的一部分——从高储蓄、高投资的路径中释放出来,重新流向那些曾经贡献过、但被分配机制遗忘的人。 刘世锦说,这需要新一轮思想解放。 他说的“思想解放”,大概指的是换一个角度看问题: 当消费成了经济增长最大的短板,以前被认为是“消耗财政”的社会保障支出,就不再是成本,而是投资。 而且可能是眼下回报率最高的投资。