


新晋中国女首富,公司净利润腰斩
1270亿元,周群飞再次坐上了中国女首富的位置。 10月27日发布的《2026胡润百富榜》显示,周群飞与丈夫郑俊龙的合计财富达到1280亿元,位列总榜第33位。其中,周群飞个人财富为1270亿元,超过上一年的中国女首富钟慧娟。
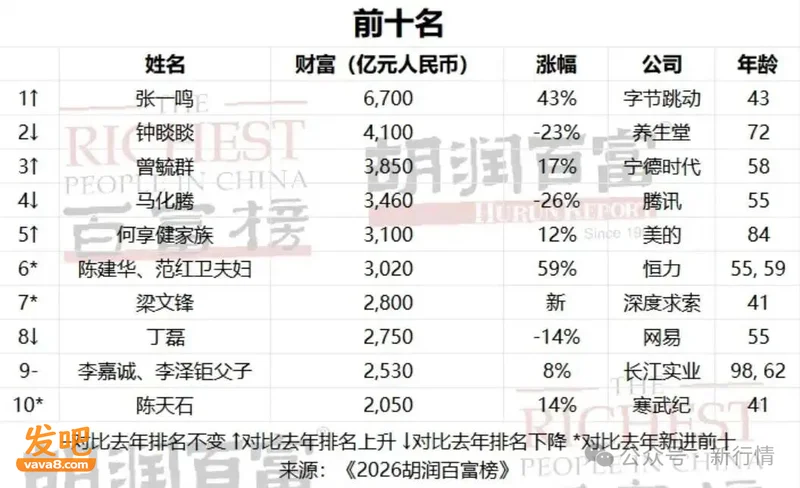

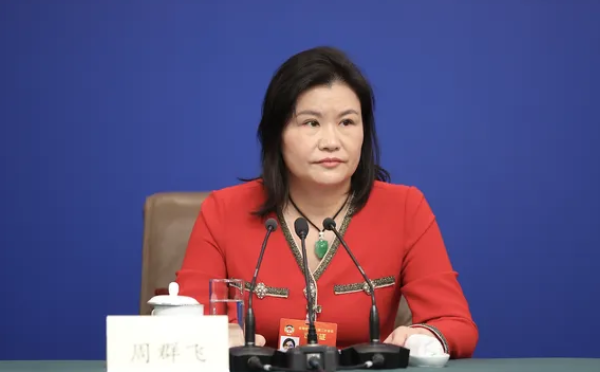
这个消息来得有些微妙。 两天前,她执掌的蓝思科技刚刚披露三季报。今年前三季度,公司营收479.02亿元,同比下降10.74%;归母净利润14.20亿元,同比下降50.06%。扣除非经常性损益后,净利润降幅超过六成。 股价也没能撑住。9月1日至10月27日,蓝思科技A股累计下跌约28.7%,港股跌幅则超过四成。 财富榜采用的是9月1日的估值,等榜单正式公布,市场已经发生了不小的变化。女首富的头衔和跌势未止的股价,就这样同时落在了周群飞身上。 这并非她第一次经历这样的起伏。 2015年,蓝思科技登陆创业板,周群飞首次成为中国女首富。此后,公司经历过业绩下滑、股价回落,也赶上过新一轮增长。她始终是苹果产业链里绕不开的人物,却也始终难以摆脱消费电子行业的冷暖。 今年早些时候,周群飞还以中国制造业企业家的身份,出现在人民大会堂的国宴现场。这位早年在深圳工厂打工的女性,已经进入全球科技产业的重要社交场合。 但企业家的身份变了,工厂里的难题并没有因此变少。客户的新品卖得好不好、扩建的产能何时用得上、投入的钱多久能够收回来,仍然决定着蓝思科技的处境。 01 一块玻璃做大的生意 周群飞的创业故事,常被浓缩成几个标签。贫困家庭、辍学打工、两万港币起家,以及后来接住了苹果的订单。
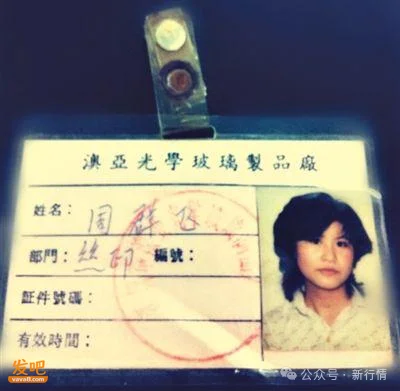
这些都很有传播力,却容易让人忽略她在玻璃行业里花掉的时间。 1970年,周群飞出生于湖南湘乡。母亲早逝,父亲因事故视力严重受损。家庭条件让她很早就离开学校,南下广东谋生,后来进入光学玻璃加工行业。 她做过车间里最基础的工作,熟悉丝印、切割、打磨等工序,也逐渐接触生产管理。玻璃看起来是个简单的产品,真正做起来,尺寸、表面处理、印刷精度,每个环节都可能出问题。 这些经验后来成了她创业的本钱。 1993年,23岁的周群飞与亲人一起,在深圳租下一套三室一厅的农民房,承接手表玻璃加工业务。资金不多,场地有限,生产和生活挤在一起,是当时珠三角小作坊常见的样子。 生意真正出现变化,是手机厂商开始寻找更耐磨的视窗材料。 当时手机普遍使用亚克力面板,容易出现划痕。周群飞已经熟悉手表玻璃的加工,便尝试将这套工艺用在手机上。玻璃面积变大,产品要求也变了,需要重新解决厚度、透光率、抗冲击等问题。 这次尝试,让她进入了一个远比手表更大的市场。 2003年,蓝思科技成立。随着手机业务发展,公司逐步拿到更多品牌订单,并于2006年至2007年间与苹果建立合作、通过供应商认证。
此后,iPhone的成功把蓝思带进了快速扩张期。 对苹果这样的客户来说,找到一家能够做出合格样品的供应商,还远远不够。新品上市有明确时间表,出货量可能达到数千万部,供应商需要在短时间内把工艺做稳定,把良率提上去,再把产品按时交出去。 周群飞在车间里积累的经验,由此有了更大的用处。 蓝思的收入随着智能手机市场一起增长。2009年,公司营收为8.9亿元,2015年已达到172亿元。也是在这一年,蓝思登陆创业板,周群飞第一次登顶中国女首富。 苹果改变了她的财富规模,但在苹果找来之前,她已经在这门手艺上做了十多年。 02 客户越来越大,工厂也越来越重 蓝思科技后来没有停留在玻璃盖板上。 金属、陶瓷等结构件,功能模组,整机组装,都陆续进入它的业务范围。客户拿来一款产品,蓝思希望能够承担其中更多制造环节。 这种扩张不难理解。既然已经取得客户信任,再增加产品和工序,比重新建立一段供应关系更有基础。对客户而言,也能减少一些沟通和协调成本。 做的东西越来越多,公司与客户的联系自然更紧。但相应地,需要投入的设备、厂房和人员也越来越多。 周群飞曾提出“酒店理论”,不能等客人来了再建酒店,要提前建好,提供足够好的服务,才能赢得客人。
这与消费电子产业的运行方式很契合。大客户不会等着供应商慢慢建厂,等订单已经明确,再去采购设备、培训工人,很可能赶不上产品发布。 提前准备,是蓝思拿订单的优势,也是它要承担的风险。 一家工厂开起来之后,设备折旧、人员和管理开支不会因为订单减少而同步消失。市场增长时,大规模产能能够帮助公司抢占份额;需求不足时,原来准备好的生产线就会形成压力。 蓝思与苹果的关系,一直伴随着这种两面性。 2023年,公司对苹果的销售额占总营收的57.83%。苹果的全球销量为它提供了庞大的订单,也让它的业绩更容易受到客户产品周期的影响。 这些年,蓝思不断拓展其他手机品牌,试图分散风险。但客户名单变长,并不意味着经营波动一定会变小。消费者不愿换手机时,多个品牌可能同时受到影响。 今年上半年,蓝思智能手机与电脑相关业务收入223.82亿元,同比下降17.67%,仍占总营收的77.54%。 公司解释,存储芯片涨价推高了整机成本,影响终端需求,客户新品发布节奏的变化,也给业务带来了扰动。 蓝思不生产存储芯片,却同样要承受芯片涨价的后果。整台设备的成本高了,消费者延后购买,影响最终还是会传到结构件、模组和组装厂商。 这也是“果链女王”这个称呼容易掩盖的部分。蓝思在制造环节有自己的技术和经验,但产品定价、发布节奏和市场需求,并不由它决定。 周群飞能够进入人民大会堂,与全球顶尖科技企业家出现在同一场合,说明了她和蓝思的产业分量。只是这种分量,还不足以让公司避开行业周期。 03 净利润腰斩,不能只怪苹果 蓝思今年的业绩,也有一些容易被忽略的细节。 上半年,智能手机与电脑业务相关收入虽然下降,毛利率却同比提升了2.99个百分点,达到16.17%。公司调整产品和客户结构,增加部分高附加值产品,产生了一定效果。 因此,不能简单把利润下降理解成蓝思的产品越来越不赚钱。 问题还出在汇率和费用上。 前三季度,公司汇兑损益由上年同期收益1.15亿元,变成损失6.54亿元,前后变化7.69亿元。同期管理费用22.79亿元,同比增长8.35%。 收入收缩,汇兑损失增加,部分费用仍在上升,几项因素叠在一起,利润降幅就明显大于营收降幅。 前三季度,蓝思归母净利润占收入的比例已经不足3%。对于一家营收数百亿元、仍在持续扩张的制造企业来说,这样的利润空间并不宽裕。 而扩张还在继续。 同期,公司购建长期资产支付现金76.81亿元,同比增长约18%;期末存货93.60亿元,较年初增长35.02%。短期借款增至18.24亿元,长期借款增至83.17亿元,经营活动现金流净流入同比下降19.35%。 蓝思解释,存货增加与销售旺季备货有关,借款增长用于经营周转和新增项目投资。 仅凭这些数据,还不能认定公司出现资金危机。但收入下降时,库存、借款和长期投入同时增加,意味着经营上的余地正在受到考验。 市场关心的不只是当季少赚了多少钱,还包括接下来要花多少钱,以及这些钱什么时候能挣回来。 周群飞个人的千亿身家,对此没有直接帮助。财富榜统计的是股权等资产的估值,公司采购原料、发工资、建厂房,用的却是真实的现金。两者不能混在一起。 04 新业务还没接过重担 蓝思寻找手机之外的生意,已经持续多年。 汽车是其中较早的一项。公司围绕车载显示、智能座舱等需求展开布局,逐步进入多家车企供应链。近几年,机器人、AI服务器、先进封装等方向,也被纳入业务版图。 这些业务与蓝思原来的能力有一定联系。汽车需要显示与交互界面,机器人需要精密零部件和组装,服务器需要结构件、机柜及散热系统,都有制造企业可以切入的空间。 不过,业务有联系,与业务能赚钱,仍是两回事。 今年上半年,蓝思智能汽车及座舱业务收入33.72亿元,同比增长6.56%;智能头显与智能穿戴业务收入17.77亿元,同比增长7.95%。 它们保持了增长,但规模和增速,还不足以补上手机与电脑业务下滑留下的缺口。 包含具身智能等业务的其他智能终端板块,收入同比增长46.92%,看起来更快,但上半年收入为5.34亿元,占总营收仅1.85%。它还需要较长时间,才能明显改变公司的收入结构。 新的投资也在推进。 10月16日,蓝思宣布拟以2500万美元收购PMG的59.78%股权。后者控股的浙江元拾从事AI服务器机柜及结构件业务,拥有英伟达相关供应商认证。蓝思还与英特尔就TGV玻璃基板先进封装技术探讨潜在合作。 这些布局提供了新的可能性,但目前还不能把认证、合作和扩产,直接换算成未来的利润。 尤其是AI服务器业务,即使市场需求增长很快,蓝思仍要经历客户导入、量产爬坡、成本控制等过程。进了供应链,只是生意的开始。 公司也需要留意,新业务是否会重复原来的经营方式。若仍然需要围绕少数大客户提前投入大量产能,那么行业换了,投入和回报之间的压力未必会减轻。 相比“去苹果化”这样的说法,蓝思更实际的任务,是让新投入带来足够的利润和现金,而不只是更长的客户名单。 周群飞今年56岁,距离她在深圳农民房里创业,已经过去33年。她经历过技术难关、客户更替,也见过自己的身家随股价大幅起落。 如今,公司拥有更大的工厂、更多的业务和两地上市平台,她要处理的问题也更复杂。早年,一款产品做出来、一个客户谈下来,就可能让作坊站稳脚跟;现在,几个新项目取得进展,还不足以扭转一家数百亿元营收公司的业绩。 女首富的消息会带来几天热闹,蓝思的经营变化却要靠之后几个季度的财报才能看清。新业务能否放量,库存能否顺利消化,持续增加的投入能否获得回报,比1270亿元这个数字更值得关注。