


光计算有望催生“DeepSeek时刻”
当算力竞赛从“堆芯片”走向“拼系统”,光正在成为AI基础设施中最受关注的变量之一。2026年10月,华尔街见闻“AI产业链调研行”走进今年4月登陆港股的曦智科技(01879.HK),与公司首席财务官张弘深度交流。在张弘看来,先进光互连的行业需求有望在未来12~18个月大幅提升,而光计算的大规模应用,有望基于下一代硬件PACE3,催生“DeepSeek时刻”。
从一篇论文到港股上市 曦智科技的起点是一篇学术论文。2017年,毕业于麻省理工学院(MIT)的沈亦晨博士以第一作者身份在《自然·光子学》发表论文,提出以光学神经网络为蓝本的全新计算架构,被视为光子计算领域的开山之作。同年,沈亦晨博士在波士顿创立曦智科技。2023年起,公司逐步将团队重心迁回国内。 公司定位为光电芯片设计及光电混合算力解决方案企业,硅光芯片的制造工艺与电芯片应用的CMOS工艺适配性高,公司与国内头部晶圆厂合作,助力其硅光产线改造。硅光芯片工艺节点主要在45nm以上,不依赖先进制程,催生了以曦智科技为代表的国内硅光产业链上下游生态逐渐走向成熟。晶圆的制造工艺以外,另一核心难点在于光电混合封装——无论是光计算还是光互连产品,都涉及光芯片和电芯片封装在一起,而这正是公司在海外多年积累的技术诀窍所在。 目前,曦智科技形成了“光计算+光互连”双业务线布局。2025年,光计算收入约占公司总收入的20%,其余约80%来自光互连。
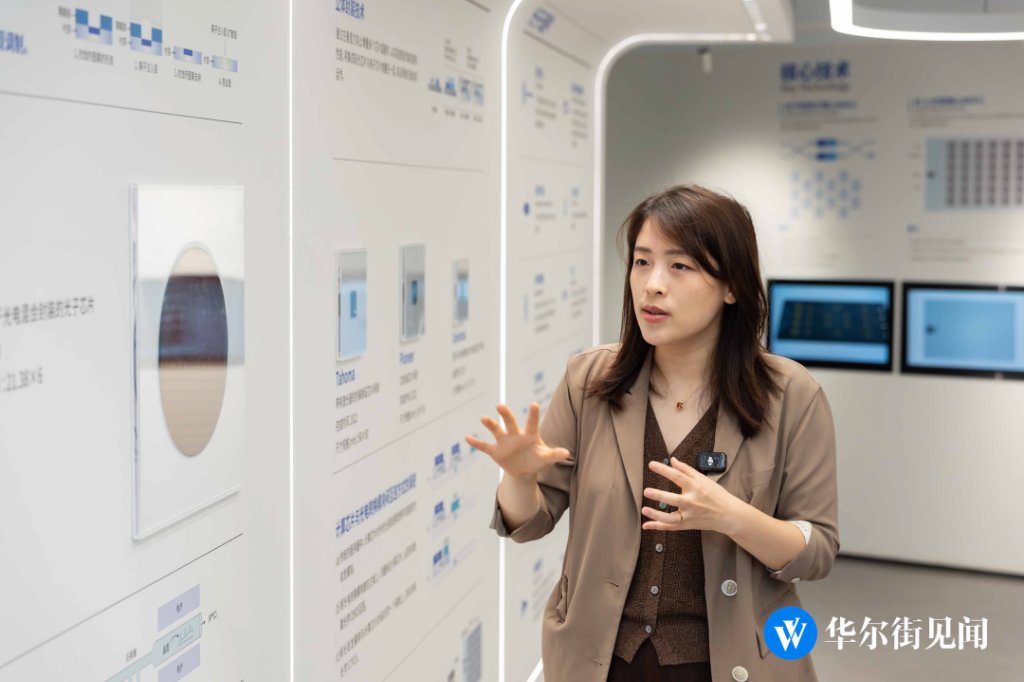
光计算:瞄准大模型推理 光计算的底层逻辑并不陌生,来自初中物理知识光的传播、干涉、衍射、谐振、叠加等光学现象。曦智科技的光计算产品以光子作为信息载体,利用光速传输与波分复用,可实现每秒万亿次级的并行运算。GPU工作任务中最常见的是矩阵乘加器,光子矩阵承担同样的计算任务下,矩阵计算是一个被动的物理过程,凭借光子的固有速度与并行性,可实现超低延迟、多通道、高带宽的数据高速读写。 PACE系列是曦智科技自主研发的光计算核心产品。目前PACE系列已迭代升级至第三代:2021年推出的PACE光电混合计算加速卡,光子矩阵规模为64×64,2025年发布的PACE 2(“曦智天枢”)扩大到128×128矩阵运算,并采用3D TSV光电垂直合封结构。下一代PACE 3将支持256×256光矩阵运算,搭载更大容量存储,主攻大模型推理。 为什么瞄准大模型推理?随着行业发展“高速token客户有付费意愿,而低速token未来可能会常态化,甚至免费”。公司认为,大模型推理场景有望成为光计算扬长避短的“杀手级应用”因其对时延和计算密度要求较高。此外,光芯片低功耗、重量轻、抗电磁干扰等特性,在商业航天、具身智能等新兴领域同样具备应用潜力。 光互连:三年三代产品 如果说光计算代表下一代计算范式,光互连则是曦智科技当下的收入的主要来源。 2024年,公司推出第一代Scale-up光互连产品,用线性驱动可插拔光学(LPO)方案替代机柜内的铜缆,将64个GPU连接成一个低时延超节点。2025年,推出的Scale-up OCS产品集成了光路交换功能,减少了超节点中光电及电光转换的次数,从而降低延迟及功耗,并提高连接密度。上海仪电联合曦智科技、壁仞科技、中兴通讯在世界人工智能大会(WAIC)上发布“光跃LightSphere X”光交换GPU超节点,获得大会卓越人工智能引领者(SAIL)奖。2026年,公司推出近封装光学(NPO)产品,已同步向多家包括云厂商在内的头部客户送样验证;同时与盛科通信合作,在51.2T国产交换芯片周围配置16颗3.2T光引擎,推出首款完整的国产共封装光学(CPO)方案原型机。 对话曦智科技首席财务官张弘 华尔街见闻:中际旭创、新易盛、天孚通信等光模块企业是资本市场熟知的“CPO标的”,曦智科技与光模块企业是什么关系? 张弘:我们与光模块企业更多是上下游关系。光模块企业以模块的组装集成能力为核心,多数模块企业不具备芯片设计能力。我们作为芯片设计企业,以自研芯片为基础,提供完整光互联解决方案。
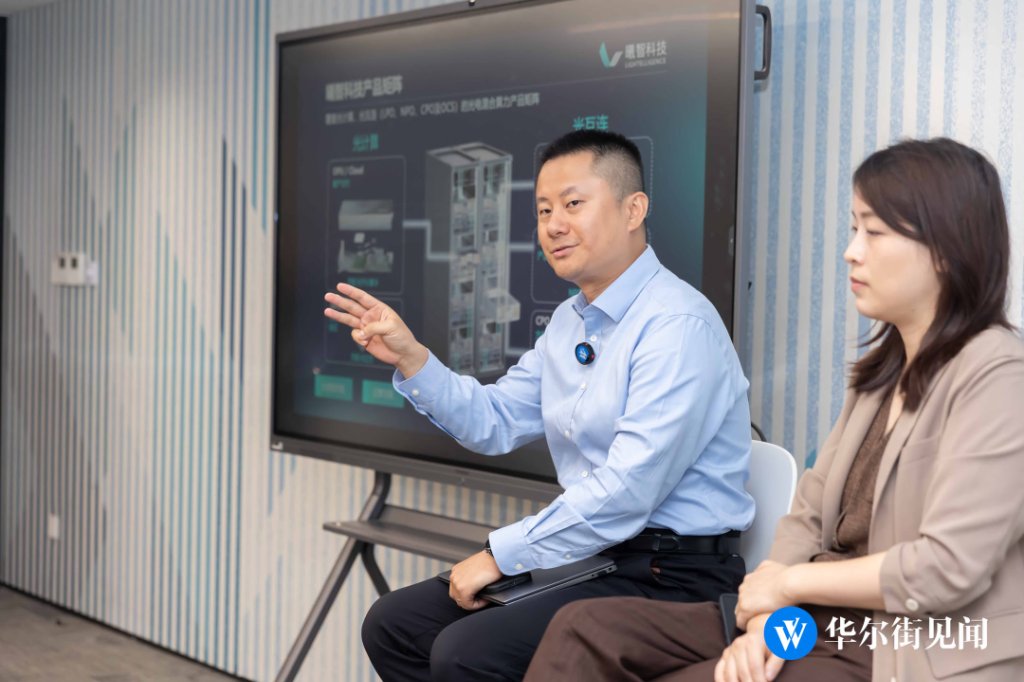
华尔街见闻:光计算和光互连在公司长期战略中的权重如何? 张弘:计算、存储、传输是算力中心的三大部分。我们目前聚焦于“算”和“传”,两者在算力中心的价值量大约是七三开。现阶段“传”是我们收入的主要来源,接近80%,但长期看光计算的市场空间和成长性更大。 华尔街见闻:从技术走向大规模商业化,最大的挑战在哪里? 张弘:上游要找到能提供高良率、低成本光芯片流片的晶圆厂,光电合封的技术挑战更大;中游的芯片设计,复杂度比传统光通信芯片高出几个数量级;下游客户而言,对于公司所处的光计算、光互联新兴产业,产品的放量需要有产业联动的过程。但这些挑战对所有行业内的企业都一样,一旦克服,就会成为我们的壁垒。 华尔街见闻:如何看待曦智科技在全球和国内的竞争格局? 张弘:光计算不涉及先进制程,可以算是全球同台竞争的市场。就光计算而言,我们处于全球领创地位。我们也欣喜地看到国内外越来越多公司进入这一赛道,这是好事,众人拾柴火焰高,参与者多了,行业生态也会更加完善,光计算的优势才能更快的通过应用被用户感知。光互连方面,行业竞争更多来自光通信领域原本做芯片设计的企业。过去光通信连的主要是交换机,现在拓展到各类型xPU、ASIC芯片互联。我们相信我们多年积累的高密度光电芯片的设计能力及在海内外硅光产业中产品化、商业化乃至量产经验的积累,有助于让我们在这样一个巨大的市场获得可观的市场份额。 华尔街见闻:光计算和光互连市场需求何时会放量? 张弘: OpenAI成立于2015年,到ChatGPT在2022年底至2023年初火爆全球,已经积累了7年;DeepSeek在2025年春节期间的爆发同样来自长期积累。光计算正处在这样的积累期,公司一方面专注自身硬件产品的升级迭代,另一方面携手生态伙伴丰富产业生态的完善,期待基于公司下一代硬件PACE3,催生“DeepSeek时刻”。光互连的放量确定性更高,随着国产超节点规模越做越大,对Scale-up光连接的需求会越来越明确。 结语 从实验室的一篇论文,到“全球AI硅光芯片第一股”,正如张弘所说,在实验室发一篇论文不易,但真正走向工程量产和商业化,处处都是挑战——而跨过这些挑战的企业,才能在光进铜退的产业变局中站稳脚跟。