


阿迪达斯,有一点隐忧
阿迪达斯对德训鞋市场的“统治”正在告一段落。 10月21日,阿迪达斯公布了截至9月30日的2026财年第三季度初步业绩数据:全球营收达72.52亿欧元,在货币中性下同比增长7%;营业利润达10.08亿欧元;毛利率提升2.5个百分点至54.3%。 营收与利润双双创下新高,但增长背后也不乏隐忧。 阿迪达斯全球CEO比约恩·古尔登表示,足球、跑步、训练板块实现高盈利增长;生活方式业务主要由服饰系列拉动,生活方式鞋履板块则仍面临行业高库存、折扣泛滥的压力。 将生活方式鞋履拆开来看,阿迪达斯鞋类业务增速放缓:2024年17%、2025年12%,2026年一季度4%、二季度1%,去年同期分别为17%和9%。 阿迪达斯生活方式板块增速2024年为两位数、2025年为12%,2026年一季度6%、二季度2%,去年同期分别为双位数和13%。 对于生活方式鞋履的承压,阿迪达斯将其归因于外部市场环境:全球复古休闲运动鞋赛道整体库存水位偏高,批发渠道与折扣零售持续放量,竞品普遍加大打折力度,市场价格环境因此走弱。
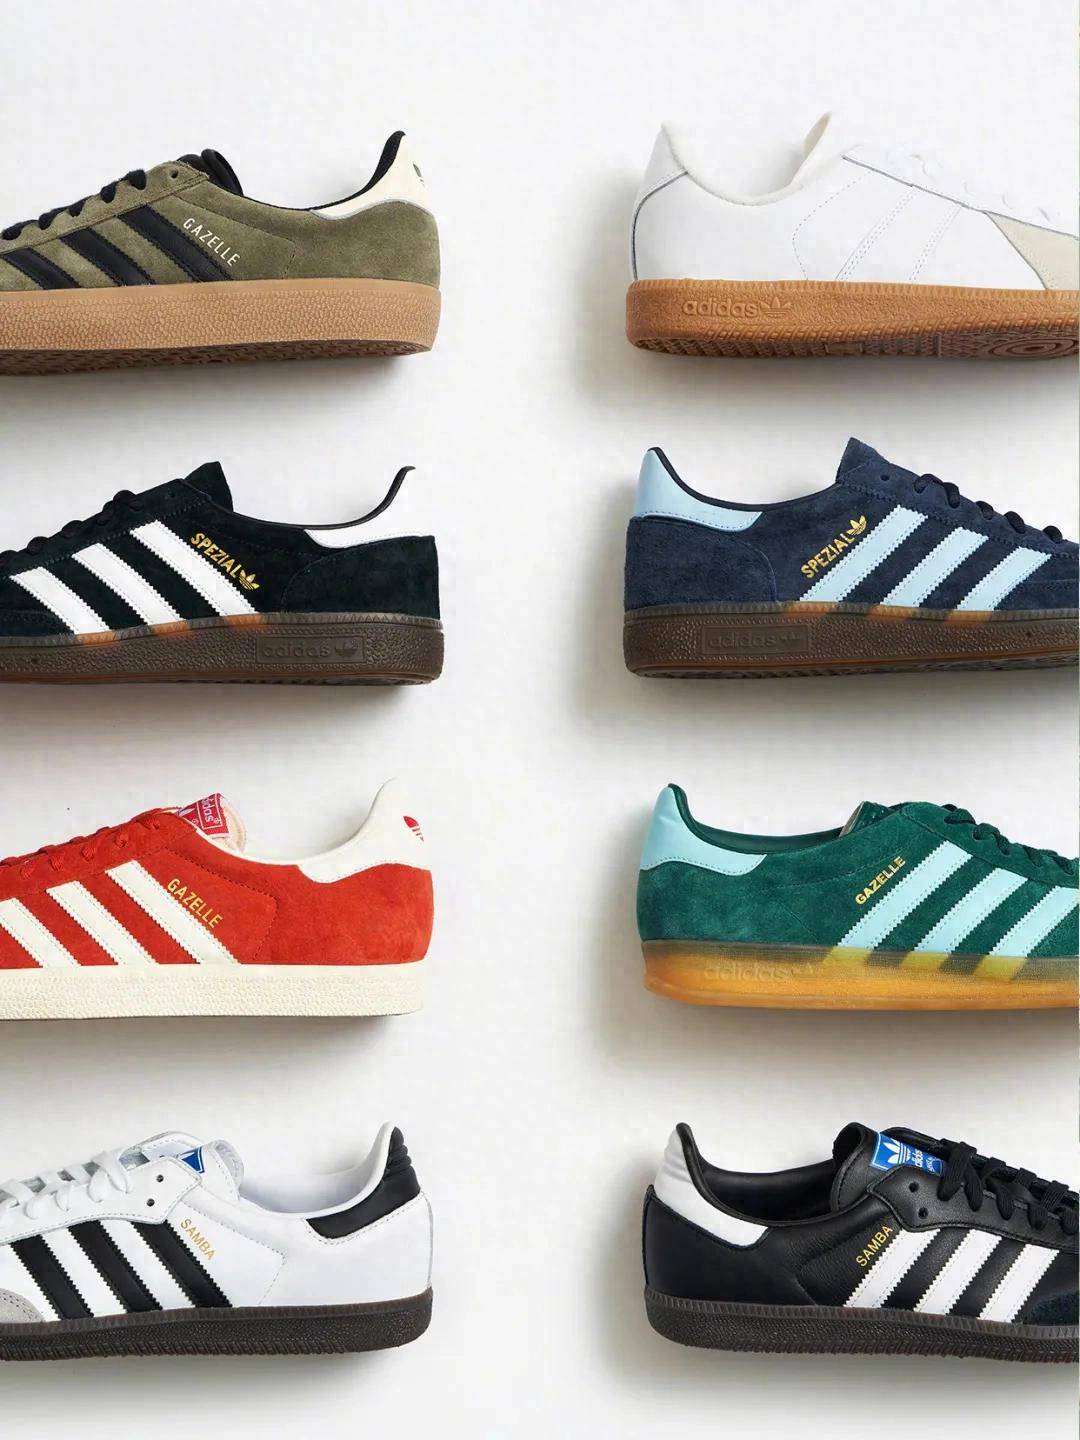
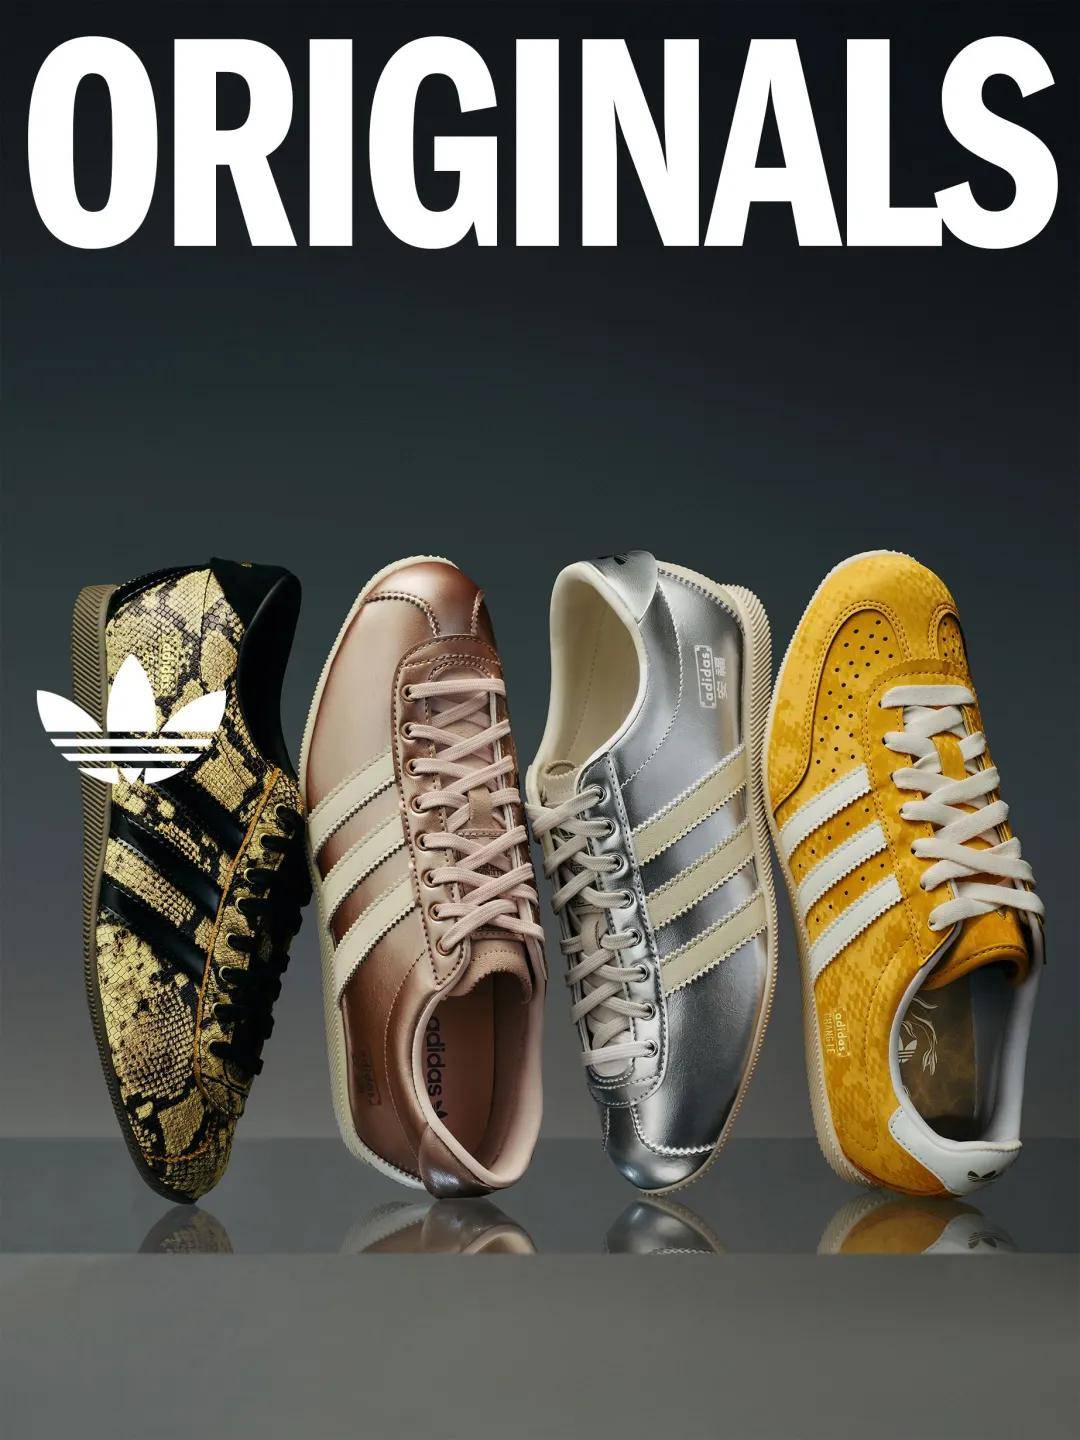
图源:微博@adidasOriginals 在周婷看来,阿迪达斯面临的竞争环境已经改变:Loewe、Balenciaga、Prada等奢侈品牌进入运动鞋领域,抬高了运动休闲鞋的价格与审美上限;PANE、足下等国产品牌则以800元到千元价格带和策展式零售,承接了中间层的审美需求。阿迪达斯处于两者之间——向上难以进入高端序列,向下难以回到性价比市场。 对于阿迪达斯发力重心向服饰转向,张毅认为这是被动环境变化下的主动调整。他认为,服饰的优势在于风格丰富、SKU多、上新快,能够较快承接三叶草IP热度;但服饰的单品爆款能力弱于鞋类,竞争门槛较低,复购与溢价稳定性较弱,季节性也更明显。长期而言,阿迪达斯要让服饰扛起鞋类的大旗,压力不小。