


给猫狗上“医保”的人,越来越多
越来越多的年轻人,正在给猫狗买医保。 行业数据显示,2020年,国内宠物保险一年的保费规模仅约5000万元;到了2025年,这个数字已增长至约30亿至35亿元。 过去,人们习惯为自己、父母和孩子配置保险;如今,一部分年轻人开始把同样的保障延伸到宠物身上。 每月一杯奶茶钱,就能买下一份标着上万元保障额度的保单。对养宠人来说,这笔钱不只是为了报销医疗费,也是在为猫狗未来的衰老、疾病和意外提前做准备。 但并不是所有人都能理解这种选择。有人觉得,一年花几千元给猫狗买保险,不如拿去给父母买些吃的、喝的;甚至有人将为宠物花钱与孝顺父母对立起来,认为给宠物投入太多,就是“不孝”。 争议背后,宠物在人们生活中的位置的确在发生变化。对许多人而言,它们已是共同生活多年、需要被照顾至老的家庭成员。 某种程度上,为宠物买医保,也是年轻人学习为一段关系承担长久责任的方式。 只是,一份保险能在多大程度上分担医疗费,往往要等真正用上时,才有更具体的答案。 当宠物真的生了病,这份保险到底能兜住多少?对养宠人来说,买下的这份保单,究竟是安心,还是糟心? 我们和四位养宠人聊了聊。她们都曾为猫狗投保,有人顺利拿到赔付,有人在理赔中产生争议,甚至有人把保险公司告上了法庭。 答案远比想象中复杂。 01 “给狗买保险,疯了?” 得知芋圆给家里小狗买了医保时,家人觉得她“疯了”:“你给它买啥保险?”在此之前,芋圆连自己的商业保险都没有买过。 九年前,她和家人在路边捡到这只小狗,取名石榴。如今,石榴已经十岁——相当于人类的56岁,已步入老年。这九年来,石榴几乎没生过什么大病,人吃什么它吃什么,“是一只很好养活的小狗”。 直至去年,石榴突然变得有些反常。整只狗蔫蔫的,没有精神,还发着烧,不吃不喝,但肚子却鼓鼓的。 石榴被立刻带去了医院,拍片、抽血、化验,最终被诊断为子宫蓄脓。 这是一种可能危及生命的急性感染,在未绝育的母犬中相当常见。当晚,医生为石榴做了手术,摘除了子宫和卵巢。
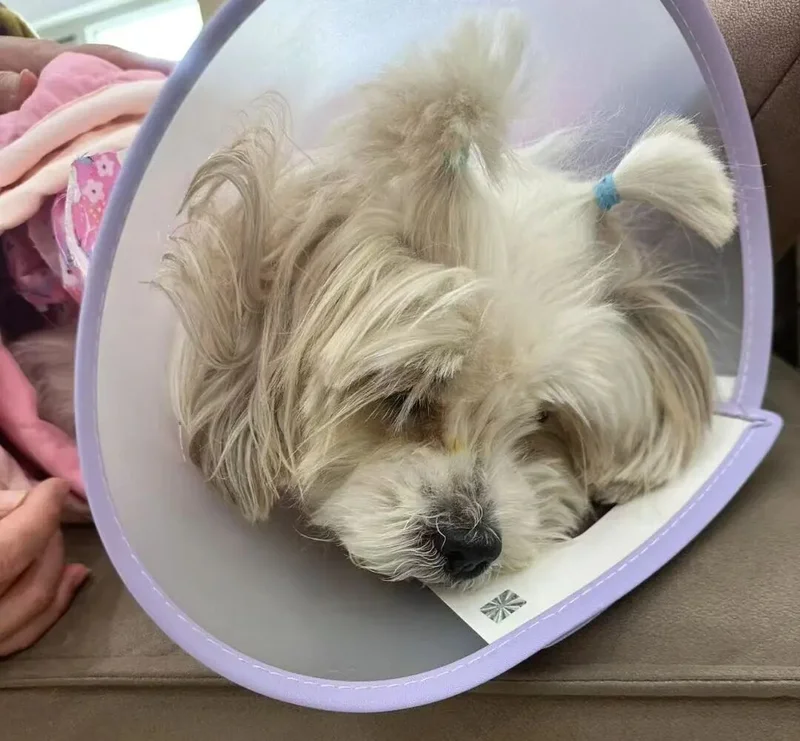
做完手术的石榴 术后,石榴又输了三天液,一天六百块。加上手术费、检查费、开药,前后共花了四千多。 芋圆心想,幸好提前给石榴买了医保。 就在石榴生病前两个月,她偶然刷到一条宠物医疗险的视频。印象中,首月可以免费体验,从第二个月开始,每月也只需要交三四十元。 想到石榴年纪不小了,她便抱着试一试的心态投了保。彼时的石榴身体还很健康,芋圆也并没料到,这份顺手买下的保险,会这么快派上用场。 治疗结束后,她拿着发票和病历单等凭证提交了理赔申请。没过几天,2000元报销到账了。 家人的态度随之转了个弯。原本认为“给狗买保险是在浪费钱”,待赔付到账后开始觉得,“这个保险买得真不错”。 对于养宠人来说,一份宠物医保并不昂贵。每月低则十几块,高则七八十。打开手机,在保险平台上填写宠物的品种、年龄等信息,选择保障档位,即可完成投保。
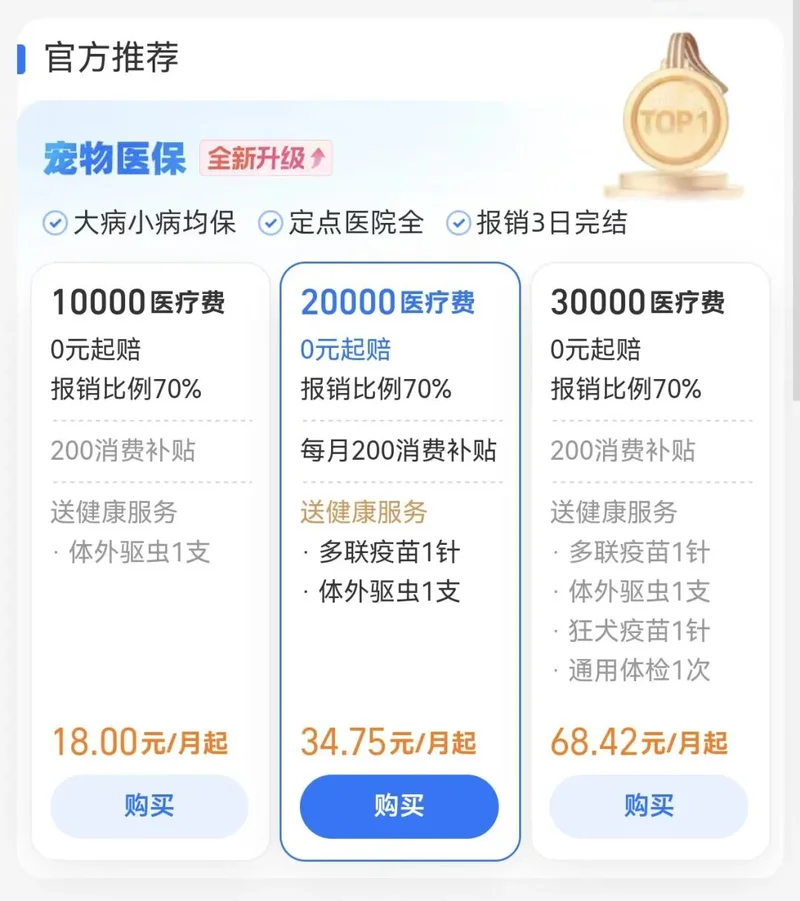
某平台宠物医保投保界面 佳瑶则把这笔钱花在了家里的每一只猫狗身上。 31岁的佳瑶是一名宠物美容师,养了5只猫、3只狗,年纪最小的2岁,最大的已经13岁。从小狗到老猫,佳瑶给每一只宠物都买了医疗险,选择的都是保障额度最高的档位。据她回忆,早些时候,一只宠物的保费每月六十多元,如今有的已经涨到了八十多元。 八只猫狗的保费加起来,每个月就是数百元,一年下来就要花掉六七千。佳瑶接触宠物医保,已经有六年了。 身边有人不理解,觉得她花这么多钱给宠物卖保险,还不如拿去给父母买点吃的、喝的,“在很多人观念里,做这些好像就是不孝”。 但她不觉得二者有什么冲突。她自己也有购买商业保险的习惯,希望在未来出事时,能有一份保险为之兜底。 在她看来,宠物就像家人一样,给“毛孩子”投保,不过是把对家人的保障延伸到了它们身上,“我有能力给我父母更好的,也可以给我家小猫小狗更好的”。
佳瑶的小狗“小阿糖” 给猫狗买保险,正在成为一些养宠人愿意长期承担的日常开支。 随着需求增加,这门生意也在迅速扩大。行业数据显示,2020年,国内宠物保险一年的保费规模仅约5000万元;到了2025年,这个数字已增长至约30亿至35亿元。某保险发布的2025年理赔服务年报显示,过去一年,其承保的宠物超过560万只,处理宠物险理赔案件超过100万件。 保单越来越多的背后,是养宠开支的持续攀升。《2026年中国宠物行业白皮书》显示,2025年国内城镇犬猫消费市场规模已达3126亿元,其中医疗消费占比27.6%,仅次于食品,是养宠人的第二大支出。 人们愿意为宠物买保险,很大程度上源于对医疗开支的担忧。平日里,猫粮、狗粮要花多少钱,大致还算得清;但猫狗什么时候会生病、一次治疗要花多少钱,谁也说不准。 02 一杯奶茶钱,买一份心安? 一份保单每个月只需要几十元,有人一直交着,也有人觉得,宠物身体一直健康,似乎未必能用的上。 李禾曾经就这么想。 一年多前,她捡回刚满月的流浪狗康康。第一次养狗的她,在网上搜寻各种养狗经验,从狗粮、羊奶粉,到疫苗、医保,“刷到的所有东西,我能买的都买了”。 看着康康一天天长大,活蹦乱跳,体检也没有任何问题。医疗险交了两个月后,李禾觉得没什么必要,便停了保。 但意外来的比想象中快。 停保一个月后,康康在小区里被一只流浪猫抓伤了左眼,爪子刺入眼球深处,眼房水流出,眼球已逐渐开始萎缩,如果不尽快手术,可能保不住眼球。 当晚,手术费五千多,加上住院十天、用药,总花销将近一万块。彼时的李禾刚工作不久,手头能周转的钱并不多,在医院前台临时提了信用卡额度才付上。 那晚,她很后悔。她自责没有保护好小狗,也后悔曾断缴了医保。 但几天后,她又重新了解了保单的赔付规则,发现似乎并没有想象中那么遗憾——按照她当时掌握的保单信息,即使没有停保,康康这次意外可能也只能报销一千多元。 “一万块都花了,我还在乎这一千块?”
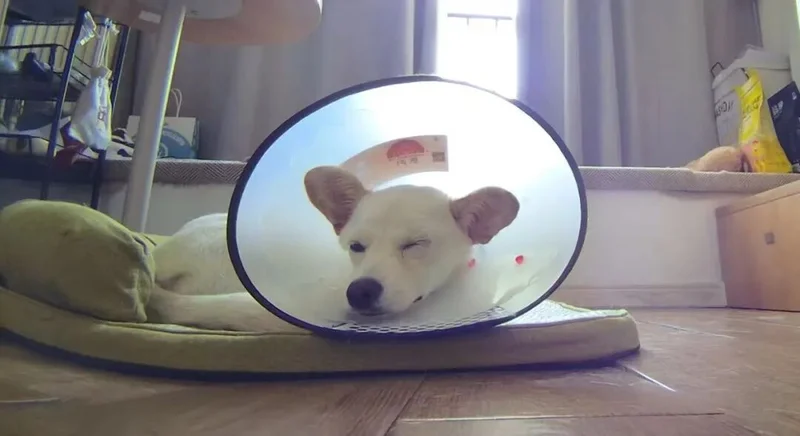
小狗“康康”刚做完眼睛手术 李禾意识到,投保页面上标注的“保障额度两万元”,并不是每次看病都能报销这么多,而是一年内所有赔付加在一起的累计上限。真正决定每次能拿回多少钱的,是单次赔付的封顶线——以市面上主流保险公司每月三十多块的医保档次为例,手术最高报两千,门诊最高一千二,并且只有在定点医院就诊,才能按70%的比例报销;非定点医院只能报40%。 也就是说,投保页面上最醒目的上万块保障,落到每一次具体的看病经历中,能索赔到的最多只有两三千。 此外,大部分宠物医保都设有等待期——意外伤害通常需要等10天,普通疾病30天,肿瘤及口腔疾病则要等60天。等待期内发生的任何医疗费用,均不予赔付。 除了分担医疗费用,部分方案还附带线上兽医咨询、疫苗服务、体检服务等一些额外“福利”。这些额外福利,似乎能为养宠人提供日常照顾宠物以外的另一种支持。 投保操作本身也并不复杂。打开手机上的保险平台,上传一张宠物照片,填写品种、年龄等基本信息,无需体检或健康证明,几分钟即可投保成功。
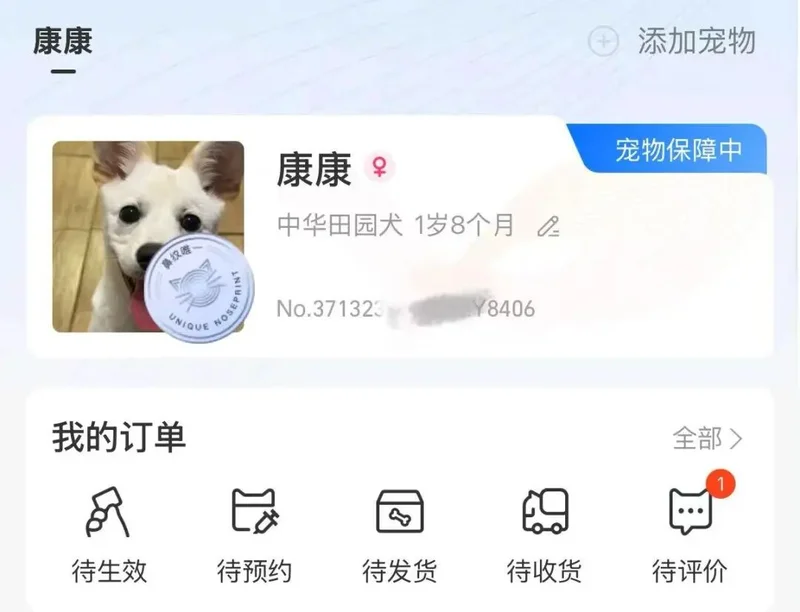
意外发生后,李禾重新给康康缴纳医保 34岁的牛老师养猫多年。除了家里的两只猫“啾咪”和“萌萌”以外,她还长期照顾小区里的流浪猫,每天定时下楼喂食,已经陆续为其中9只做了绝育。 家里两只猫即将步入老年时,牛老师便给它们投了保。后来,她给一只需要长期照顾的流浪猫“小黑”也买了一份医疗险。 小黑很瘦,吃得也少。牛老师第一次带它去医院检查,发现它有些贫血,肾脏相关指标也不太理想。 当时,医生提到可以考虑给小黑买一份医疗险,后续再来复查时,也许能分担一些费用。牛老师觉得有道理,便顺手给小黑也投了保。 一个多月后,她再次带小黑去医院。复查发现,小黑的肾脏指标比上次更差,医生认为它已经出现肾衰,需要每天通过吃药来维持身体状态。
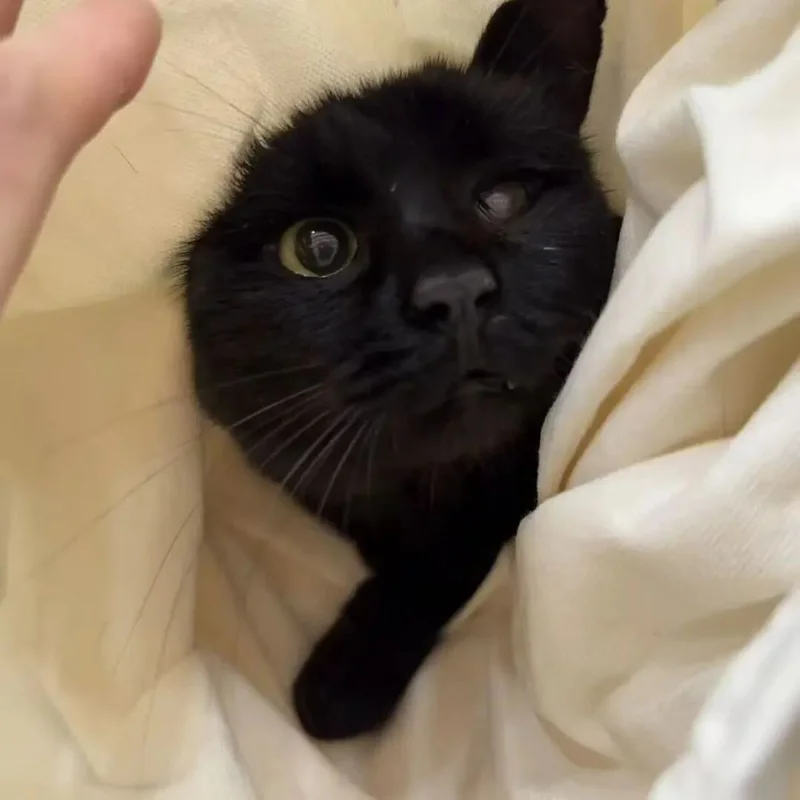
流浪猫“小黑” 宠物医保的报销流程并不复杂。就诊、付费后,投保人按要求上传发票、病历等材料,等待保险方审核即可。 牛老师提交申请后,理赔员告诉她,小黑在投保前就因相关健康问题去过医院,此次复查与此前的健康问题相关,因此被认定为既往症,不在保障范围内。 在宠物医疗险中,投保前已经存在的疾病或症状,通常被归为“既往症”,不属于后续的保障范围。对一些投保人来说,这一限制往往要在申请理赔时才真正意识到。 后来,牛老师取消了小黑的保单。目前,小黑被安置在付费寄养家庭,接受长期照护。 买下宠物医保,并不意味着之后发生的所有医疗费用都能得到报销。等待期、既往症、保障范围、免责条款,都会影响最终的理赔结果。 相比这些规则,宠物医保的购买过程则简单得多。每月几十元,在手机上填写宠物的基础信息,几分钟就能完成投保。有人因为刷到平台广告,有人听从朋友推荐,也有人只是想着“万一以后会生病呢”,便先给宠物买上一份。
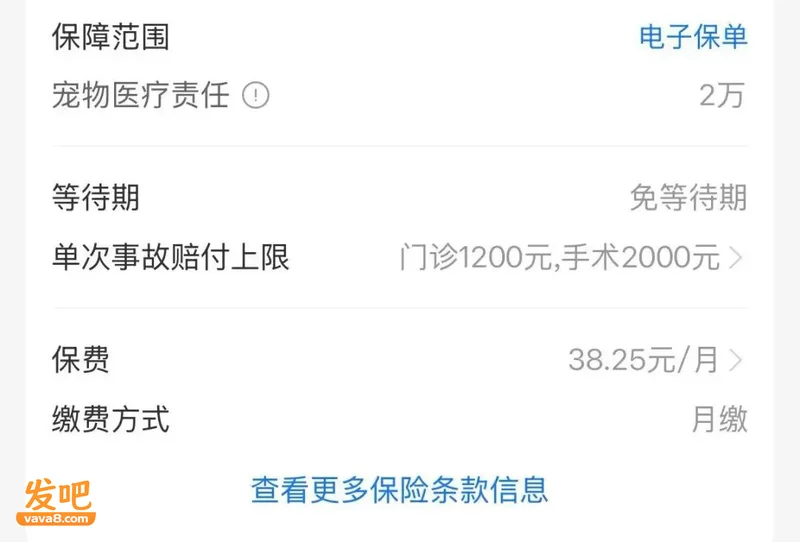
某平台宠物医保界面 很多时候,一些养宠人在真正需要申请理赔时,才开始仔细研究这份保单究竟保什么、又不保什么。 但对他们来说,每月几十元的保费并不算高。即使无法覆盖所有医疗支出,至少在未来疾病或意外来临时,多了一种分担风险的方式。某种程度上,这也是他们愿意花“一杯奶茶钱”买下的一份安心。 李禾在经历了康康的意外就医之后,重新买上了此前断缴的医保。每月三十多,一年四百多,她打算一直交下去。 “一个月三十块就当买个心安,”李禾说,“谁知道之后会再出现什么情况呢?” 她清楚,保险未必能承担下一次意外的全部开支。但在意外来临之时,能有份保障替自己分担一部分,总比什么准备都没有要好。 03 “你得是个会扯皮的人” 宠物保险市场扩张迅速,但与之相关的理赔规则和疾病认定依据,仍有不少模糊地带。对养宠人来说,真正的考验往往不在投保,而在理赔。 除了救助小区里的流浪猫,牛老师自己也有养小猫——啾咪是她人生中养的第一只小猫,之后,她又领养了另一只小猫“萌萌”。九年间,无论是结婚搬家,还是出国两年,两只猫一直跟在她身边。她早已把它们当作家人。 去年,考虑到两只猫年纪渐长,牛老师给它们投了医保。直至今年3月,啾咪吃饭时突然开始甩头,每天刷牙时,只要碰到一侧的牙齿,它就会明显躲闪。 掰开啾咪的口腔,她发现有颗牙齿上长出了一个红色的“小包”,粉红色的肉芽组织从牙龈长上来,覆盖住牙冠。 她带啾咪去医院拍了片,医生诊断其为“牙吸收”。肉眼能看到的异常牙齿只有一颗,但实则,牙片上显示不止一颗牙齿出了问题。最终,啾咪被拔掉了六颗牙,一颗牙600元。加上检查、麻醉和手术,前后花了4200元。这个价格,已是牛老师在上海能找到的极具性价比的了。
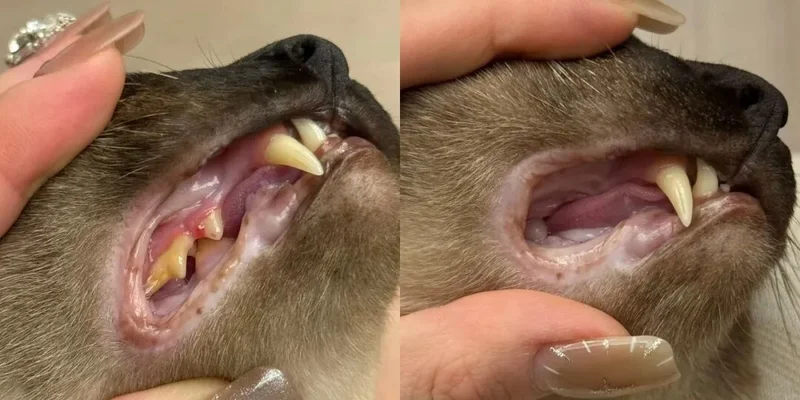
啾咪牙吸收治疗前后 那时,牛老师已经为啾咪投保两百多天,此前它一直身体健康,从未患过什么重大疾病。 申请理赔后的第二天,理赔员打来一通电话,告知她牙吸收属于“原发性疾病”,这次治疗无法报销。 牛老师很惊讶。投保之前,她就读到过一篇关于牙吸收的文献。她了解到,很多猫咪在老年时期都有患上牙吸收的可能性,当时投保,也是为了“防患于未然”。 而在投保时,她也仔细阅读过投保须知。免赔病种清单里,口腔疾病通常只列了“双排牙”和“咬合不正”这类先天或发育性问题,“牙吸收”并不在其中。 啾咪确诊牙吸收后,她也向接诊医生了解过牙吸收的病因。按照她掌握的信息,牙吸收的成因上尚不能被简单归结为某一种因素。 她追问理赔员:“你说牙吸收是原发性疾病,依据是什么?” 对方仍坚持原先的判断,牛老师也仍坚持自己的态度,希望对方能拿出相应的医学依据,来说服自己。 沟通持续了近一周。三通电话后,保险方表示可以为她“特别申请”一笔赔款。最终,1600元到账了。 按照医保条例,这次治疗原本最多可以报销2000块。她没再为剩下的400元继续争取,“不想再花更多时间去扯皮了”。
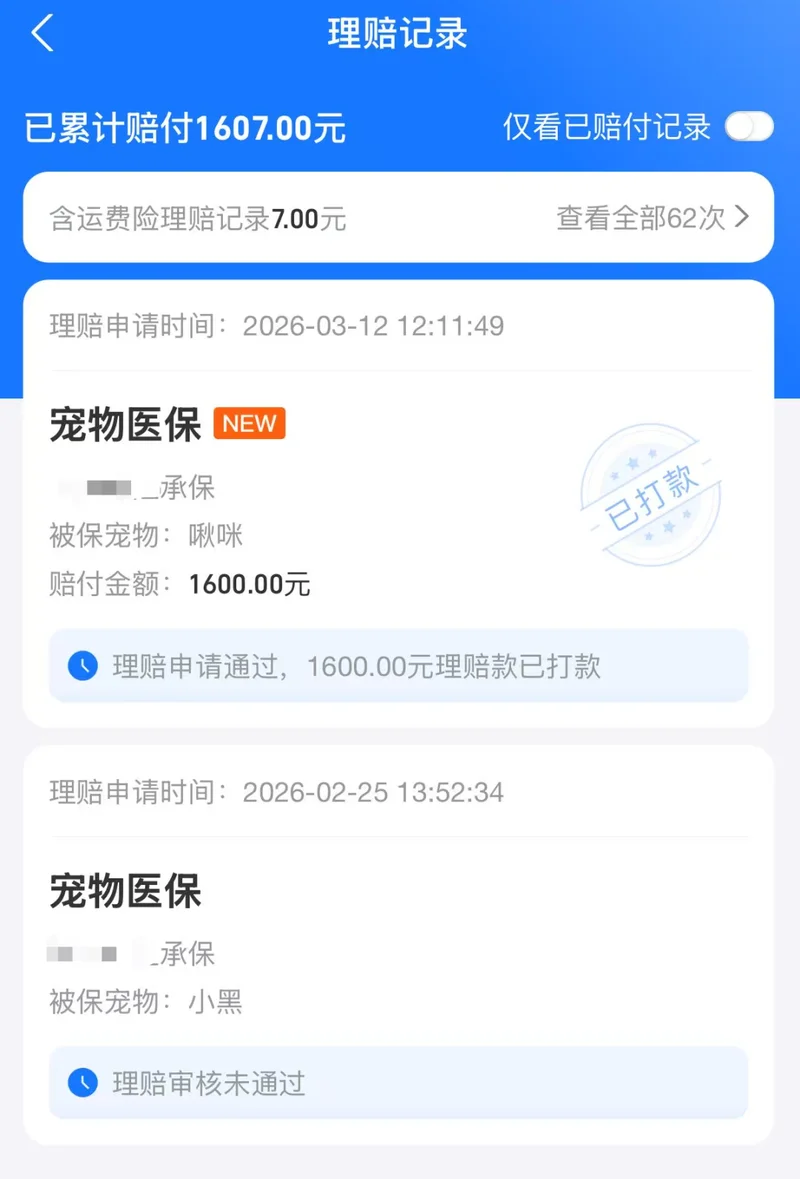
牛老师两次申请理赔的记录 和保险方沟通的过程中,牛老师也曾求助过网友。她了解到,并不是所有“牙吸收”的案例都被拒赔了,而似乎是“一半赔,一半不赔”。 “如果牙吸收确实不在保障范围内,为什么有人能顺利获赔,有人却被告知不能报销?”牛老师难以接受这个差别,似乎不肯妥协的消费者才能拿到这笔赔付,“说得难听点,你首先得是一个会扯皮的人”。 牛老师的遭遇并非个例。在某消费者投诉平台上,宠物保险相关投诉已有上千条。“投保容易理赔难”,已成为不少养宠人的共同感受。社交媒体上,那些遭遇拒赔的消费者发帖求助,有人最终通过反复协商拿到了赔偿,有人甚至选择写诉状、打官司,试图夺回自己的那份权益。养了三只狗、五只猫的佳瑶就是后者。 今年一月份,佳瑶的比熊小阿糖眼睛突然出现异常,左眼内眼角出现粉红色肿物,眼睛发红、流泪。就在前一天晚上,小阿糖还一切正常,佳瑶怀疑,它可能是和其他猫狗打闹时伤到了眼睛。 来到医院,医生诊断其为“樱桃眼”。 在兽医学上,“樱桃眼”又称“第三眼睑腺脱出”。康奈尔大学兽医学院指出,这种疾病的确切成因尚未完全明确,但遗传因素可能发挥作用,部分犬种更容易发病。
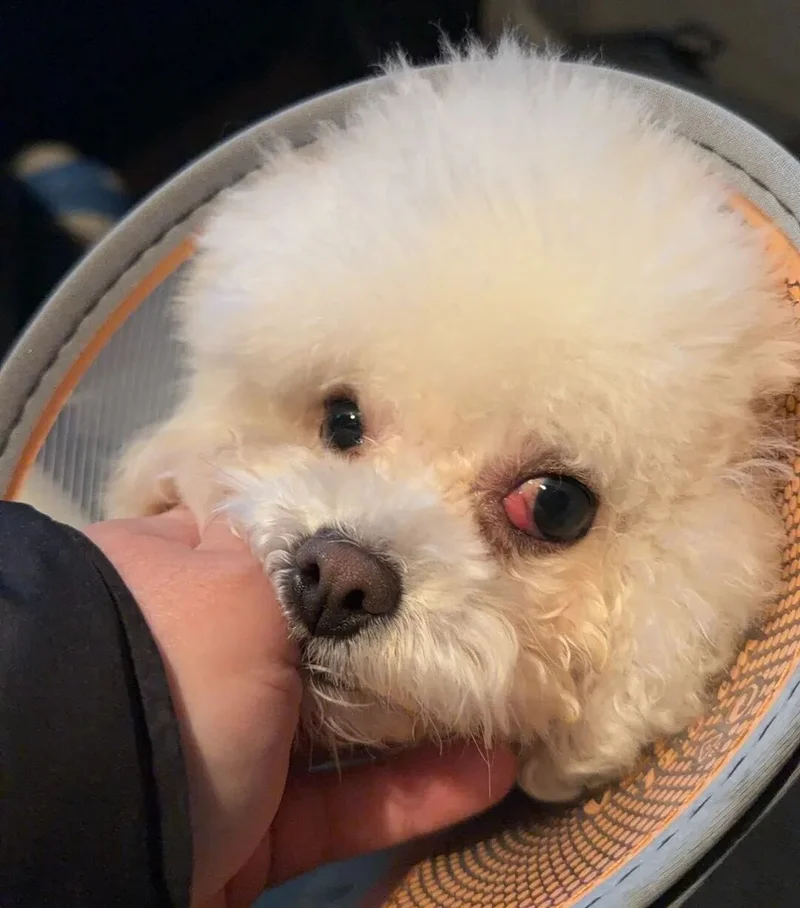
“小阿糖”的左眼出现异常 在佳瑶看来,小阿糖前一天还一切正常,突然发病可能与外伤有关。但申请理赔后,保险方认定这次发病是先天性疾病,以此拒绝了她的申请。同一次治疗,双方对病因的判断出现了分歧。 更让她气愤的是,据她回忆,一名客服在电话中曾对她说:“那你就去起诉我们好了,我们也不怕被起诉。” 佳瑶始终不认可这一拒赔结果,在与保险方沟几次通未果之后,她咨询了律师朋友,准备诉状,通过网络立案,决定为这笔赔款争取一个结果。 约半年后,双方在开庭前达成调解:保险方支付了1800元赔款,同时终止了小阿糖原有的保单。 这笔不到两千块的赔款,佳瑶花了大半年才拿到。而她对宠物医保的态度也发生了变化。在漫长的索赔之后,她开始对未来的每一份理赔都多了一分戒备。 04 没有一方觉得自己赚到了 在养宠人看来,理赔中的许多界定模糊而缺少解释,不少消费者甚至觉得,保险公司会“想尽办法不赔”。但在另一端,保险公司也觉得这门生意越做越难。 此前,上海宝山一家宠物医院,为流浪猫狗找假主人、上医保,通过虚报病情、篡改病历等手段,骗取宠物险理赔金,涉案金额高达100多万元,这也是全国首例利用宠物实施保险诈骗的案件。 据南方都市报报道,由医院诊疗不规范和欺诈所带来的理赔金额,挤占了超20%的成本。一些保险公司的宠物险业务已经“赔穿”——成本率破百,可持续性不足。部分老牌保险公司甚至退出了这一赛道。 宠物险越卖越多,但似乎没有一方真正觉得自己赚到了。 根源之一,是宠物医疗行业的不规范。 同样一种病,不同宠物医院的费用可能差出数倍,最终落到每个消费者手里的赔付,也可能完全不同。 另一方面,车险有人车匹配,人险有身份验证,宠物险则难以进行身份识别。同一只狗换多个名字、在几家保险公司重复理赔,仍有可能发生。 落到具体的理赔上,就是养宠人、宠物医院、保险公司三方各执一词,久而久之,各方也难以建立对彼此的信任。 而在这场信任缺失中,受之影响最大的,往往是那些按规矩投保、按流程看病的普通养宠人。他们既要为不规范的行业环境付出更高的保费,也可能在理赔时承受更为严格的审核。
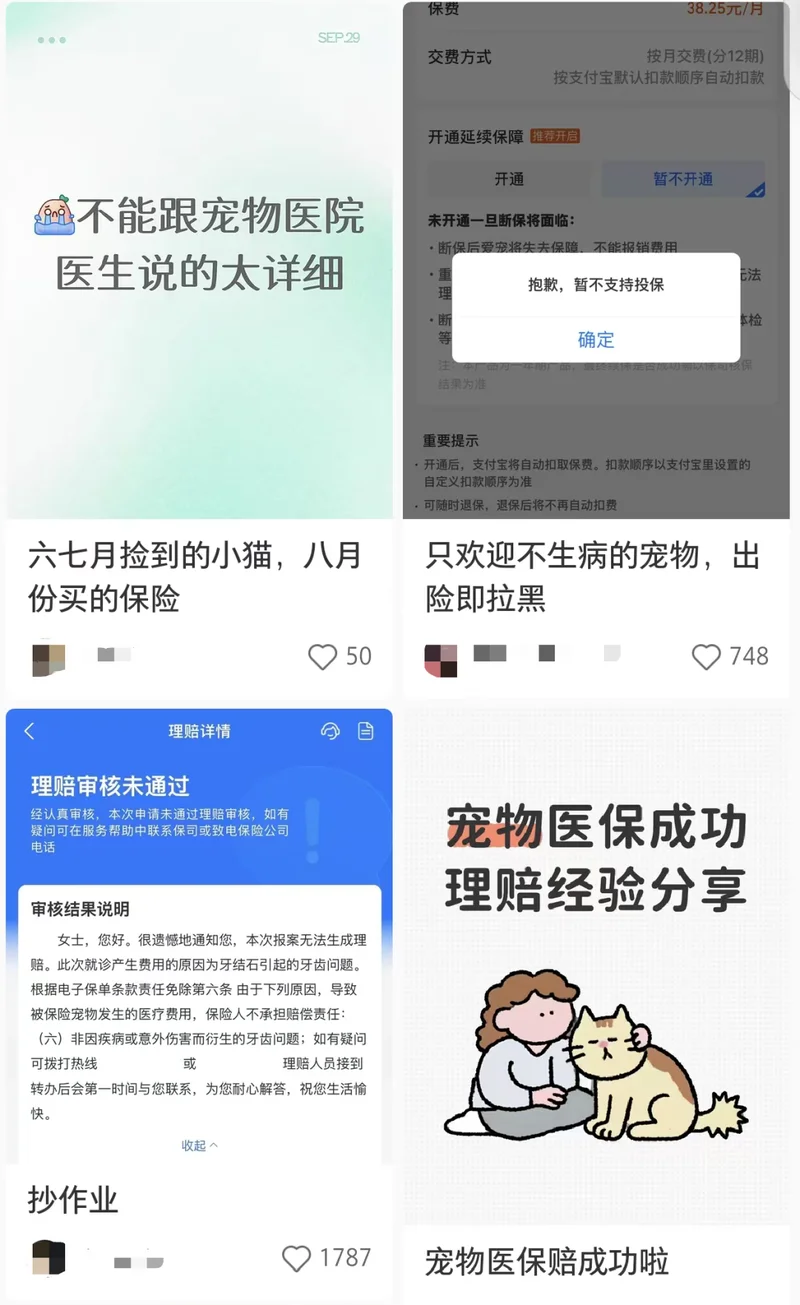
网友分享宠物医保索赔经历/图源网络 这些争议也指向一个更基础的问题。理赔规则若能在投保前解释地更为清楚明了,很多分歧或许能够更早被避免。比如,哪些具体的疾病不赔、依据什么认定、发生争议后又该如何处理,都应该有更为明确和醒目的标注。 在经历了两次理赔不顺之后,牛老师甚至总结出一些方法论——填写病情描述时,尽量简洁,避免“多说多错”。而佳瑶的小狗患“樱桃眼”被拒赔,又恰恰是因为未写清楚“外伤导致”。理赔似乎成了一门需要反复揣摩措辞的学问。 与保险方达成调解、原有保单被终止后,佳瑶换了一款宠物医保。后来,小狗因肠胃问题就医,部分药品和生化检查起初没有被纳入赔付。佳瑶再次联系保险客服,解释这些检查和用药的必要性,也建议对方再向内部医生进行核实。 因为有过此前并不太顺利的理赔经历,她起初带着戒备之心,沟通时语气也有些着急。但这一次,对方没有直接驳回她,“您给我一天的时间,我会为您争取更多的权益,帮您解决好这个问题”。 一天后,客服再次联系佳瑶,声称他们经过内部沟通后,重新核定了相关费用。最终,佳瑶顺利拿到了四百多元的赔付金。 与此前被拒赔的经历不同,这一次对方“愿意去听,再去核实、沟通”,让佳瑶明显感受到了尊重,也因此使她对宠物医保的态度有了转变。 佳瑶理解宠物医保的各项条例仍有空白,也理解消费者在申请赔付时难免会遭到驳回,但“只要不是莫名其妙的拒赔,赔多赔少都可以接受的”。
佳瑶带小阿糖去宠物医院看病 当宠物逐渐老去,人类能做的,似乎也只有把能做的准备,都提前做好。 牛老师的两只小猫均已进入老年。其中一只猫已经九岁多,得了肾衰。每天多饮多尿,食欲不振,有时还会呕吐。牛老师每天早晚给它补液,一个月基础医疗费在八百块,“刚开始养猫的时候,我从来没想过猫老年是需要被这样照顾的。” “它们不会说话,只能主人更用心一点。”也因此,即使曾经理赔不顺,她仍不敢断保。按照多数宠物医保的规则,投保年龄上限通常在8到10岁之间,超过10岁,绝大多数产品不再接受新投保。一旦断保,就再也买不回来这份保障。
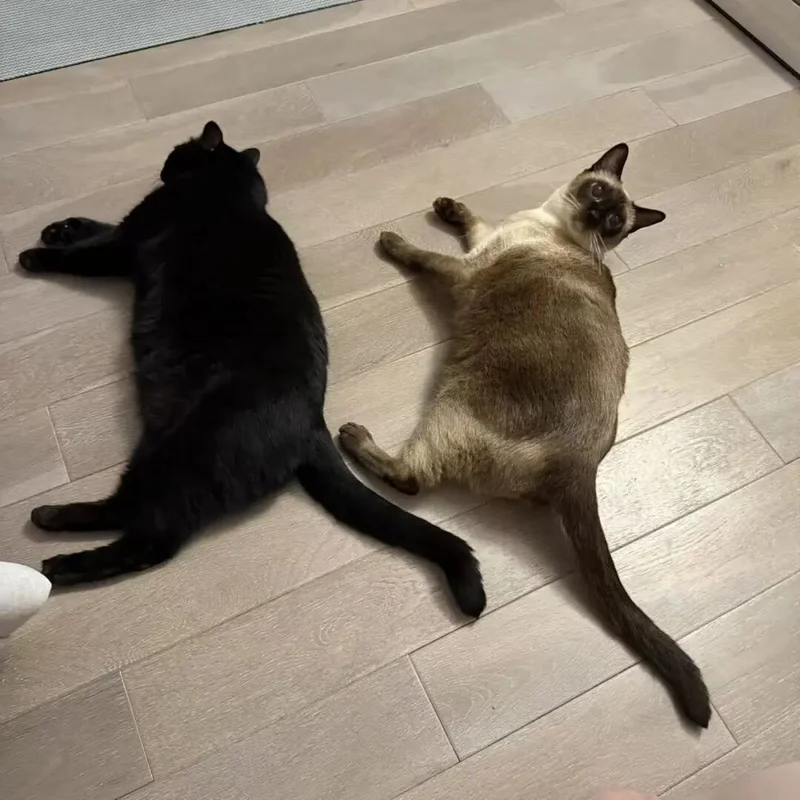
牛老师的小猫“萌萌”和“啾咪” 芋圆的小狗“石榴”也已经十岁。去年那场子宫蓄脓之后,石榴恢复得不错。今年,它的肚皮上长了一个脂肪瘤,年纪太大,不适合动刀,需要吃药维护,好在目前并不影响它的生活。 芋圆认可宠物医保的价值,但也清楚单次赔付额度并不高,“它对小病友好,对大病仍然有限”。 在经历了康康的意外之后,李禾除了重新投保,还专门存了一万块现金,当作一份“小狗基金”。她不知道康康下一次生病会在什么时候,也很难预估一份保单能报销多少。但至少,她希望未来再遇到不时之需时,能有一份为之兜底的底气。 但无论是投医保,还是存“基金”,对养宠人来说,最好的结果,或许是这些准备永远派不上用场。 “它们健康,比什么都好。”