中国AI月活千万,却难收一毛钱
2026年10月13日,科技产业媒体 DIGITIMES 抛出了一份名为《China's AI revenue gap with US exposes deeper monetisation divide》的研究报告。 报告里说的很扎心,但却是事实: 虽然中国头部大模型在模型性能与月活用户数上一路狂飚、直追甚至赶超美国同行,但在真金白银的“商业化变现收入”上,差距却被拉大。 OpenAI 的年化收入已经一路向百亿美元的超级天文数字冲刺,Anthropic 等同行也赚得盆满钵满。
OpenAI 与 Anthropic 的两位 CEO 反观国内,大模型独角兽和互联网巨头的 AI 部门,真实软件与 API 订阅年收入,绝大多数还在数千万元人民币的泥潭里打转。 数十甚至上百倍的收入鸿沟,让外媒忍不住发文惊呼:为什么中国 AI 拥有千万月活,却收不上一毛钱? 对此,中国网友在评论区给出了理直气壮的回答:“闭嘴!我们凭本事用的免费 AI,为什么要给钱?” 诶,事情有意思了,到底这个理在谁那边呢?
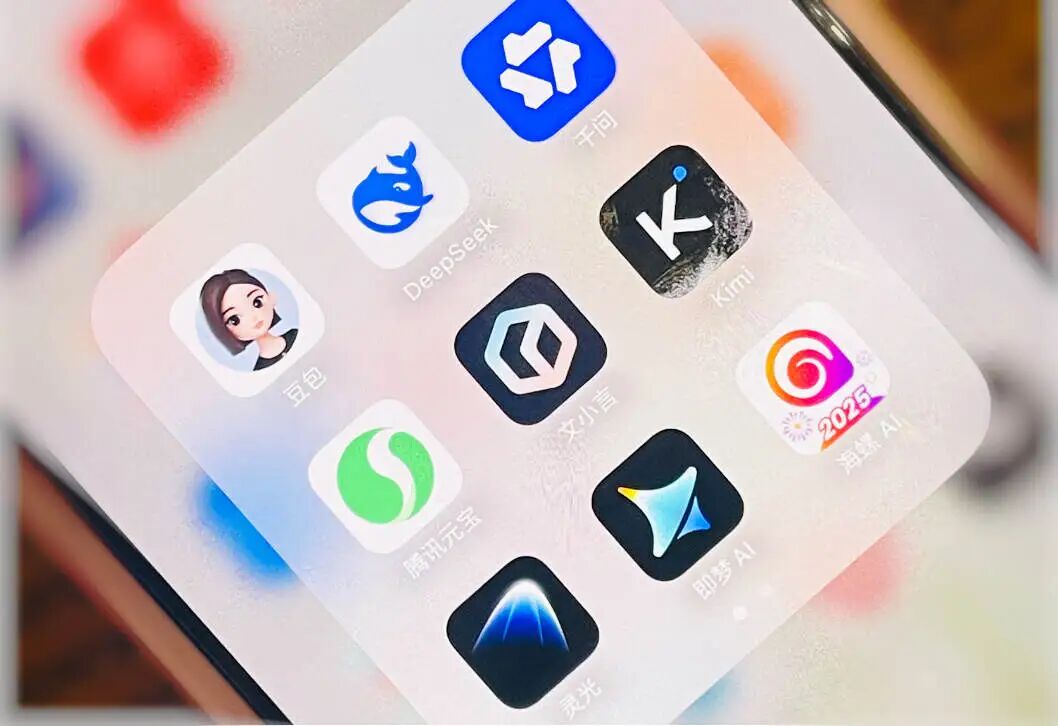
中国主流 AI 应用全家福 01 算力账本里的“鬼故事”:你每提问一次,大厂后台就砸掉半个包子 过去二十年,中国互联网大佬们最得心应手的武器叫“免费模式”——先用免费把用户拉进来,只要用户规模足够大,边际成本就会趋近于零,后期靠广告和增值服务躺着赚钱。 但大模型给所有互联网巨头上了极其残酷的一课:AI 不是零边际成本的传统互联网,它的推理成本(Inference Cost)是硬生生的硬件消耗。 传统互联网玩的是“开门接客,人越多摊薄成本越赚钱”; 而大模型玩的是“每来一个客人提问,后厨就要当场耗掉半个包子”。 假设一位大学生为了写毕业论文,向国内某免费 AI 助手上传了一篇 300 页的英文 PDF(约 15 万字),点击“请帮我总结核心观点并找漏洞”。AI 在 10 秒钟内交出了完美答案。 用户直呼“真香”,但大厂后台的数据中心里,几千张 GPU 芯片瞬间进行着极其密集的浮点运算,实时消耗着大量的电力与显存。 这一秒钟的提问,折算下电费、设备折旧与带宽,真实算力成本高达 0.5 元到 1 元人民币。 这就是所谓的“算力剪刀差”:用户玩得越欢,长文本和深度推理调用越频繁,大厂每天承受的电费和折旧账本就呈线性暴涨。如果无法从用户身上收回这笔钱,庞大的流量就不是资产,而是一剂按天扣血的财务毒药。
中国算力中心 02 B端的“渡劫”:高精尖 AI 独角兽,怎么就变成了“高科技包工头”? C 端用户靠不住,去收 B 端(企业客户)的钱总行了吧?现实同样是一盆冰水浇了下来。 在硅谷,企业买 AI 的逻辑极其顺畅:欧美白领的人力成本贵得吓人,买高价 SaaS 软件替代人工,ROI(投入产出比)一眼就能看清。因此,美国企业心甘情愿按月给 OpenAI 掏昂贵的 API 订阅费。 但在国内 ToB 市场,企业的财务预算逻辑有着历史形成的硬伤:他们从来没有“软件订阅(Opex,运营支出)”的预算,只有“硬件与项目采购(Capex,资本支出)”的预算。 一个发生在行业里的真实阵痛是:某估值数十亿元的 AI 独角兽,兴高采烈地去向某大型企业推销每年 50 万元的 API 订阅账号。客户领导听完,大手一挥: “按月扣费?我们合规与财务部门过不了!不过我们今年有500 万的专项信息化预算。要求很简单:第一,大模型必须私有化部署在厂区的机房里;第二,界面换成我们的 Logo,针对车间的 500种零件图纸做微调;第三,派 3 个算法工程师在我们厂里驻场办公半年。” 为了做大营收合同,AI 公司只能硬着头皮接。结果为了这 500 万元,公司专门招聘了一整队交付工程师折腾了一整年。扣除重人力支出、现场差旅成本和运维消耗,综合毛利率直接从软件业该有的 80% 掉到了不到 15%。 昔日风光无限、拿着顶尖薪水的 AI 科学家们,一转眼变成了跑现场、啃脚手架的“高科技包工头”。
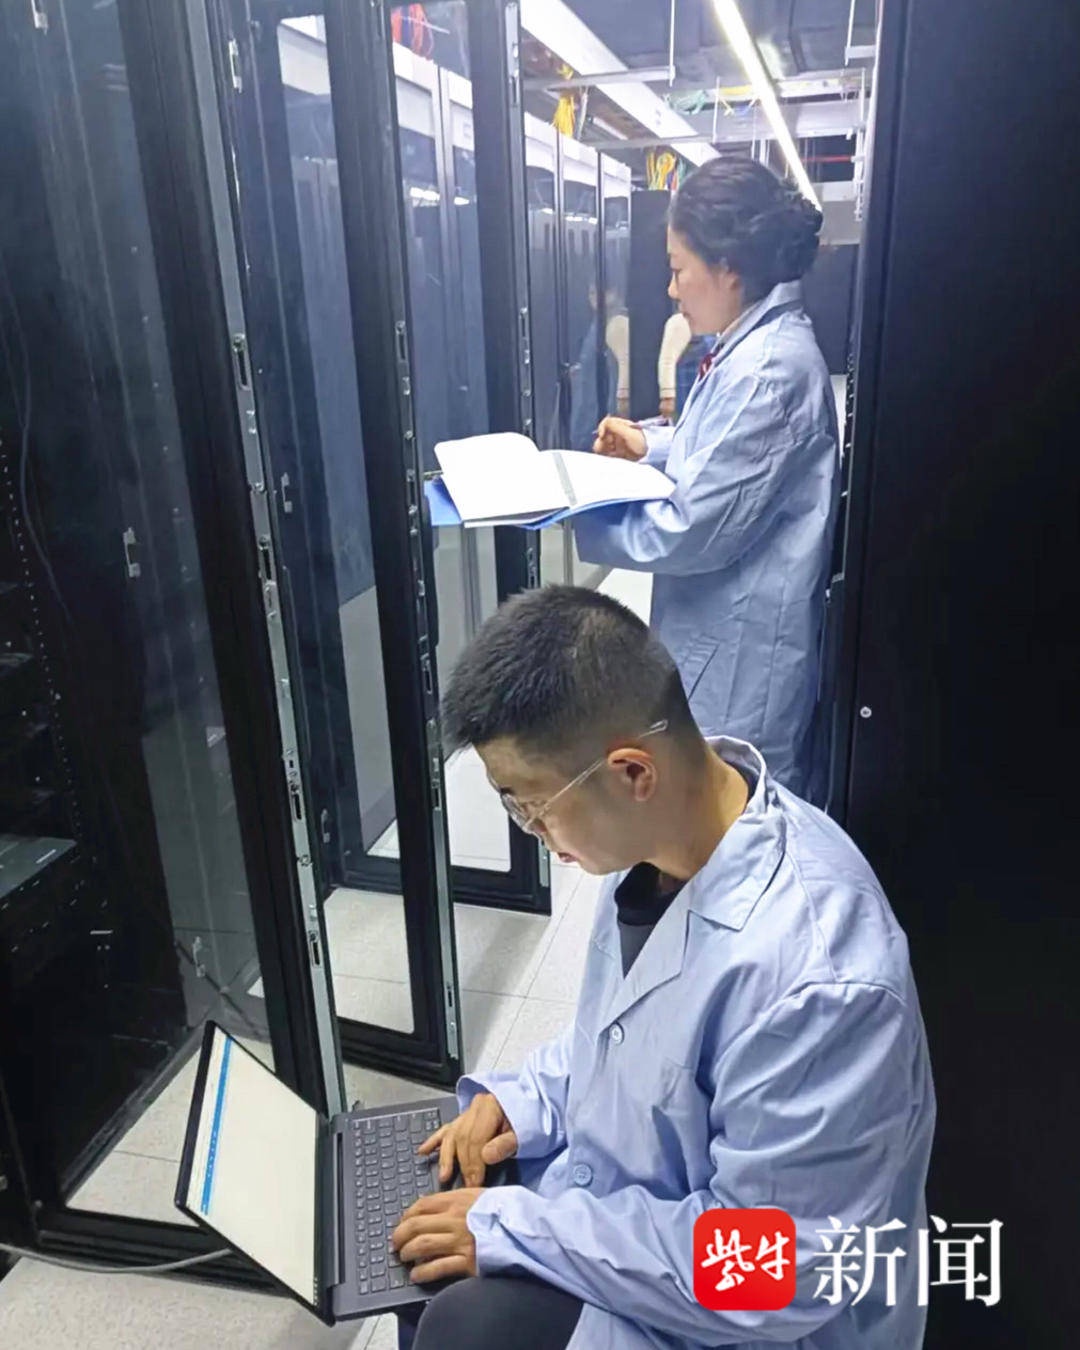
扬州 DeepSeek 部署现场的技术人员 03 极致价格战与“跨国套利”:硅谷开发者正在中国 API 里“捡钱” 经历了 2023 年“百模大战”的刷榜狂热后,2024 到 2025 年,国内大厂为了抢占开发者生态,拉开了史上最惨烈的 API 价格战。百万 Token 的调用单价在几个月内被砍掉了 90% 甚至 99%,降到了几角钱甚至几分钱的“白菜价”。 这场打到骨折的价格战,直接衍生出了一个令人啼笑皆非的现象:跨国套利。 一位生活在旧金山的独立开发者,在海外推出了一款针对律师的 AI 合同审查工具,每月向美国律师收取 29 美元(约 200 元人民币) 的高额订阅费。 而他的后台,却悄悄通过网络代理接入了国内某大厂“白菜价”甚至免费促销的 API。 于是,科技界上演了一幕奇观:中国大厂在后台默默承受着电费与 GPU 折旧亏损,把 API 卷成了公益基础设施;远在硅谷的开发者,用着中国极度便宜的算力,在美国轻松赚取着高额的 SaaS 现金流。 至于国内的 C 端普通用户?只要某个 AI 尝试弹出“每月 19.9 元解锁深度功能”的提示,知乎和小红书上就会在 3 分钟内涌现出上百篇帖子:《某 AI 也要收费了?整理了 10 款免费平替工具!》《手把手教你搭建免费开源 AI》。 中国用户对特定工具毫无人设粘性,大家只对“免费”保持绝对忠诚。
04 终极豪赌:这不是商业败局,而是一场“水电煤”的降维打击 如果只看财务报表,DIGITIMES 报告里的数据确实冷酷无情。但如果把视角拉高到中国过去几十年的产业演进史,你会发现一个似曾相识的剧本。 当年建高铁、铺 4G/5G 基站、造特高压、铺设充电桩时,西方媒体也曾一遍遍质疑“投入巨大”、“回报率低下”、“商业难以闭环”。但中国工业体系的底层逻辑从来不是靠单体设施卖高价去收割用户,而是把基础设施打成白菜价,然后靠整个实体工业生态在上面繁荣生长。 硅谷模式: 走的是“高毛利地主”路线。把 AI 包装成高溢价的软件资产,收取高昂的“技术地租”。 中国模式: 走的是“新型水电煤”路线。把 AI 的使用成本推向极限低点。 虽然中国大模型厂商自己卖软件还没赚到大钱,但这种“零门槛”的 AI 算力,却像水和电一样快速渗透到了智能制造、跨境电商、新能源汽车、人形机器人和硬件供应链的骨髓里。欧美企业买 AI 是为了裁员省钱,而中国企业买 AI,正在把全产业链的生产效率卷出新高度。
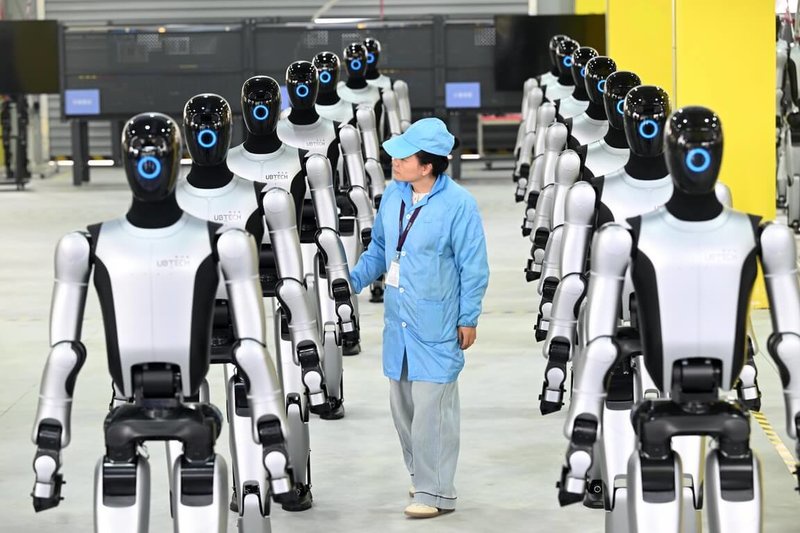
中国工厂里成排的人形机器人 更重要的是,大模型的“算力剪刀差”基于现在的硬件成本。随着混合专家模型(MoE)的架构优化、算法效率突破以及国产算力芯片的迭代,单位 Token 的推理成本正在以摩尔定律级别的速度暴跌。 当未来的推理成本下降到接近忽略不计时,前期通过免费策略死死粘住的几亿活跃用户和使用习惯,将瞬间化为庞大的 Agent(智能体)生态壁垒。 硅谷在卖昂贵的防弹衣,而国内厂商在把防弹衣打成白菜价,顺便想把防弹衣织进每一个人的日常衣服里。 DIGITIMES 报告里揭示的变现鸿沟,确实是一个真实存在的痛点。但这究竟是“中国 AI 赚不到钱”的商业败局,还是一场用低成本算力重构全球工业生态的豪赌? 答案,其实在每个中国人心里。