


黄金大反攻,百亿买盘在防备什么?
10月12日亚洲早盘,黄金回升至每盎司4212美元附近,美元指数仍在鹰派加息预期下,维持102.25附近的高位。 美元没有明显让路,黄金却在修复。而支撑这轮反攻的线索,早在金价下跌时就已经出现。
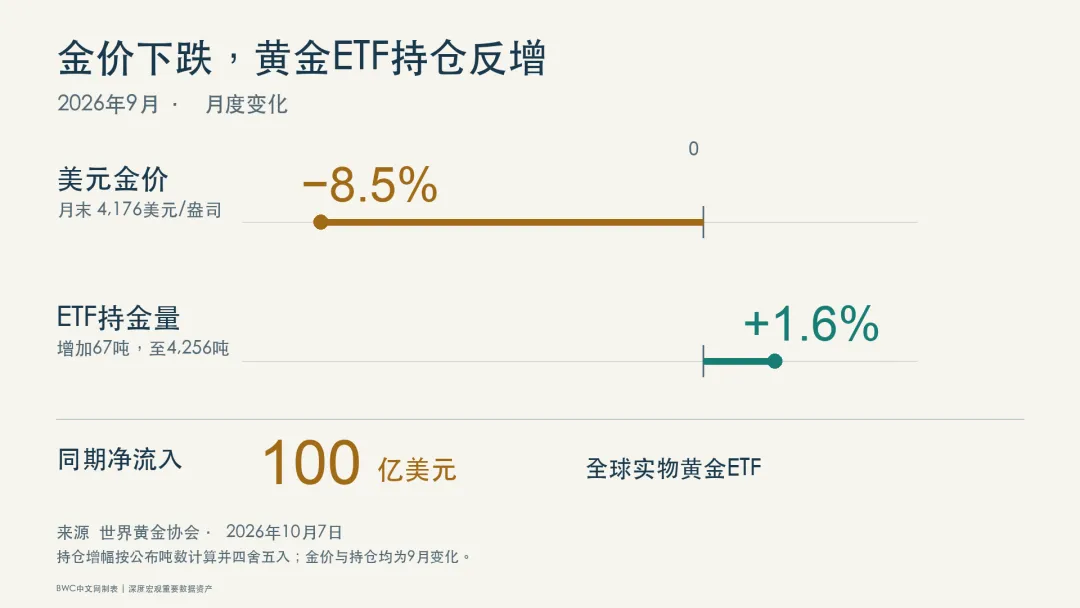
世界黄金协会10月7日公布,正如我们制作图表所示,9月美元金价下跌8.5%,全球实物黄金ETF却净流入100亿美元,持金量增加67吨,达到4256吨。价格向下,配置向上。 值得一提的是,这批百亿美元的买盘发生在美联储9月刚加息之际,那么,他们为何仍要增加黄金敞口?
答案要从美国股债之间找。当通胀反复推高长期利率,股票与债券可能一起跌。买家防备的,不只是黄金错过一次反弹,而是原来用来分散风险的两类资产,同时受到同一股力量挤压。 周末中东航运与机场遇袭加剧供应担忧,但美国有关俄乌能源停火及增加俄罗斯能源出口的表态,又给油市带来相反预期。周一布伦特原油早盘转跌,反映的是供应预期重新竞争,还不是运输恢复与新增出口已经兑现。 油价回落能够暂时减轻通胀担忧,却不能保证长期债券买家立即接受更低的利息。能源供应仍有反复,资本就要为未来购买力的不确定性保留补偿。 美联储理事克里斯托弗·沃勒10月8日的讲话,把两者之间的距离说得很清楚。他认为,如果经济数据按预期发展,仍需进一步加息,但加息不必连续发生在每次会议上。这里留下的是时间上的弹性,没有撤去对通胀的警惕。 因此,市场可以提前交易一次会议不加息,却未必能同时换来更低的长期资金价格。美联储决定的是短期政策利率,十年、三十年的债券还要接受投资者对通胀与持有风险的报价。 对美国股票而言,短期政策压力减轻能够支持估值修复,但长期收益率高悬,又会压低远期回报折算到今天的价值。股指反弹与金融条件真正放松,中间仍隔着长期债市是否接受更低利息这一关。 黄金同样承受利率压力,但不同市场的资金已经作出相反选择。世界黄金协会的9月报告显示,COMEX管理基金净多头减少84吨,而实物黄金ETF的持金量增加。在美联储加息的同一个月,美国上市黄金ETF仍净流入38亿美元。 这不是同一批资本先卖后买的证明,而是两种风险判断正在同时定价。期货仓位可以迅速减轻美元与利率上升带来的压力,配置黄金的资本则需要考虑,长债还能不能替股票挡住下一轮冲击。 传统股债搭配依赖一个重要条件,经济走弱时,利率下降能让债券上涨,抵消股票损失。但如果物价压力让利率降不下来,这层保护就会削弱。股票的未来盈利被更高利率折价,长债又因收益率上升而下跌,分开持有并不等于真正分散了风险。 黄金在这种环境里的意义,便不只是等待降息。直接持有实物黄金不依赖发行人按期还本付息,能够减少组合对同一套利率与债务承诺的依赖。资本愿意为这种差异承担多少持有成本,才是高息之下配置能否延续的关键。 官方储备另有更长的配置期限。世界黄金协会10月6日公布,8月全球央行已报告净购金39吨。储备管理者需要分散的,是长期集中持有某类货币和债务资产的风险,不只是一两次利率会议的结果。 美元与黄金因此可以同时获得需求。前者提供支付能力与利息,后者不需要依靠某个债务人履约。美国利率越高,黄金放弃的利息越多,但若高利率同时加重股债波动,投资者也可能更愿意为这种差异付出成本。 不过,本周的通胀数据仍然能够改变短期力量对比。美国劳工统计局安排在北京时间10月14日20时30分公布9月CPI。真正值得观察的,不只是公布值高低,还有债市如何重新评估未来利率与购买力。 假如通胀降温推动名义收益率下降,却让通胀预期下降得更快,扣除预期通胀后的实际回报反而可能提高。黄金面对的美元资产竞争就不会随一个好消息自动消失。反过来,如果实际收益率回落,原本已经存在的配置需求便获得了更轻的持有负担。 BWC中文网财经研究团队认为,百亿买盘透露的核心变化,是一部分资本开始为股债保护失灵作准备,而不只是等待美联储降息。 CPI公布之后,若实际收益率回落,黄金获得的是持有成本下降的助力。更值得警惕的情形则是,美国股债继续承压,黄金ETF仍增加持仓。届时黄金的大反攻所反映的,就不只是宽松预期,而是资本对美国金融资产分散风险能力的重新评价。