


中国“AI六小龙”收入仅占OpenAI+Anthropic的10%?
中国头部AI企业的商业化进程正处于关键阶段。 根据Epoch AI最新研究报告,截至2026年9月,阿里巴巴、字节跳动、智谱、月之暗面、DeepSeek和MiniMax六家公司的AI相关收入合计,约为OpenAI与Anthropic两家之和的10%。报告系统梳理了国内AI企业的五条变现路径,揭示出不同商业模式背后的结构性差异。
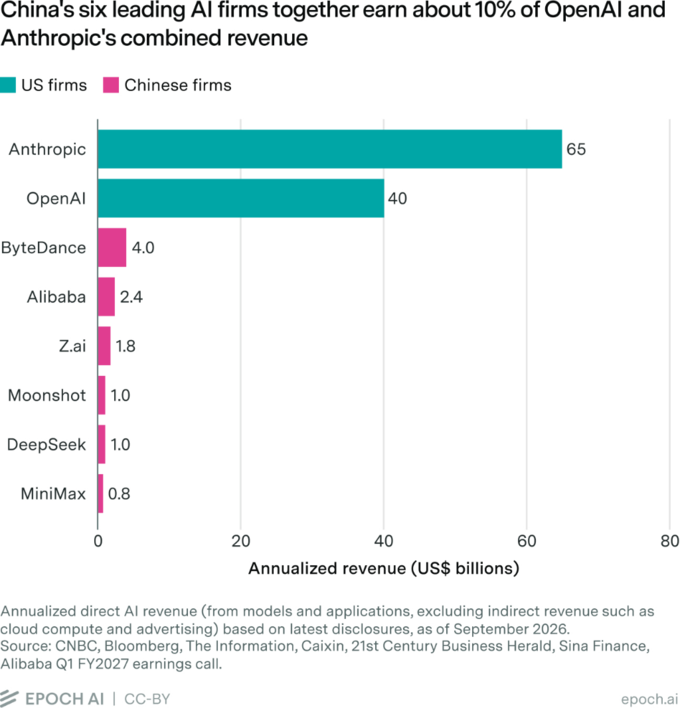
从最新数据看,Anthropic年化收入约650亿美元,OpenAI约400亿美元;中国六家中,字节跳动最高约40亿美元,阿里巴巴约24亿美元,智谱约18亿美元,月之暗面和DeepSeek各约10亿美元,MiniMax约8亿美元。六家合计约百亿美元量级。值得注意的是,字节跳动和阿里巴巴的数字主要反映其模型即服务(MaaS)收入,并非全部AI相关业务。
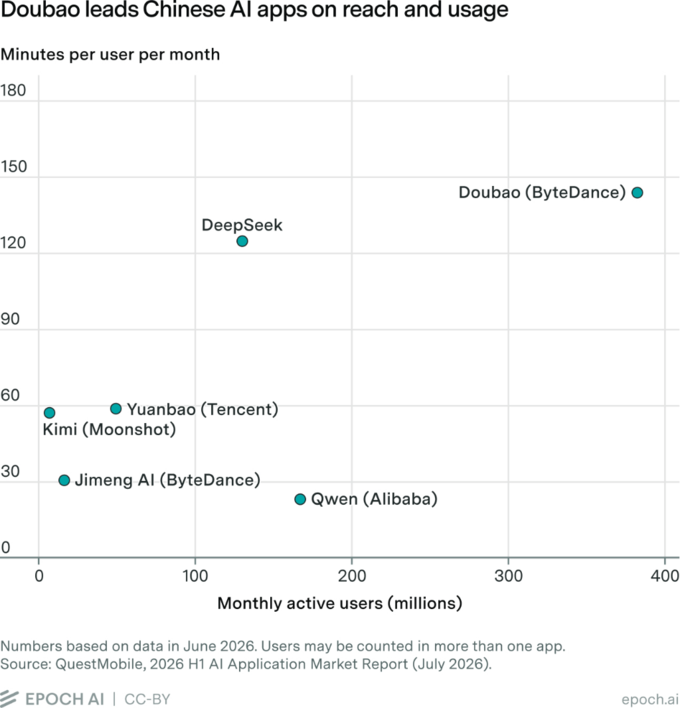
报告指出,中国AI企业目前通过五条路径变现:面向消费者的应用、API模型调用、企业与政府定制化解决方桉、许可费,以及借助现有业务生态的间接变现。报告认为,随着模型能力持续提升,中国AI企业的变现策略将对其未来投入和融资产生重要影响。 C端用户规模可观,但付费转化率与毛利率双低 中国AI应用在用户规模上已颇为可观。据QuestMobile数据,豆包月活用户约3.8亿,通义约1.7亿,DeepSeek约1.3亿。但用户规模并未直接转化为利润。 MiniMax的数据最具参照价值。2025年前九个月,其AI原生应用(涵盖视频生成、音频生成及陪伴应用Talkie)月活均值约2760万,但付费用户仅177万,转化率约6%。该业务毛利率仅为4.7%,而同期其开放平台及企业服务业务毛利率达69.4%。
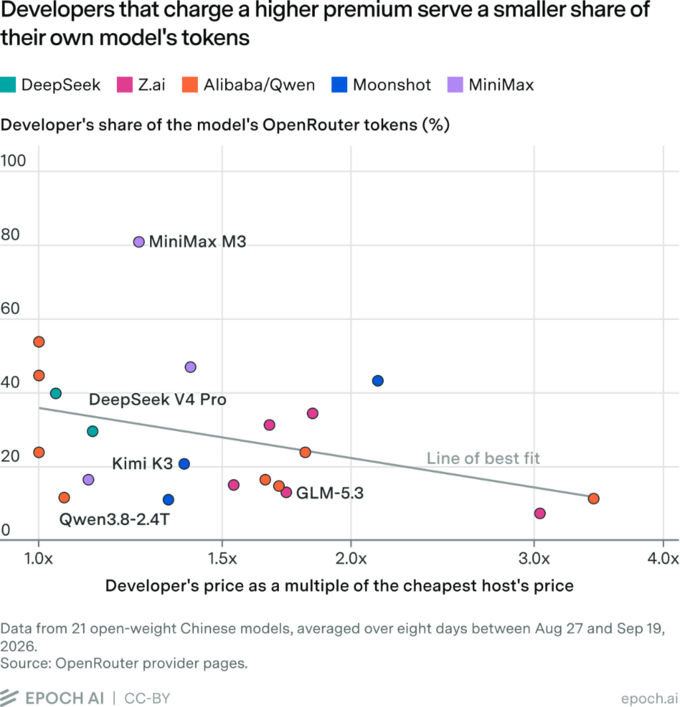
低转化率在全球范围内并非个例。据The Information报道,ChatGPT约9亿周活用户中,2025年付费用户占比约5%,OpenAI为此每年在非付费用户推理上花费39亿美元。但中国市场的付费单价更低——MiniMax旗下Hailuo视频生成标准套餐低至约55元人民币,智谱AI旗下聊天机器人VIP订阅约79元人民币,而ChatGPT Plus起步价为20美元。 广告收入可部分弥补缺口,Talkie的广告收入占MiniMax 2025年前九个月总收入的20.9%,但难以从根本上扭转C端低毛利的结构。 开源权重加速扩散,开发者定价权随之流失 中国AI企业普遍倾向于开放模型权重,这一策略有效推动了模型生态的快速扩散,但也对API业务的定价能力构成持续压制。 以智谱GLM 5.3 Flash为例,2026年8月26日,智谱以五折促销价将该模型上架OpenRouter,同步开放权重。数小时内第三方开始提供服务,一天后竞争者已达12家。至9月15日,竞争者增至26家,其中8家报价低于智谱。智谱在OpenRouter上的token份额在20天内从88%骤降至22%,日均token量下滑70%,尽管该模型整体使用量同期增长17%。 报告分析显示,当开源模型开发者定价高于最低托管价格时,其自有API获取的token份额显着缩小。以DeepSeek为例,其估算客户在DeepSeek模型上的总消费中,仅约8%流向DeepSeek本身。 在毛利率方面,智谱API业务毛利率2025年约为18.9%,2026年上半年提升至24.6%。DeepSeek是少数例外,其V4系列API毛利率估计在70%至80%之间,主要得益于将超过70%算力用于模型训练而非推理,并通过推理效率优化压低了单位推断成本。
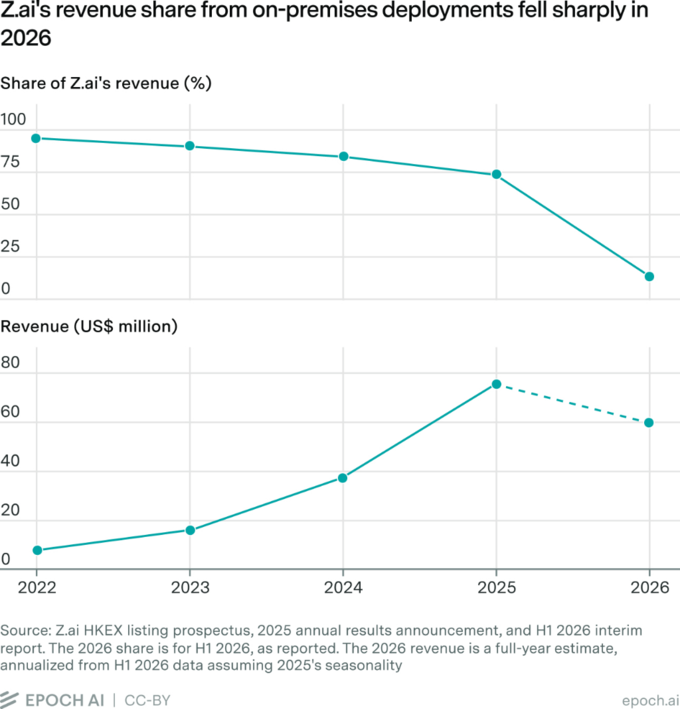
企业与政府客户贡献有效毛利,规模化瓶颈制约战略持续性 企业及政府定制化部署是中国AI公司目前毛利较为可观的业务。智谱曾是该模式的典型代表,2025年私有化部署业务占其总收入的73.7%,毛利率约48.8%。其服务范围涵盖政府机构、国有企业和银行,2025年曾与杭州城投集团合作建设公共交通、防洪及道路桥梁维护等多个垂直领域模型。 然而,智谱已主动收缩该业务。其中报指出,"此类业务的交付和维护成本具有一定刚性,导致规模效应受限"。私有化部署收入占比从2025年的73.7%降至2026年上半年的13.5%,转而向标准化云服务和API业务迁移。
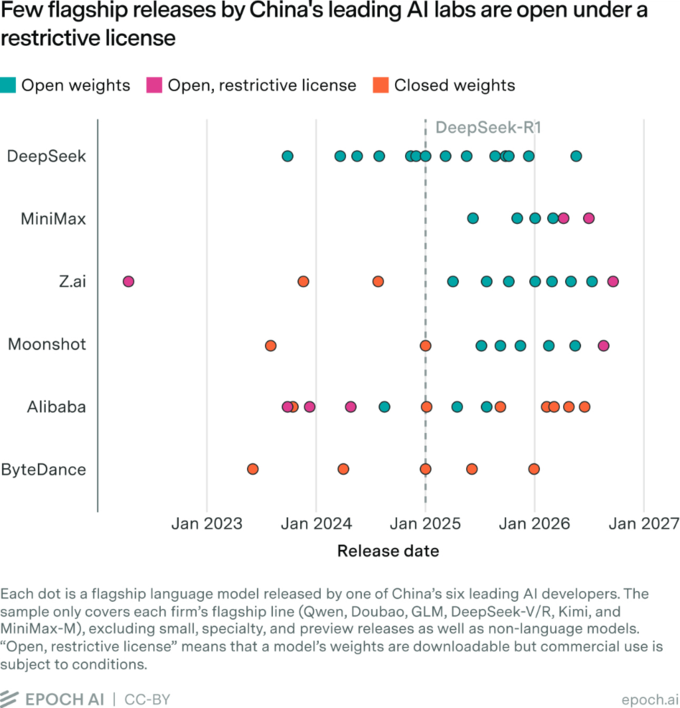
阿里巴巴和字节跳动同样布局企业与政府解决方桉。2026年5月,阿里云与同济医院合作开展医学影像及研究模型训练;字节跳动旗下火山引擎则与中国国际资本公司合作开发定制化金融模型。与纯模型初创公司相比,两家大厂凭借更广泛的企业客户基础和云基础设施,在持续推进该业务上具备明显优势。 许可费模式初现,商业化路径尚待验证 许可费是潜在的变现方向之一,但目前可供参考的公开数据极为有限。 2026年7月27日,月之暗面以修改版MIT许可证开放了Kimi K3权重。该许可证规定,若被许可方经营模型即服务业务且相关主体年化收入超过2000万美元,须与月之暗面另行签署商业协议。据路透社报道,月之暗面正寻求从微软Azure、AWS及谷歌云的K3相关服务中获取最高30%的收入分成。 但该许可证在实际执行层面仍面临不确定性。首先,模型权重的版权归属在法律上尚无定论,美国版权法通常要求人类创作,模型权重由自动化训练过程生成,其可版权性存疑;其次,追溯特定模型的商业用途及被许可方收入存在实操难度;第三,内部使用场景明确豁免于协议要求之外。 智谱亦在探索类似路径。据中国星际市场消息,亚马逊已于2026年10月将智谱GLM-5.3接入Bedrock,并将与智谱进行收入分成,智谱同时已与多家国内外主流云服务商签署收入分成协议,但具体分成比例尚未披露。
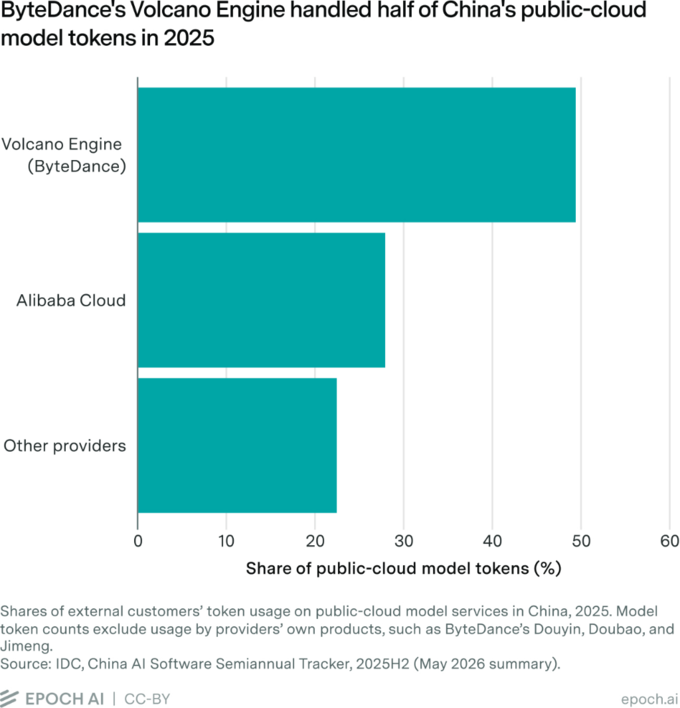
大厂借AI撬动主业,间接变现空间更为可观 对于阿里巴巴和字节跳动而言,AI模型的战略价值在相当程度上体现于对现有业务的拉动效应,而非模型本身的直接变现。 算力需求是最直接的受益方向。AI应用的广泛普及拉动了云计算需求,阿里巴巴2026年第二季度AI云及算力服务收入达71亿美元,同比增速加快至45%;AI相关产品收入达18.24亿美元,已连续12个季度实现三位数同比增长。阿里巴巴集团CEO吴咏铭表示,"蓬勃发展的开源模型生态系统推动了对云计算服务的更大需求,形成了良性循环"。 广告生态是字节跳动受益最为突出的领域。Seedance视频生成模型显着降低了短剧内容的制作成本。2026年第一季度,约12.8万部微短剧上线,超过95%为AI生成内容,而2025年全年上线数量约为3.3万部。短剧制作方随后在抖音投放广告以获取流量,据一位行业知情人士透露,AI短剧广告主在字节跳动平台的日均消费峰值约达1.2亿元人民币。 据IDC数据,字节跳动旗下火山引擎2025年承担了中国公有云大模型token调用量的49.5%,其MaaS收入2025年约为2.21亿美元,字节跳动近期已将2026年目标上调至40亿美元。
变现路径加速分化,纯模型公司面临模式抉择 Epoch AI的报告并不指向悲观结论。对拥有云基础设施、广告平台和内容生态的大型科技公司而言,AI模型更多扮演放大器角色——通过带动算力销售、提升平台粘性和广告变现,间接实现商业回报。 对纯模型公司而言,路径选择的张力则更为突出。开放权重换来了生态话语权和模型扩散速度,但也将定价权拱手相让;闭源模型有助于维护利润空间,却可能在生态竞争中失去先机。修改版许可证和云平台收入分成是新兴的调和方桉,但其规模贡献仍有待时间验证。 报告最后认为,随着中国AI模型能力持续提升,观察各家公司如何在扩散与变现之间寻求平衡,将成为判断中国前沿AI行业格局演变的重要维度。