


AI制药独角兽,9个月征服6家跨国药企
10月9日,AI制药初创公司Chai Discovery官宣与GSK(葛兰素史克)达成合作。
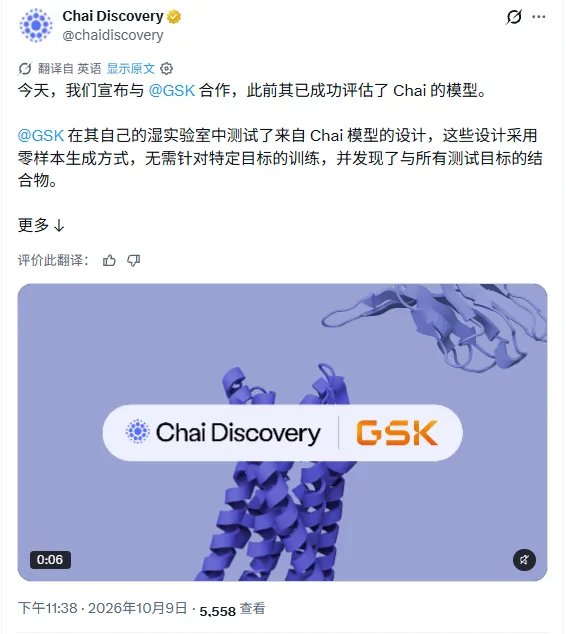
这看似是一笔常规跨国药企的AI合作,但值得关注的是,这已经是Chai九个月内签下的第六家制药合作伙伴。 礼来、辉瑞、诺华、argenx、BMS,再加上GSK,Chai已经拿下全球近半数TOP10药企。 而与它们合作的Chai,是一家2024年才成立,到今天还不满三岁的公司。 今年7月,Chai Discovery宣布完成4亿美元C轮融资,估值达到38亿美元(约合人民币257亿元)。 更有意思的是,Chai手里没有一条自研管线,也没有一个分子进入临床,它对外售出的只有一样东西:模型。 长期以来,向药企销售软件一直被视为天花板极低的业务,营收增长有限,但Chai似乎打破了这个看法。 一家只卖模型的公司,凭什么让大药企排着队签约? 九个月,六张MNC门票 今年年初,Chai联合创始人兼CEO Josh Meier曾公开表示,2026年将是Chai的“部署之年”。 梳理合作节奏,可以看出合作曲线很陡峭。从礼来到辉瑞,Chai用了将近五个月;而从辉瑞到GSK,短短四个月里又连签了五家。
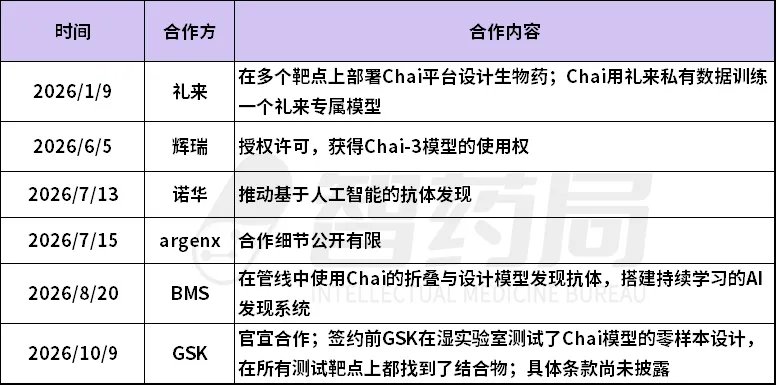
不仅如此,礼来在正式签约之前,还先拿Chai的一批模型设计做了内部评估。 而GSK也非常谨慎,从将信将疑到正式签约,整整花了一年。 2025年9月,GSK研发技术高级副总裁、前美国国立卫生研究院(NIH)资深研究负责人Christopher Austin看完Chai-2的论文,就和Chai管理层见了一面。 他表示,那篇论文非常惊艳,但“我们当然不相信”。 双方此后一直保持联系,今年1月在摩根大通医疗健康大会上再次碰面,敲定由GSK对Chai的技术做一次独立测试,2月正式启动。 靶点是GSK自己挑的,都是它感兴趣、也认为Chai模型有能力处理的项目;Chai只负责交出零样本生成的蛋白质序列,合成和实验验证全部在GSK自己的实验室里完成。 结果让GSK团队印象深刻,其内部湿实验在测试的所有靶点上都找到了能够结合的分子设计,并且都是零样本生成的。尤其是有效抗体出现的频率和结合亲和力的强度。 Austin表示:“我已经学会对这类事情保持怀疑,但这次的结果超出了我的预期。” 这位研发负责人也直言,他们考察了所有做AI蛋白设计的公司,并且非常挑剔。这意味着,大药企愿意掏钱的,从来只是当下最强的那一两家。 最终双方敲定了正式合作。值得注意的是,Chai和药企的合作的形式也在悄悄升级。 礼来是“共建专属模型”,辉瑞是“授权使用新模型”,到了BMS,已经变成把Chai的模型整合进抗体发现管线。 早在今年6月,Chai就透露正在和超过15家药企谈判,并计划年内签下更多合作。 GSK,大概率不会是最后一家。 只做软件不做管线 Chai Discovery成立于2024年3月,总部位于美国加利福尼亚州旧金山,是一家致力于使用AI赋能药物开发的公司。 四位联合创始人Joshua Meier、Jack Dent、Matthew McPartlon和Jacques Boitreaud,来自OpenAI、Meta FAIR、Stripe和Absci,是典型的“AI原生”组合。 公司最早甚至是在OpenAI的办公室里孵化出来的,OpenAI至今也是它的投资人之一。 成立后不久,他们推出了第一代结构预测模型Chai-1,在业内打响了名号。但真正让Chai从一众AI制药公司里跳出来的,是2025年6月发布的Chai-2。 按照Chai公布的数据,Chai-2在52个全新靶点上做抗体从头设计,每个靶点只测试不超过20个设计,就为大约一半的靶点找到了结合物,整体命中率在16%左右。 今年,它又推出了第三代模型Chai-3,据称在生成符合治疗标准的抗体上,成功率是上一代的两倍。辉瑞最终拍板签约,看中的正是Chai-3的设计能力。 过去十年,AI制药公司走的大多是同一条路:用AI发现分子,自己推进管线,最后靠临床数据和授权交易兑现价值。 Chai选了一条截然相反的路,核心模式均为前沿AI平台授权 + 基于药企专有数据的定制模型开发。 简单而言Chai Discovery不做管线,而是将自己定位为一个平台提供商,将AI软件平台授权给诺华、辉瑞、礼来等大型药企使用。 这种平台型的商业模式,正在吸引一众资本的加入。 更让人意外的是Chai的体量。 这家公司目前只有将近40名员工,几乎全是研究人员和科学家,甚至没有销售团队,只靠一个小型BD团队对接药企。 在Chai看来,这恰恰说明了问题。 药企签约不是因为AI炒作,而是因为看到了真实的结果和价值,这样的交易不是每天去拜访药企研发团队就能谈下来的,它需要能真正推动变革的技术。 不仅如此,Chai还在挑战一个行业里的老共识。 长期以来,向药企卖软件被认为是一门做得成、但天花板很低的生意。药企愿意为软件掏的钱有限,真正的大钱,来自在药物项目里占有一部分经济权益。 但公司联合创始人Meier认为,这一次不一样了,AI在药物发现中创造的价值已经远超以往,这会颠覆很多关于商业模式的固有认知。 而且需求远没有见顶。早在今年6月,Chai就透露正在和超过15家药企谈判,并计划年内签下更多合作。 同样卖模型,为什么国内药企很难买账? 而这条路,恰恰是国内AI制药最难复制的一条。 过去几年中国创新药最赚钱的方式,是做出一个分子,再通过license-out或NewCo卖给海外药企,所以它们更愿意为管线付钱,而不是为软件付费。 再加上国内整体的软件付费习惯本就薄弱,按年订阅一个AI平台,在大多数药企的采购逻辑里很难找到位置。 Chai最锋利的能力是抗体从头设计,价值最大的场景是难成药靶点和first-in-class项目。 而国内创新药的主流打法仍以fast-follow和me-better为主,靶点大多已被验证,传统的筛选和优化流程早已足够成熟,AI从头设计带来的边际价值自然有限。 研发预算的量级差距也摆在那里,头部MNC一年的研发投入以百亿美元计,国内头部药企是几十亿人民币量级,能拿出来试新工具的空间要小得多。 再加上融资环境收紧,平台型公司往往被逼着转向自建管线或项目制服务。至于把客户做到海外MNC,又会撞上日益收紧的地缘政治与数据合规审查。 并且随着跨国药企对AI企业越来越重视,对合作方也会越来越挑剔。国内药企需要有过硬的突破性成果,以及经过药企湿实验验证的硬证据。 当然,并不是没有国内公司尝试过这条路。晶泰科技、百图生科等公司都曾与海外大药企签下平台或研发合作。 但一家中国AI公司想拿到MNC核心管线的数据、建立Chai那样的深度绑定,难度要大得多。 所以,真正的变量既在AI公司身上,而在国内药企身上。 当国内头部药企开始大规模做突破式创新,开始为更难的靶点发愁时,AI从头设计才会从锦上添花变成刚需。