


翻台率暴跌,日式快餐“效率神话”不再
翻台率暴跌、亏损8000万 日本“效率王”们,在中国降速了 你有多久没吃日式快餐了?
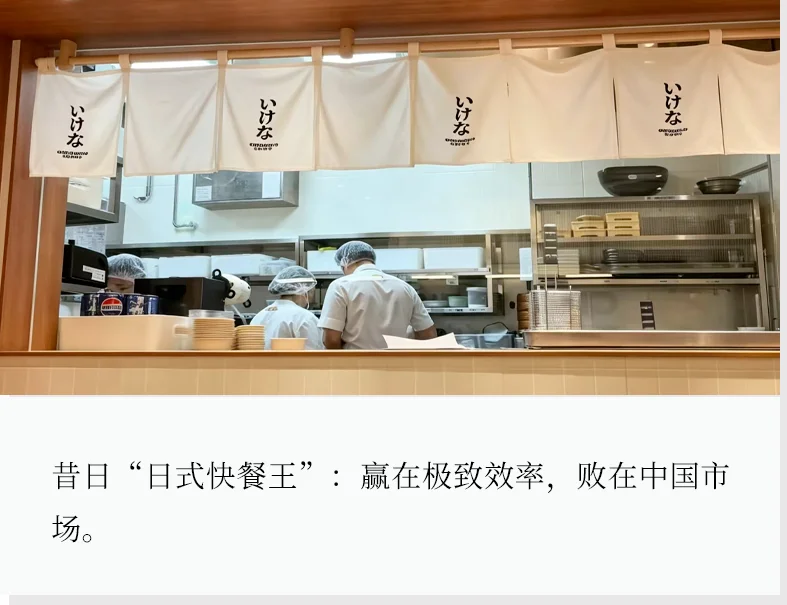
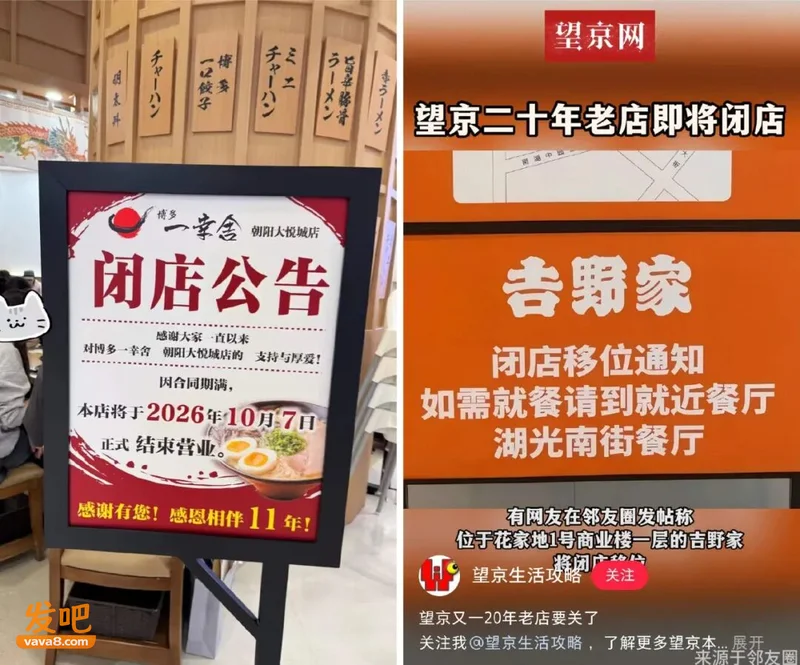
近日,博多一幸舍朝阳大悦城店关闭的信息引起了不少网友的感慨,这家店开了11年,有人说“是食堂一般的存在”。关闭后,北京将只剩下2家门店;几乎同一时期,北京望京,开了21年的吉野家老店也传来闭店的消息。一时间,老顾客们纷纷在网上冒头,引发一波“回忆杀”。
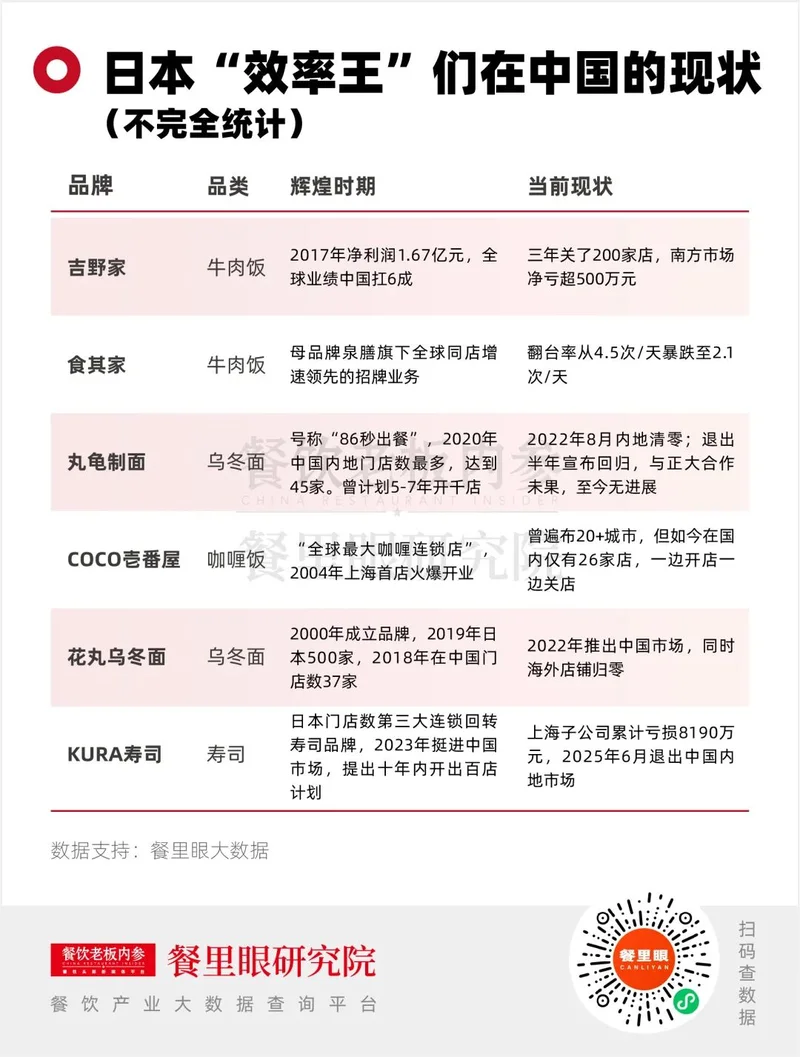
日式快餐,曾经身披“异国料理”“高效”的光环,被年轻人追着打卡,但如今看来,各个网红品牌似乎都面临类似的收缩困境: 巅峰时期的食其家,2019年中国门店突破500家,单店年坪效高达6.8万元,成为了日式快餐赛道当之无愧的王者。然而,后续门店翻台率从行业测算的4.5次/天暴跌至2.1次/天,中国区业务连续两年亏损,同店销售下滑11.2%; 凭借一碗牛肉饭风靡中国市场的吉野家,品牌在日本本土早期门店曾经创下单店日均客流700-800人,20平米门店年销1亿日元的高光纪录。而在国内市场承压,如今三年关了200家店,上海(南方主体)净亏超534万元,负责北方市场运营的合兴集团,也黯然退市; COCO壱番屋顶着“全球最大咖喱连锁店”的光环——全球1400多家店、被吉尼斯世界纪录认证,2017年光在日本就有1265家门店,品牌2004年进入中国,历经22年发展,门店数始终停留在60家上下,近年还在一边开新店一边悄悄关旧店,扩张乏力; 号称“86秒出餐”的丸龟制面,2012年进驻上海时曾因“现场制面”日日排队,当时放话5-7年开1000家,结果巅峰期内地仅45家店,2022年8月关闭了内地所有门店,退出不到半年又宣布“重返中国、2028年前开数百家”,但至今未见下文; 还有吉野家旗下的花丸乌冬面,中央厨房生面配送+门店半自助,专为高翻台率设计,2018年门店数攀至近40家的顶峰,转眼就全面溃退——2022年8月底宣布退出中国市场,同时,海外店铺顶峰时达到50家,也在本轮调整中归零; KURA寿司,大陆业务2023+2024年,两年累计亏损超8000万,2025年上海门店一夜清空…… 在中式快餐狂奔的同时,这些依靠“极窄SKU+ 极致标准化+极限翻台率”的日本“效率王”们,却越来越边缘化了。
小资工作餐 咋就变成了“冤种专区”? 曾几何时,日式快餐是轻奢与效率的代名词,这些品牌的成功,本质上靠的是单品高效率模型。 吉野家是这套打法的“鼻祖”——它把菜单砍到只剩牛肉和洋葱两种食材,简化制作流程,让服务员记住常客的细分需求,实现“进门放钱、吃完就走”。 内参君记得,大概在2018年前后,吉野家在国内还是日式快餐的“顶流”,三五好友约在一起去“干饭”,算是一顿消费不菲的轻奢体验。 但单品模型的底层逻辑,是“替消费者做减法”,前提是消费者选择稀缺。 当中国快餐市场供给爆炸,消费者要的是“加法式”的丰富感,单品战略就显得有些单薄了。并不是模型本身有问题,而是模型对应的土壤发生了变化——至少当下的中国,供给过剩、价格极度内卷、外卖重构场景、消费者既要便宜又要丰富还得现做。 以上种种,让日式快餐的轻奢滤镜,瞬间失色。 先说价格,中国快餐市场这几年进入整体的“价格持久战”,把不少日式快餐逼进了死胡同。一项公开的行业数据显示,小吃快餐赛道的平均客单价,已经从2022年的25.1元一路降到2025年5月的21.7元。在这种背景下,日式快餐总体定价依然较高。 比如食其家,坚持了十年的29元套餐在2022年涨到35元,彻底打破了性价比神话;花丸乌冬面的产品形态与丸龟制面几乎一样,都是乌冬面+天妇罗+半自助。一碗番茄猪软骨乌冬面卖到45元,而同期对比,中式面馆陈香贵一碗牛肉面26元、和府捞面30元左右。 一个有意思的反差是,这些品牌在日本本土,恰恰是靠便宜起家的:丸龟制面在日本,一碗中份乌冬卖290日元,折合约17元人民币;吉野家牛肉饭在日本,是上班族的廉价食堂;食其家的定位在日本就是“最便宜的那碗盖饭”……
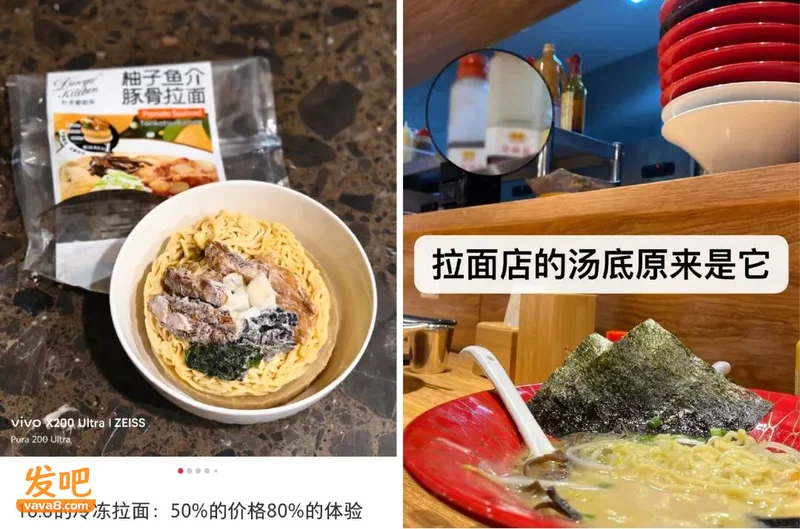
同一个品牌和产品,在日本是通缩时代的“生存刚需”,到了国内却被包装成“小资工作餐”。不得不承认,过去消费者对“异国风情”的崇尚心理,给日式快餐带来了发展红利期,这是品牌的溢价,更是时代的溢价。 此外,日式快餐是最早把预制菜标准化玩明白的品类。但“成也萧何,败也萧何”,疫情后的这几年,消费者对于“预制”的抵触情绪高涨,预制带来的高效出餐不再是效率神话,反而成了“原罪”。 711和全家便利店的微波炉牛肉饭,打完折只要十几块钱,外卖平台叠加各类红包满减后不仅实惠还能直达工位……不得不承认,当下的年轻人,对“日式快餐”的认知早被颠覆,并不觉得稀奇了。 当精打细算的消费者发现,自己花了两倍的价格,吃到的是自己也能加热的预制包时,“冤种”从此变得具象化了。
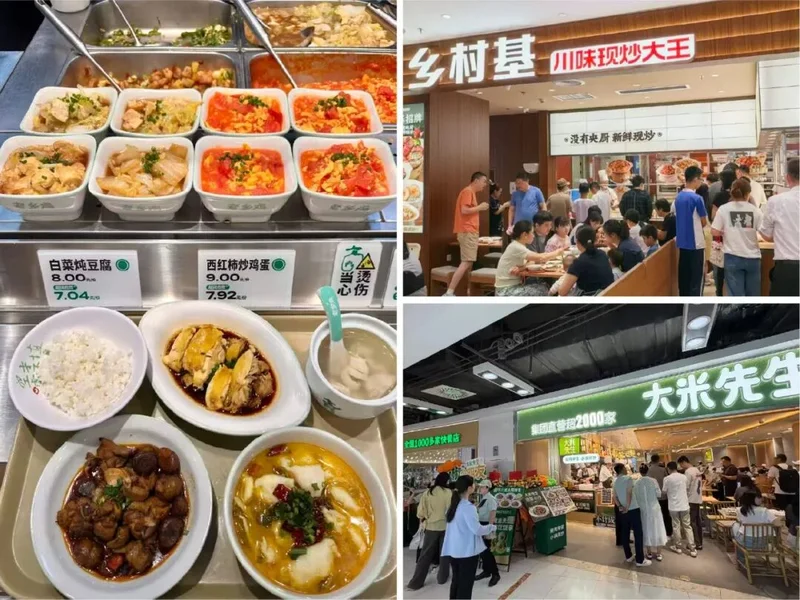
另一个不得不提的重要原因: 中式快餐加速升级,迅猛崛起 除了产品、定价等自身原因之外,让日本“效率王”们望尘莫及的另一个重要变化在于:中式快餐完成供应链革命,把“效率”本身卷飞了。 过去几年,老乡鸡、乡村基、米村拌饭们,把中央厨房、现炒快餐、全时段社区店全跑通了。 数据不说谎:老乡鸡成熟区域直营店,单店日均销售额可达1.5万元,翻台率4.4,安徽社区店回本周期仅10个月左右;米村拌饭开启借力扩张,计划2027年全面启动全国城市合伙人招募,在1900余家现有门店的基础上继续发力;乡村基集团手握2200+直营门店,把现炒做到极致,放大品牌基因优势,扩张速度反而加快…… 反观日式快餐们,数据对比属实残忍。 也就是说,效率不再是日式品牌的光环,而成为中式品牌的“基础配置”。 从品类大盘来看,老乡鸡招股书里提到一组数据,中式快餐市场规模,从2019年6167亿元增长到2024年8097亿元,预计2029年达12058亿元,2024-2029年复合增长率8.3%,高于前五年。中式快餐是中国快餐行业最大的细分市场,且增速高于整体。 供给密度也是一个佐证:截至2026年9月:鱼你在一起2700+家、米村拌饭1900+家、老乡鸡2000+家、乡村基集团(包括乡村基+大米先生)2000+……对比日式快餐,COCO壱番屋22年60+店、花丸乌冬面巅峰也仅仅近40家——中式品牌一年开的店,日式品牌们20年也没有开到。 此外,中式快餐明显更加符合“中国胃”,这是不争的事实。近几年,行业普遍引入智能炒菜设备,用"智能化+现炒"平衡效率与烟火气。 日式快餐当年进入中国时,靠的是稀缺性、先发优势以及异国滤镜,靠中央厨房和单品标准化降维打击中国街边店,却误以为是模型本身的胜利。而如今,时过境迁,中式品牌们开启了一场有关效率的“反向收割”——乡村基、米村、老乡鸡们,用更成熟的供应链、更丰富的SKU、更激进的价格把效率做到同等水平时,日式快餐就只剩“贵、少、旧”几个字了。
日式快餐,“新王”迭代 一代陨落,一代崛起。 事实上,日式快餐并没有真正的消亡,而是迎来了一场“教科书式的世代交替”。 当食其家翻台率跌到2.1次/天,而同样的商圈里几百米外,一批天妇罗专门店,单店日翻台甚至可以达到15轮——同一条赛道,效率翻了7倍。 近一年来,平价天妇罗专门店席卷全国,比如“博多天一·天妇罗·牛排饭”“天天·天妇罗专门店”等。这些品牌对传统日料模式成功改量,天妇罗+牛排饭的产品叠加,让就餐场景变宽,从一人食到小聚会都可覆盖;同时普遍采用“板前”风,把传统日料的正餐体验做成了快餐的价格,60元左右的套餐价格带,能完整观看裹浆、下锅、炸制全过程。 80-100平小店、约30个座位,全部扎进万象城、合生汇、SKP等顶流商圈,被业内人士称为“效率怪兽”,也成为了这一轮的“日式快餐新王”。
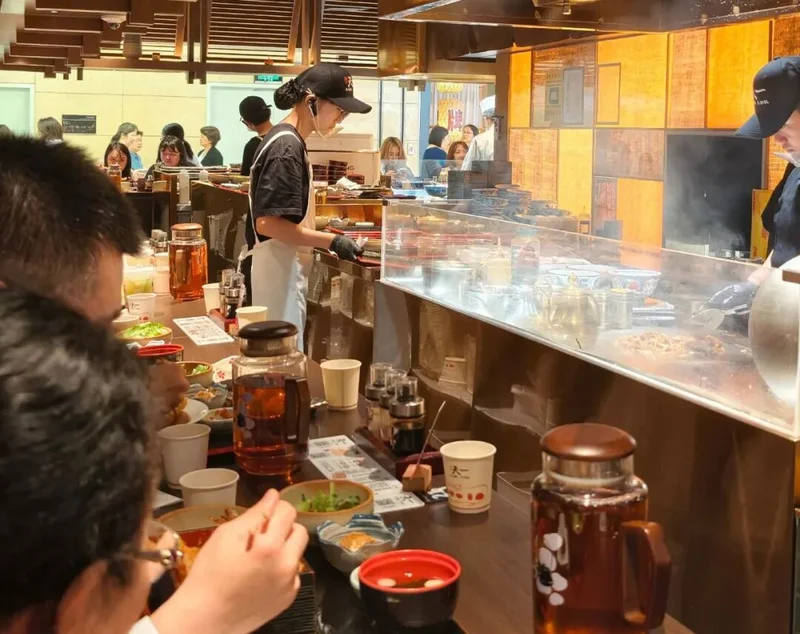
新一代的聪明之处在于,它们一开始就锚定了“效率”和“体验”本身。而“日式”这个身份标签,从可以溢价的身份符号,退化成为一个背景、元素。 值得关注的是,天妇罗专门店大热之后,随之迎来了一阵加盟的“躁动期”,去年6月天一首店落地后不到2个月,天津、山东已冒出一批跟随者;有品牌2026年3月才成立,不到一年已开出40多家门店、深入三四线城市…… 按照现在的打法推演下去,“效率神话+排队盛况+加盟商追捧”,这样的状态,和当年吉野家、味千被加盟商追捧的场面何其相似。结合天妇罗的技术标准、板前的用工成本以及选址的流量成本,事实上,这代“新王”也面临不小的压力和挑战。 因此,对这批新王,最好的祝福可能不是“开够1000家店”,而是一个朴素的检验标准——几年后当中式快餐把同样的价格、同样的效率、同样的“现炸表演”都重做一遍,你手里还剩什么是对手拿不走的? 如果答案是“流量”“点位”和“板前”,那就是下一批食其家;如果答案是“会员复购率、供应链纵深和深耕国人的真实消费需求”,那才是这代“新王”们的护城河。