


野村警告:美股指数“严重失真”
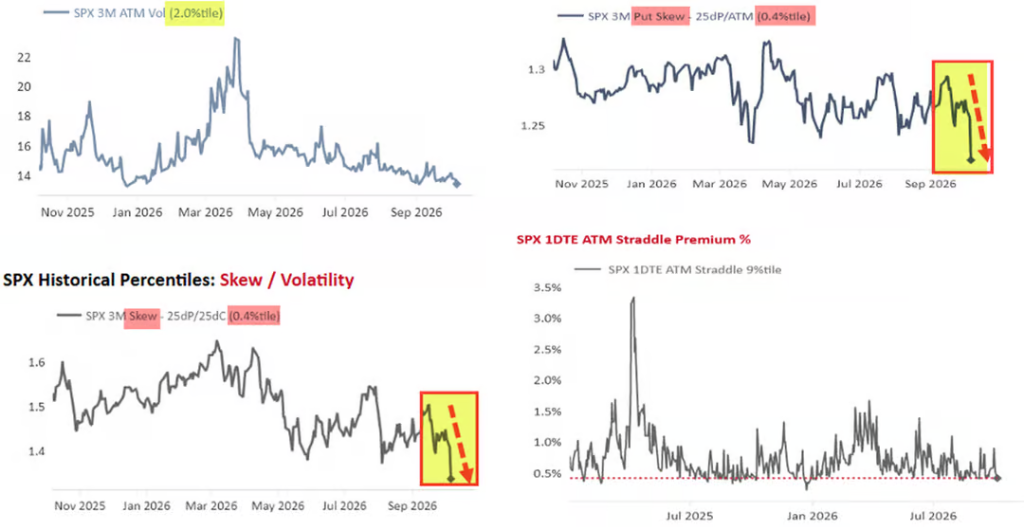
McElligott认为,标普500陷入“幻觉式繁荣”:85%成分股已回调(1/6腰斩)。更危险的是,当前市场相关性之低,历史上仅在2007年金融危机前夕和2018年"波动率末日"出现过。市场正面临两大暗雷:一是OpenAI营收暴雷(仅预期三成)动摇AI叙事根基;二是结构性炼油短缺使“柴油价差=利率波动率”,成隐形炸弹。 美股表面平静之下,一场滚动式熊市正在悄然蔓延。 野村证券跨资产策略师Charlie McElligott在10月8日的报告中警告,标普500指数近两个月几乎原地踏步,但85%的成分股已陷入技术性调整,指数的"平静"不过是极度集中的市场结构所制造的幻觉。 McElligott指出,仅十只股票就贡献了标普500自3月30日以来23%涨幅的70%,其中英伟达一家独占13%。与此同时,欧洲柴油短缺正通过利率波动率传导至整个市场,构成随时可能引爆的“导火索”。 就在野村报告发布数小时内,两大关键变量相继落地:特朗普宣布中期选举前不对伊朗动武,油价应声下跌;英国《金融时报》随即披露OpenAI年化营收远低于此前向投资者传递的预期,纳斯达克周四当日跌逾1%,AI板块遭到重创。 上述两则消息直接冲击了McElligott所描述的市场核心逻辑——一个由少数AI赢家撑起指数、其余成分股在水面之下大幅下跌的"严重失真"结构。野村的分析显示,当前市场相关性处于过去25年中仅有两次出现过的极低水平,而那两次的历史背景,分别是2007年全球金融危机前夕和2018年的"波动率末日"(Volmageddon)。 指数"原地踏步",水面之下已是熊市 自7月"动量去杠杆/AI平仓"冲击以来,标普500指数整体涨跌幅不足1%,波动率指标全面压缩:SPX 10日已实现波动率仅为7,3个月平值隐含波动率处于过去一年的第2百分位,25-delta认沽/认购偏斜更低至0.4百分位。
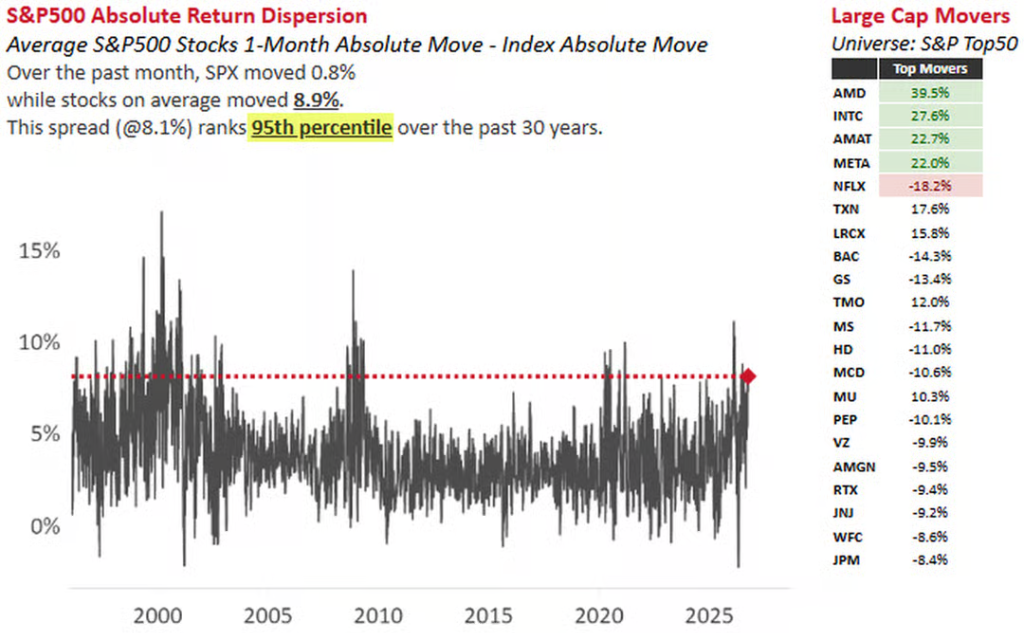
然而,这种平静与个股层面的剧烈分化形成鲜明反差。过去一个月,标普500指数仅移动0.8%,而成分股平均波动幅度高达8.9%,两者之差达8.1个百分点,位于过去30年的第95百分位。AMD单月涨幅达39.5%,英特尔上涨27.6%;而奈飞下跌18.2%,银行股同样承压。
从更宏观的视角看,成分股的损伤触目惊心: 85%的标普500成分股较历史高点回撤超过10% 59%回撤超过20% 41%回撤超过30% 26%回撤超过40% 17%回撤超过50%
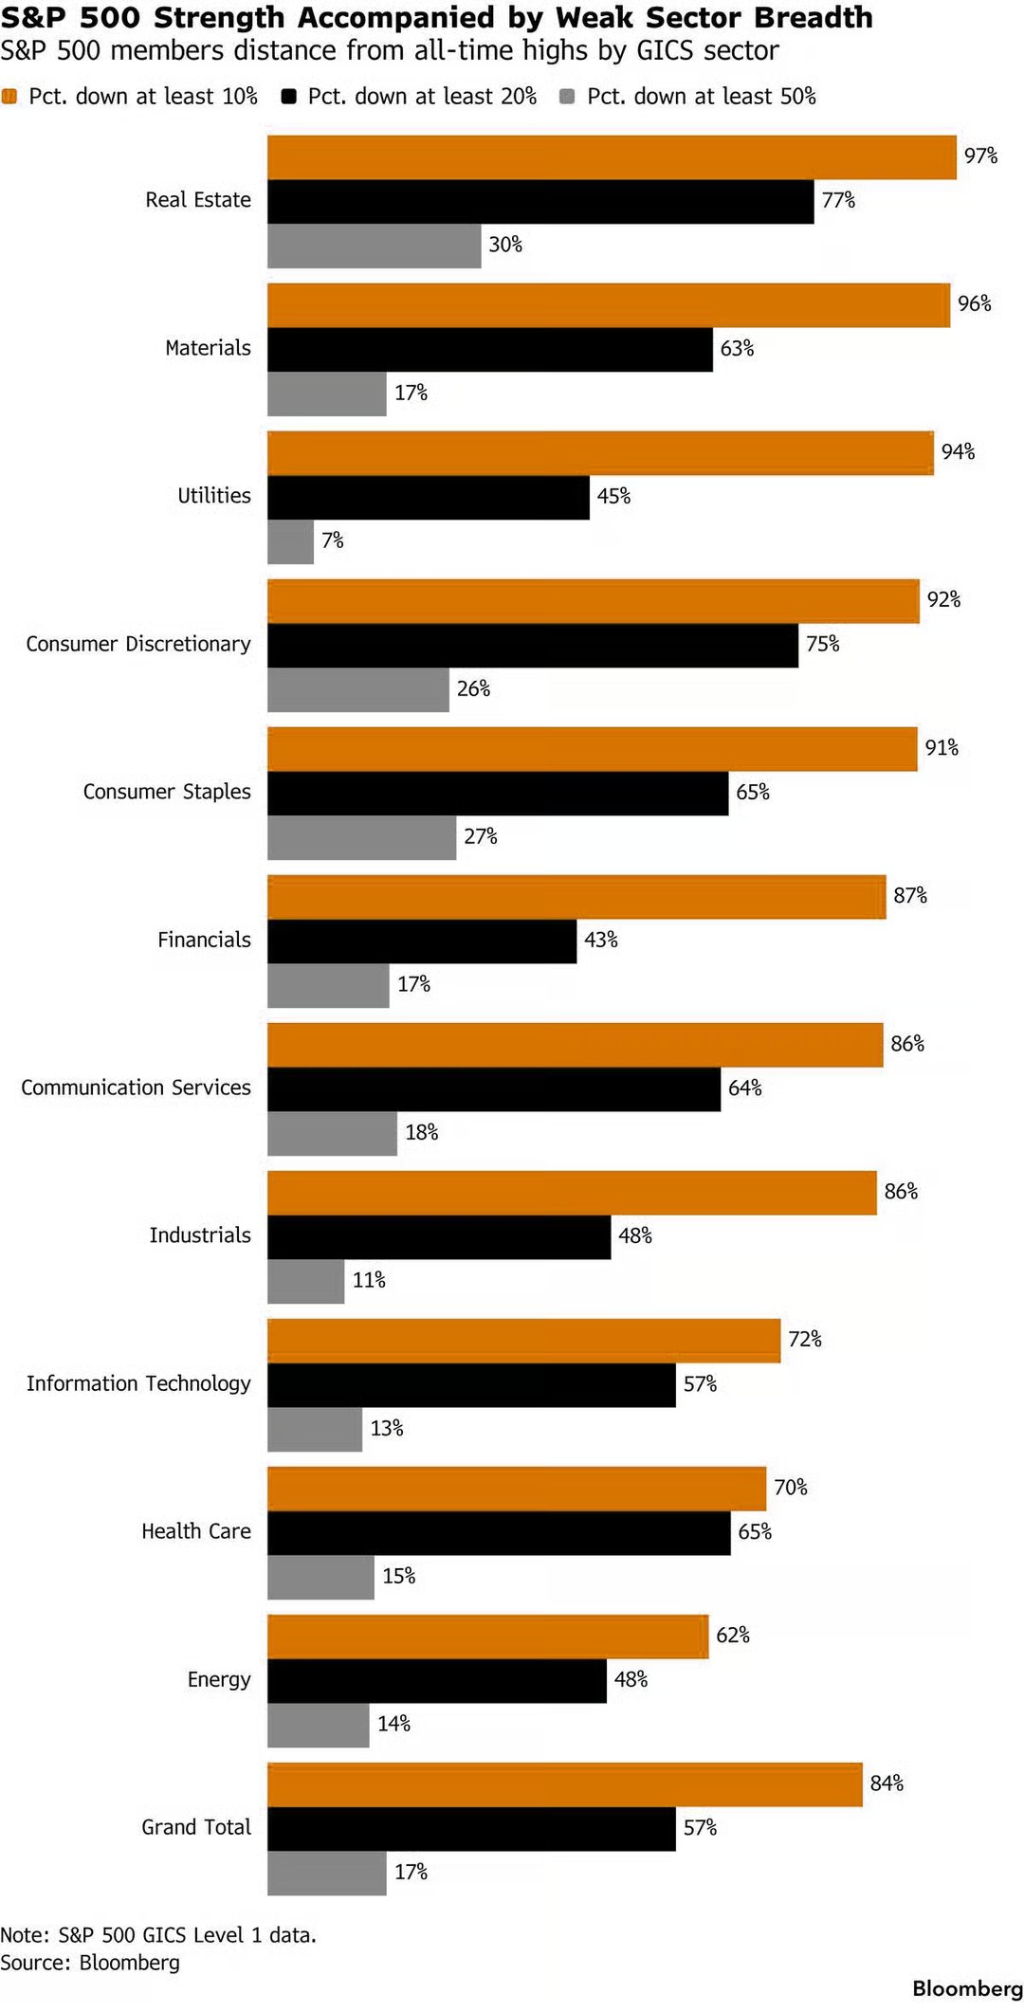
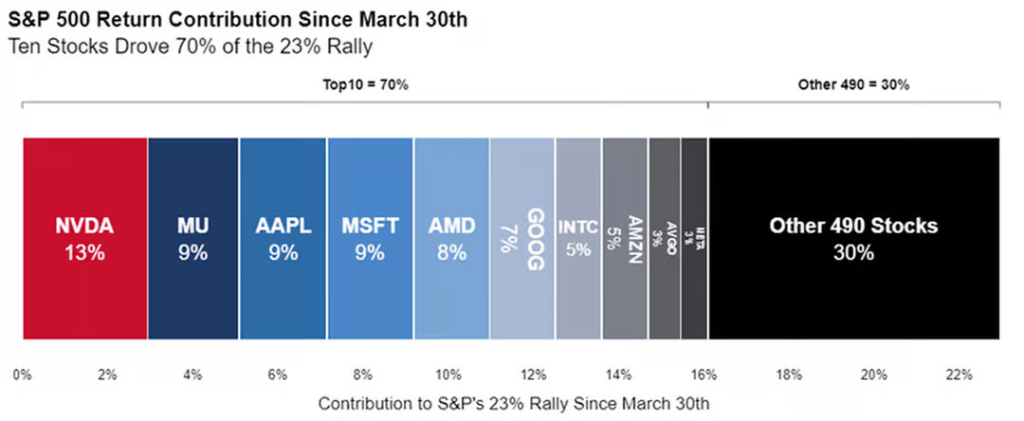
换言之,指数距历史高点仅一步之遥,但六分之一的成分股已腰斩。McElligott将此定性为"滚动式大幅修正",并批评那些认为"股市没有反映利率风险"的观点——利率敏感型板块过去一个半月已遭到重创:医疗保健-3.5%,非必需消费品-3.6%,公用事业-4.6%,工业-5.8%,金融-7.7%,材料-7.9%,REITs -9.8%。过去30天内,标普500中仅有科技、媒体、电信(TMT)和能源两个板块录得正收益。 十只股票撑起七成涨幅,集中度风险极端 野村的数据揭示了这场"幻觉"的核心机制。自3月30日以来,标普500累计上涨23%,其中十只股票贡献了70%的涨幅:英伟达单独贡献13%,美光、苹果和微软各贡献约9%,其余490只股票合计仅贡献30%。
自8月3日以来,"Mag 7"(七大科技巨头)上涨7.7%,标普500上涨2.6%,而等权重标普500则下跌3%。
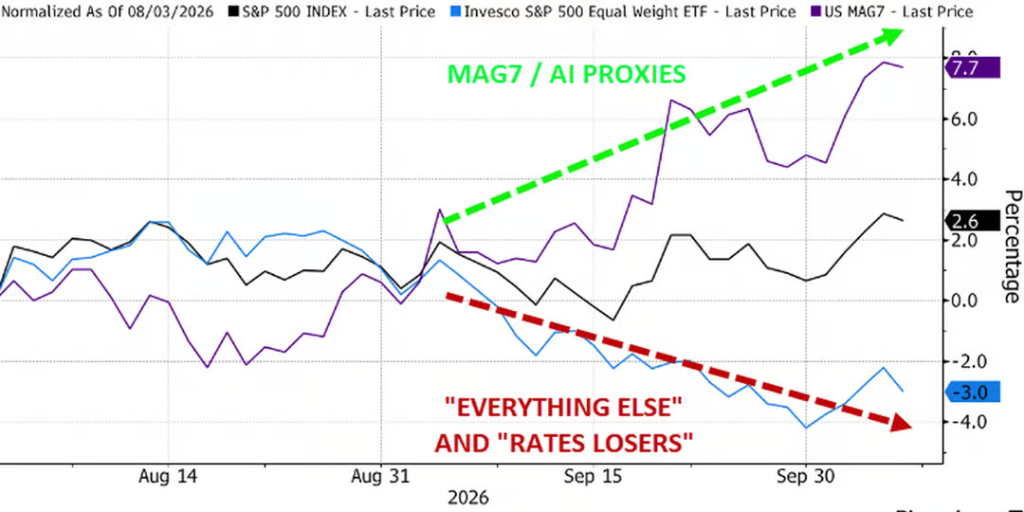
McElligott将这一现象定义为"主题性分化"(Thematic Bifurcation): 少数AI赢家承担了全部指数上行动力,其余股票则因资本和情绪被"挤出"、AI颠覆风险的预期,以及利率上升的压制而持续落后。 当前市场相关性之低,历史上仅有两次可比先例。标普500一个月隐含相关性处于过去一年的第1.8百分位,一个月已实现相关性处于第0.7百分位。
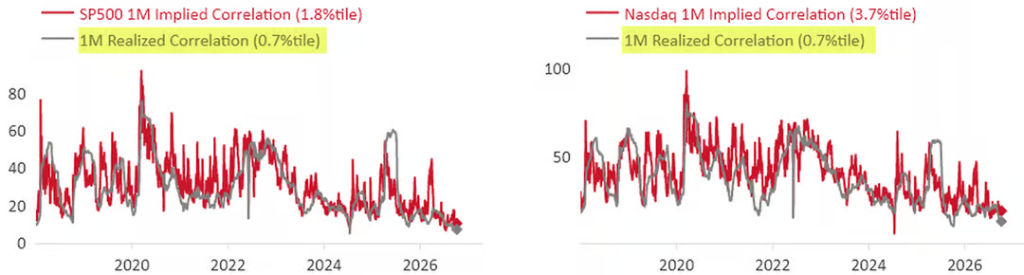
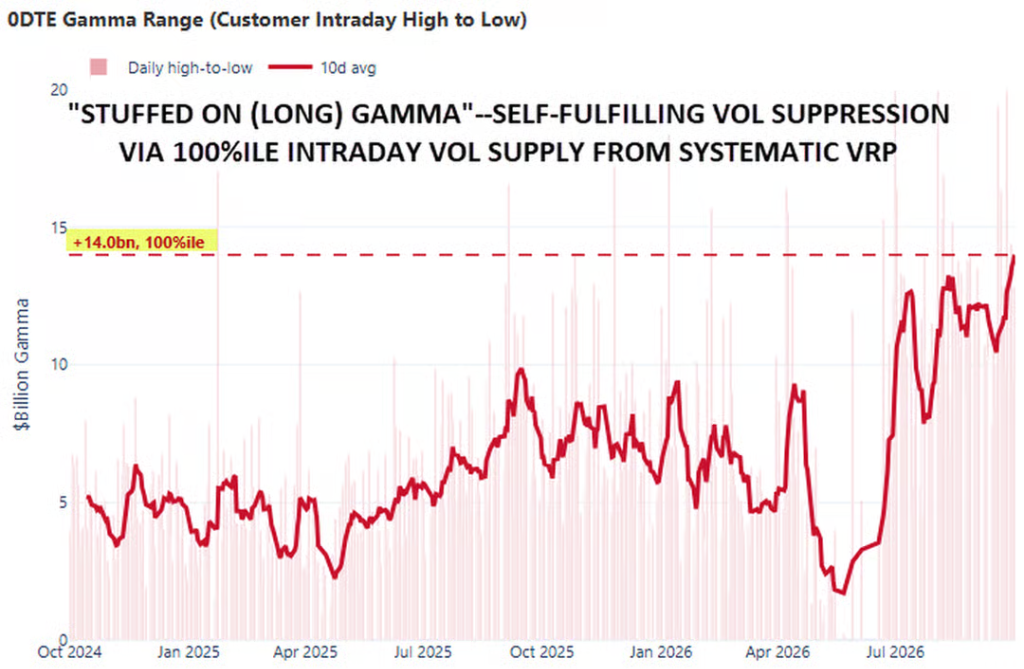
据彭博报道,高盛衍生品策略师Brian Garrett此前指出,过去25年中仅有两个时期出现过如此低的已实现相关性——分别是全球金融危机前夕和Volmageddon。 期权市场"只怕上涨",Gamma压制波动 指数层面的平静并非偶然,而是有结构性力量在主动维持。 McElligott指出,指数"波动率供给"规模庞大,尤其是0DTE/1DTE日内期权的卖出行为,主要来自QIS波动率风险溢价(VRP)策略,将做市商的Gamma头寸"塞满",从而隔绝了大幅波动的可能。野村测算的0DTE客户Gamma区间达到+140亿美元,处于第100百分位。
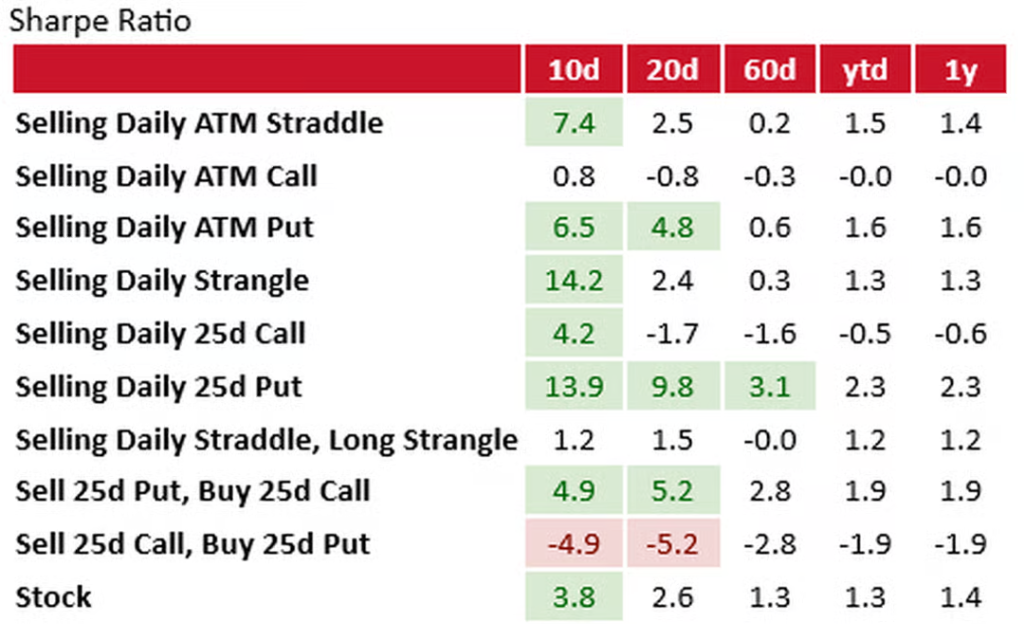
卖出波动率的回报之丰厚令人咋舌:卖出日度25-delta标普认沽期权的10日夏普比率高达13.9,卖出日度宽跨式组合的夏普比率达14.2。
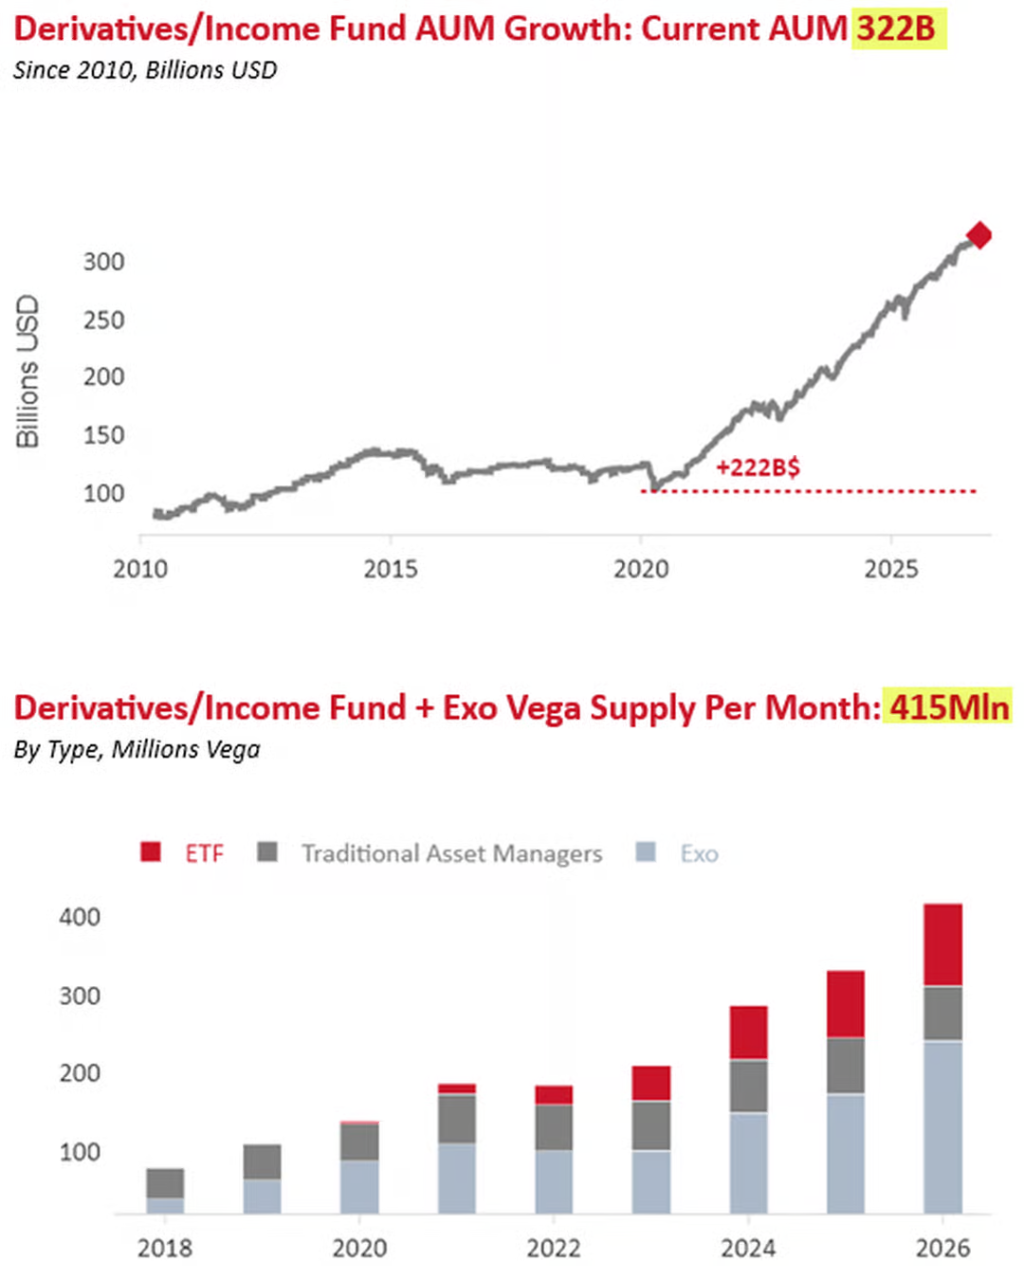
除QIS策略外,衍生品收益基金的规模同样不可忽视。衍生品/收益基金资产管理规模目前达3220亿美元,自2020年以来增加2220亿美元,基金与结构性产品合计每月提供的Vega供给达4.15亿Vega。
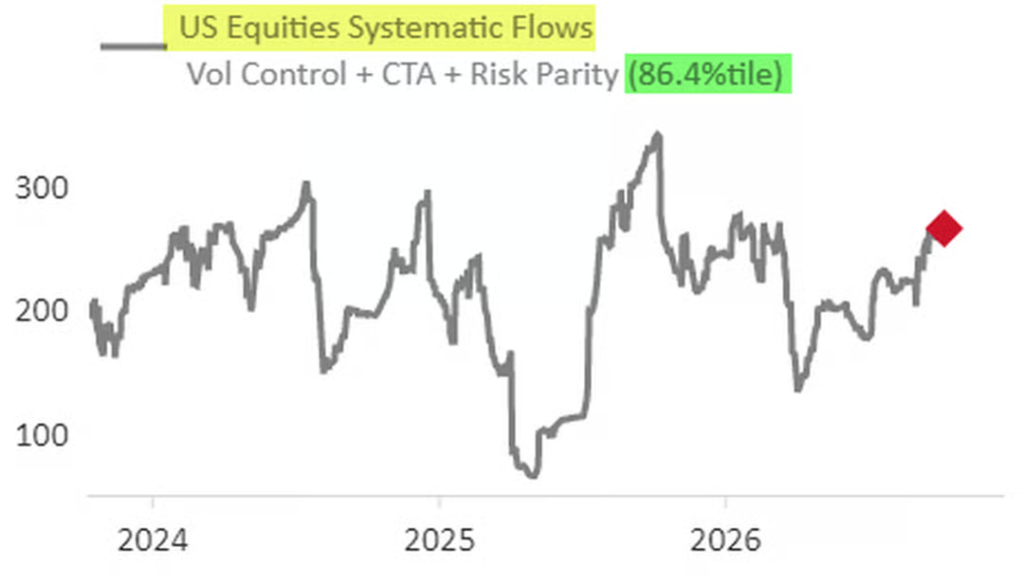
低实现波动率形成自我强化循环:波动率控制策略、CTA和风险平价基金的美股敞口已回升至第86百分位,接近年内高点。
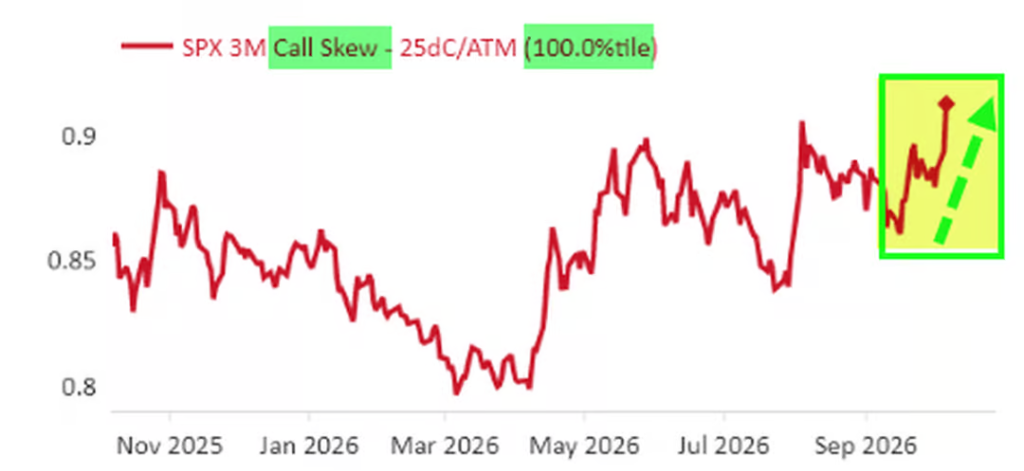
最为反常的是期权偏斜结构:认沽偏斜处于过去一年的第0.4百分位,而认购偏斜则高达第99.6百分位(野村图表显示为第100百分位)。市场参与者几乎不购买下行保护,“唯一的恐惧是右尾上涨风险”——大量机构投资者因持仓不足AI核心股票而面临踏空压力,被迫追涨的潜在动能持续积聚。
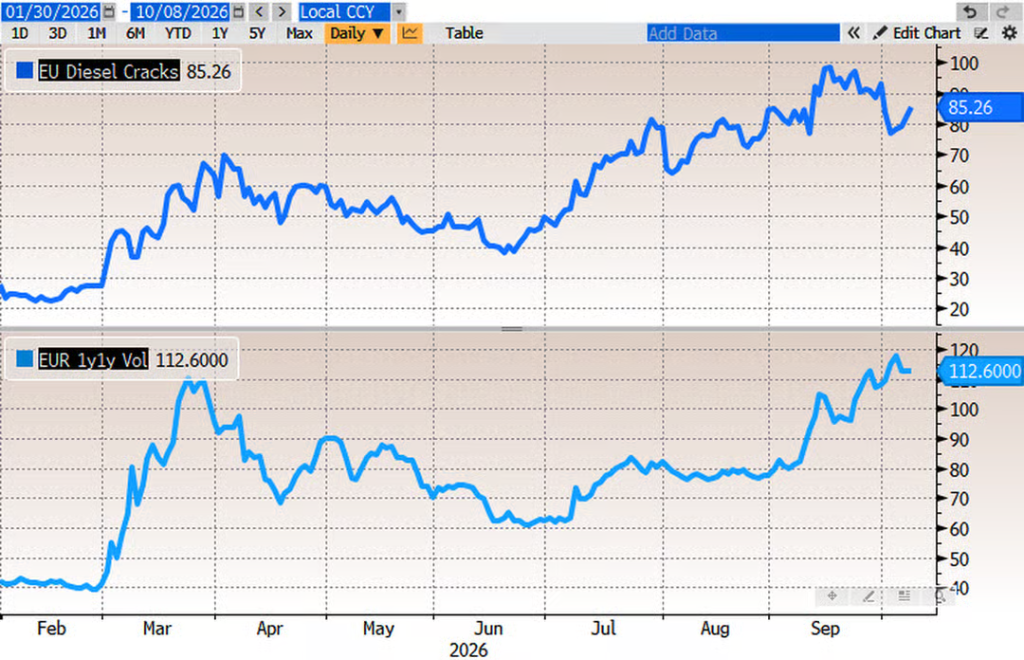
柴油短缺:利率波动的隐形导火索 McElligott将能源——尤其是欧洲柴油短缺——定性为整个市场结构中最脆弱的环节。他的核心判断是:柴油裂解价差(Cracks)= 利率波动率。 其逻辑链条清晰:欧洲和亚洲面临能源短缺,全球(亚洲和印度除外)炼油产能严重不足。特朗普此前以"柴油禁令"相威胁,迫使欧洲释放了规模超出预期的紧急储备(仅法国一国就释放1000万桶柴油),但这仅能维持约一个月的供应,且无法解决根本性的炼油产能瓶颈。 欧盟柴油裂解价差目前处于85,欧元区1年1年利率波动率为112.6,两者自2月以来几乎同步运动——利率交易员实际上已在交易柴油。
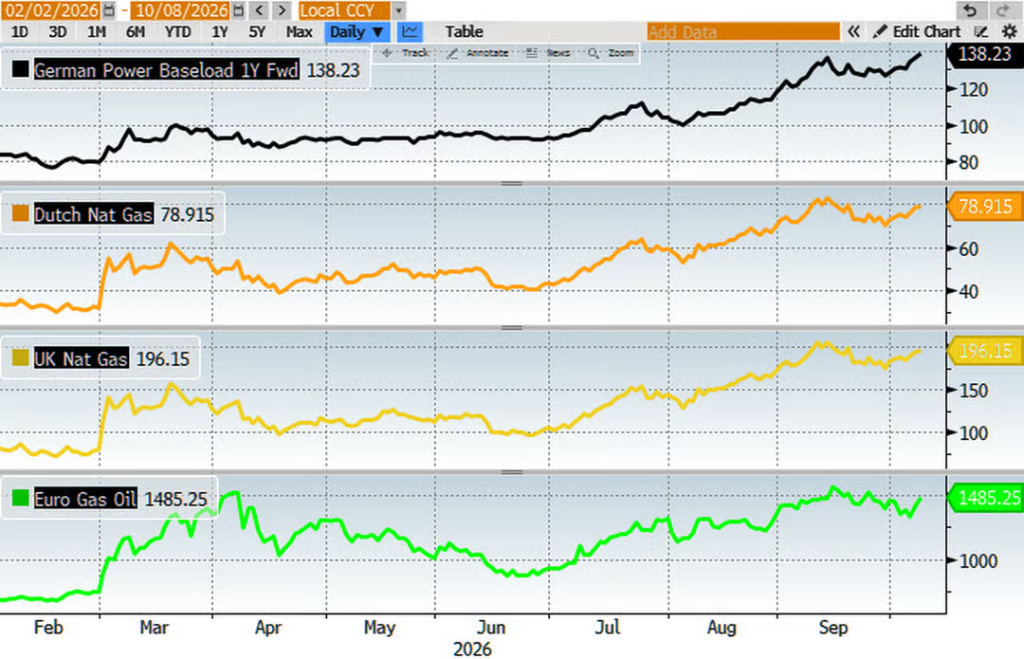
欧洲能源市场同样处于年内高位:德国1年期远期基础电价138,荷兰天然气近79,英国天然气196,柴油价格1485美元。
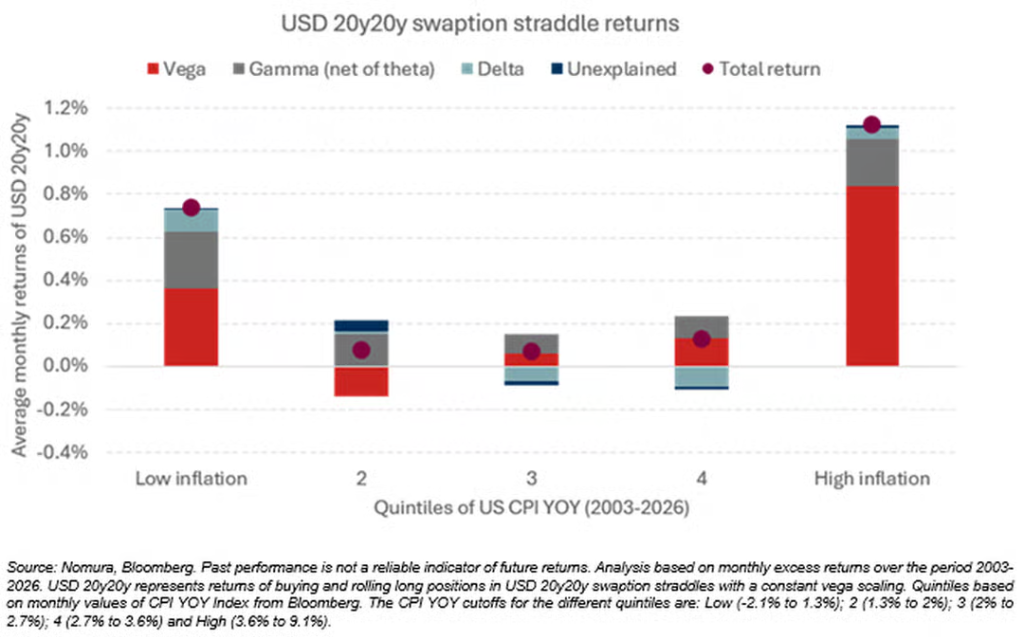
McElligott警告,即便伊朗局势暂时缓和,炼油产能的结构性短缺依然存在,"无论多少条Truth Social帖子,都无法炼出一桶柴油"。 三种交易路径与核心风险 面对上述复杂局面,McElligott提出三种交易策略: 第一,追逐右尾上涨。在未来一个月的财报季中,买入大型科技股认购价差期权,押注AI财报再度提振市场,推动标普500向8000点冲击。当前认购偏斜处于第99百分位,对于仍处于低配状态的机构而言,这一策略具有不对称的赔率。 第二,在和平预期中做空能源溢价。若特朗普在中期选举前释放伊朗谈判信号,能源和利率波动率将大幅回落,届时可转向黄金和罗素2000(IWM)上行期权等"超跌资产"。 第三,无论如何持有利率波动率。McElligott建议通过做多美元/欧元利率Vega、持有长期限Swaption宽跨式期权进行对冲,因为即便财报季表现亮眼,终端利率预期仍可能上行,美联储政策路径需要重新定价至"真正限制性"区间。 野村回测显示,美元20年20年Swaption宽跨式期权在通胀最高五分位数环境下月均回报超过1%,几乎全部来自Vega收益。
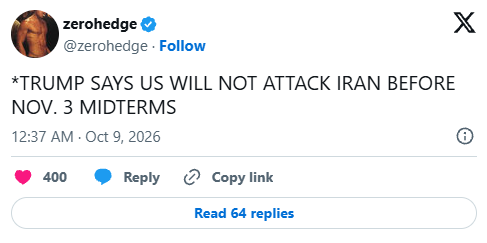
OpenAI营收数据重击AI叙事 就在McElligott报告发布当日,两大关键事件相继验证了其分析框架。特朗普在Truth Social宣布中期选举前不对伊朗动武,油价随即下跌,印证了McElligott所描述的"和解"情景。
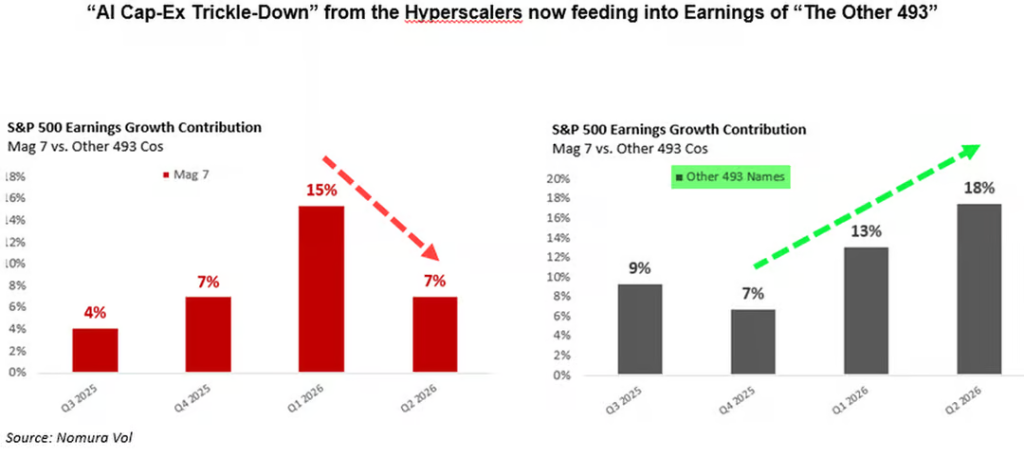
然而更具冲击力的是,据英国《金融时报》报道,OpenAI年化营收约为200亿美元,远低于此前向投资者传递的约700亿美元预期,差距高达约500亿美元。消息公布后,纳斯达克当日跌逾1%,AI板块遭到集中抛售。 分析认为,这一数据直接打击了支撑整个市场结构的核心前提——AI需求的真实性与增长可持续性,也对英伟达、博通(AVGO)等芯片融资交易的逻辑构成直接挑战。 McElligott的牛市情景建立在"AI资本支出涓滴效应"最终惠及其余493只股票的预期之上——Mag 7对标普500盈利增长的贡献已从15%降至7%,而其余493只股票的贡献则从7%加速至13%再至18%。
但这一逻辑链条的起点,正是AI需求的真实性,而这一前提刚刚遭遇了来自OpenAI自身投资者文件的首次重大冲击。 当前,市场相关性处于仅在全球金融危机前夕和Volmageddon出现过的极低水平,认沽偏斜处于第0.4百分位,几乎所有人都在以14倍夏普比率的代价做空左尾风险。McElligott的Swaption宽跨式期权,或许是当前市场上性价比最高的保险。