


全球电池产业链或迎新一轮下行周期
花旗认为,全球电池产业链正进入第二轮产能扩张周期,需求增速放缓叠加供给追赶,传统意义上的"下行周期"特征正在显现。不过,市场悲观预期或遭过度定价。与上轮相比,此次材料端扩产极为克制,供需更趋均衡,毁损性价格战风险锐减。储能强势接棒成为核心引擎,首选电池整机,供应链相对看好正极与隔膜。 全球电池产业链正进入第二轮产能扩张周期,需求增速放缓叠加供给追赶,传统意义上的"下行周期"特征正在显现。但花旗认为,与上一轮周期(2022-2024年)相比,此次供需格局更为均衡,价格战风险显著降低。市场对于此次下行周期的悲观预期存在过度,整体利用率有望保持稳定。 花旗于2026年10月7日发布报告指出,在经历2025年需求强劲反弹并带动行业全面上修盈利预测之后,产能扩张步伐正在加速追赶。自下而上的产能模型测算,2026年及2027年全球电池产能增速预计分别达到46%和24%,而需求增速将在2027-2028年间减速至约26%和20%。分析师将行业优先级顺序更新为:电池整机>电池零部件>LFP正极>隔膜>锂资源>负极>电解液>NCM正极。 花旗认为,此次下行周期与2022-2024年有三大本质差异:一是本轮周期电池及锂价格未出现大幅超涨,终端需求基础相对稳固;二是电池整机厂商扩产积极,但材料环节扩产明显更为克制,令全链条产能利用率总体稳定;三是中国政策层面已开始遏制过剩产能扩张,长期来看有利于供应链行业格局改善。 基于上述判断,花旗明确指出,此次不宜沿用上一轮下行周期中"超配电池整机、低配供应链"的策略。 需求增速放缓,但市场对悲观情景定价已过度 花旗上调了对全球电池需求的预测。2025年全球电池需求同比增长46%,2026年预计增速约39%,达约2,927GWh,均超过此前较为乐观的预期。展望2027-2028年,随着中国电动车渗透率逼近60%高位,叠加全球储能需求增长进入高基数阶段,需求增速预计将逐步降至26%与20%。
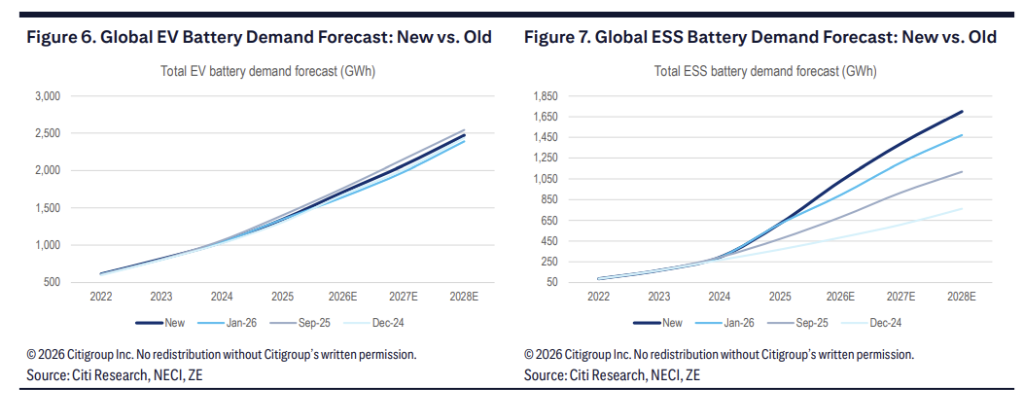
储能电池(ESS)是这一轮需求增长的核心引擎。 花旗预计,2026-2027-2028年全球ESS电池需求分别为1030GWh、1390GWh及1700GWh,对应增速66%、35%和22%,并预计至2030年全球ESS需求将达约2210GWh,2025-2030年复合年增长率约29%。部分市场观点认为中国ESS需求今年将见顶,花旗对此明确持异议——其预测显示,2027年中国ESS需求仍将温和增长约15%,全球范围内每年净增量维持在300GWh左右。 在电动车方面,花旗预计2026年全球EV电池需求达1,713GWh,同比增长27%,其中中国电动车批发量约1,676万辆,渗透率约59%;美国销量同比下滑26%至约109万辆,渗透率约7%。2027年全球EV电池需求料增至2,069GWh。 供给追赶加速,但利用率有望保持稳定 据花旗模型测算,2026年末全球电池产能将达约5266GWh,同比增长约45%,其中中国贡献约4400GWh,美国、欧洲和其他地区分别新增约189GWh、158GWh和36GWh。2027年末产能料进一步扩张至约6534GWh。 然而,与上一轮产能扩张周期相比,此次材料端扩产节奏明显更为保守。花旗认为,有三方面因素制约了材料端的扩产冲动:其一,材料企业过去数年利润持续薄弱;其二,现有产能利用率仍有上升空间;其三,2022-2024年的惨痛下行周期令行业参与者普遍吸取教训,行为更趋理性。
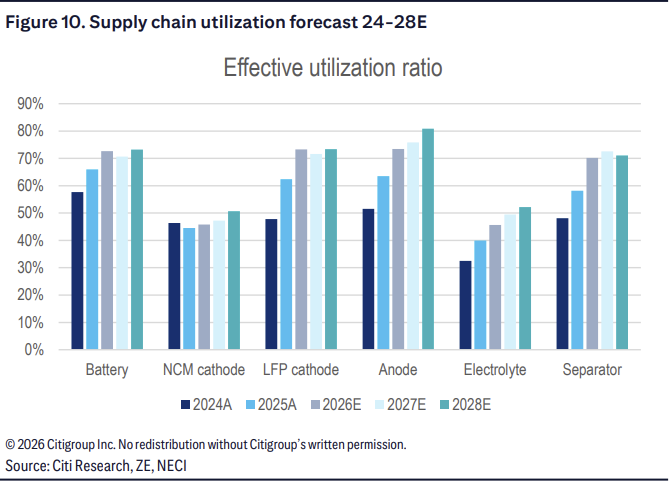
据花旗测算,2027年LFP正极、负极及隔膜的有效产能利用率将维持在约70%水平,这意味着主要材料供需大体平衡,电池厂商难以像上轮周期那样大幅压缩材料价格。花旗因此预计,供应链整体价格及盈利将保持基本稳定,不会出现上一轮周期的毁损性价格战。 此轮周期的三大不同之处 供需两端增速均明显慢于上一轮。 2021年需求增速超过100%,本轮最高增速约为2025年的46%,且绝对增量更大——2025年电池需求净增约635GWh,远高于2021年的约210GWh。供给侧同样更趋温和,2021年全球电池产能增速约66%,本轮预计2026年约46%,2027年降至约24%,2028年进一步收窄至约15%。 中国反内卷政策提供结构性支撑。 中国政策层面已明确开始限制过剩产能扩张,这将有利于龙头企业维持较高利用率,同时令小企业新增产能的难度持续上升。花旗指出,反内卷政策的具体落地效果仍有不确定性,但整体政策取向将更为严格,长期来看利好行业结构性改善。 LFP电池技术趋于成熟,产品逐步商品化。 花旗分析指出,过去五年中国LFP电芯能量密度在电芯层面几乎没有提升,电池包层面的改善主要依赖封装设计进步。随着LFP电芯能量密度接近物理极限,技术改进方向转向快充及全天候性能等维度,一二线电池企业间的质量差距正在逐步收窄。 花旗认为,在没有重大技术突破的前提下,LFP电池产品的同质化趋势将持续,有利于二线电池企业持续获客。宁德时代在中国市场(剔除比亚迪)的份额已从2022年的66%小幅降至2026年上半年的59%,好于市场预期,但份额让渡趋势仍将延续。 中国储能市场:从政策驱动向回报驱动转型 中国储能市场正经历阶段性调整。据中国能源存储联盟(CNESA)数据,2026年上半年中国新型储能装机量同比下降约18%,至约21.81GW/58.60GWh,主要原因是2025年2月136号文取消了强制配储要求,叠加光伏、风电新增装机基数较高带来的同比压力。不过进入7-8月,装机量月度同比分别恢复增长约75%和20%。 花旗预计,2026年全年中国新型储能装机量将同比增长约15.8%至219.4GWh,2027年进一步增长约15%至252.3GWh,主要受益于:一是多省相继出台容量电价补偿机制,包括湖北、吉林、甘肃、新疆、山西、青海等地已明确容量补偿标准;二是可再生能源装机增速预计于2027年回升,假设光伏和风电装机合计达300GW。 值得注意的是,储能项目收益率正面临多重压力。2026年9月,31个省级电网中有21个峰谷价差较上年同期收窄,市场套利空间缩小;同期电网系统运行费用大幅上升,2026年前三季度平均系统运行费用达0.068元/kWh,同比增长约93%。部分已完成招标的项目因收益测算下滑而推迟动工。花旗认为,开发商对中期机会仍持乐观态度,正等待容量补偿机制可持续性的政策明确。 欧洲储能市场:快速建设期开启 欧洲储能系统(BESS)正进入大规模建设期。 花旗预计,欧洲BESS装机容量将从2025年的约45GW/86GWh扩张至2030年的约180GW/405GWh,期间电池出力增幅超370%。核心驱动力在于风光发电比例快速提升带来的电力市场波动性持续加剧,以及各国储能装机目标的政策支撑。
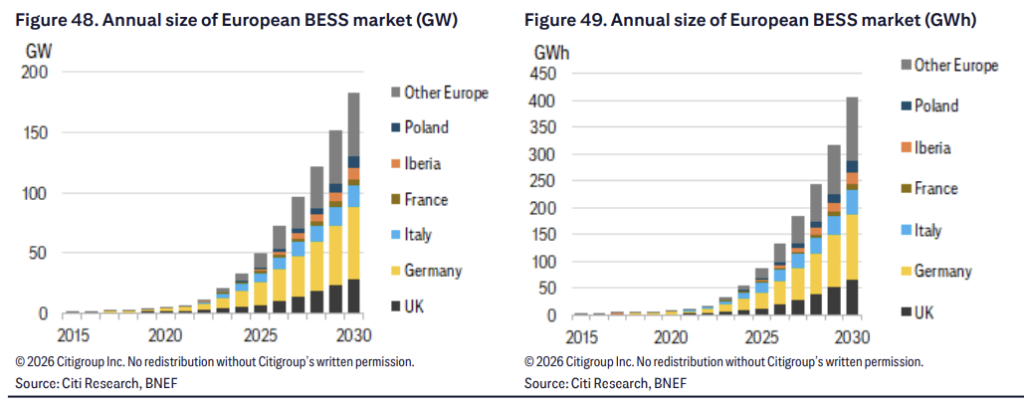
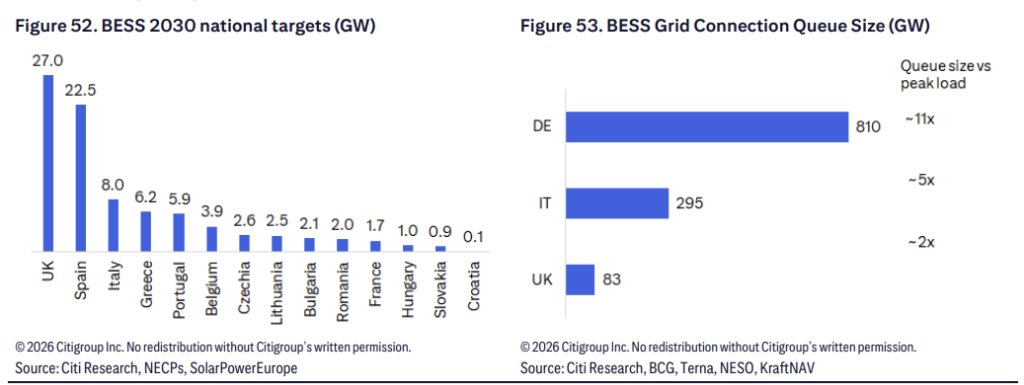
当前欧洲BESS项目经济性较为吸引,电池包成本约占项目资本开支的55%,花旗估算目前公用事业规模BESS项目IRR可达十几个百分点中段,部分项目超过20%。 花旗提示,随着辅助服务市场趋于饱和,投资回报率可能在本十年末有所下降,但长期项目IRR仍有望维持10%以上。德国、意大利等市场的并网排队积压是目前最主要的瓶颈。
从区域竞争格局看,花旗预计至2028年中国电池企业在欧洲的产能份额将从2022年约10%扩大至约60%,而韩国企业份额将从约80%收窄至约28%。在美国市场,产能格局独立于中国体系,韩国企业预计维持约60%份额。 供应链各环节分化:正极与隔膜相对占优 LFP正极:花旗预计2027年LFP正极有效产能利用率维持在约72%,略低于2026年的73%。处理费随需求回暖已有所提升,但2026-2027年加速扩产的压力将制约进一步改善空间。NCM正极利用率持续低于50%,加工费仍承压。 隔膜:供给端扩产节奏明显慢于上一轮周期,2026-2027年产能增速约17-18%,低于需求增速,有利于利用率回升。湿法隔膜需求表现强于干法,部分电池企业正将用料从干法转向湿法。花旗预计隔膜价格将逐步获得支撑,但大幅反弹概率较低。 负极:负极在本轮周期中扩产相对滞后,产能利用率虽有回升,但整体仍处供给过剩状态。美伊冲突导致石油焦、针状焦等原材料成本上升,一定程度上抵消了规模效应带来的利润改善。 电解液:花旗认为电解液已进入景气峰值回落阶段。新产能持续释放,叠加产品商品化趋势加剧,未来数季度利润率或逐步承压。 全球竞争格局重塑:中国加速渗透欧洲,韩国主导美国 在美国市场,韩国电池企业预计至2030年维持约60%的产能份额,而中国企业受政策限制,市场存在感相对有限。 LG Energy Solution(LGES)凭借其在美国五个基地累积超50GWh的LFP储能产能,率先锁定电网侧储能及数据中心用电需求,并获英伟达(NVIDIA)"DSX-Ready"储能系统供应商认证(另外两家认证企业为特斯拉和日立能源),有望受益于先发优势带来的订单可见度持续提升。LGES的美国先进制造税收抵免(AMPC)有效捕获率在储能端约为50%-55%,显著高于通用汽车合资项目的约25%,盈利动能预计于2026下半年至2027年进一步改善。 在欧洲市场,中国电池企业快速扩张,宁德时代在欧洲的产能布局(包括匈牙利100GWh扩产计划)持续推进,EVE、CALB及国轩等企业也在加速布局,合计份额预计于2028年达约60%。 松下(Panasonic)凭借其在AI数据中心备用电源(BBU)业务约80%的市场份额,形成独特的防御性增长点。花旗预计其BBU业务收入将从2026财年的约3,220亿日元增长至2029财年的约1万亿日元,对应集团调整后营业利润贡献比例从约15%提升至约19%。