


国内餐饮价格战杀到底
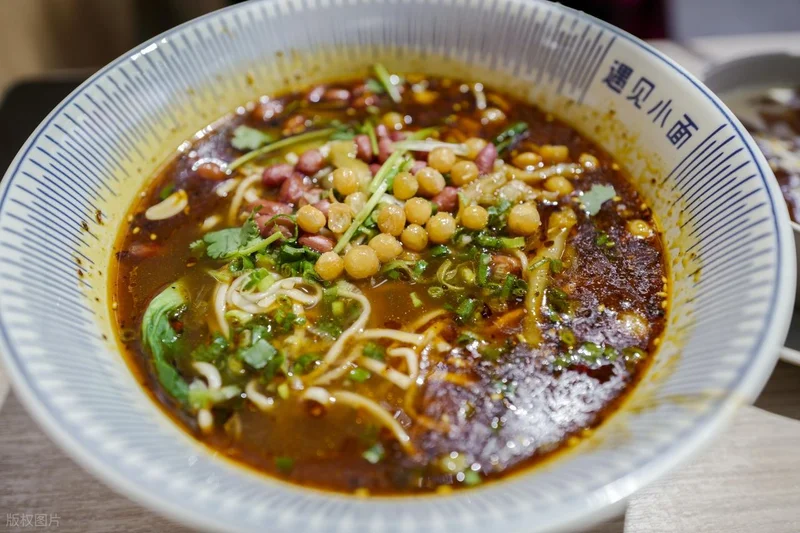
趁假期翻了几家上市餐饮企业的半年报,一个感受特别强烈,餐饮行业的降价越来越明显。遇见小面的红碗豌杂面从26元降到20.5元,储值后还能更低,降幅超过两成。
小菜园招牌菜打折,太二酸菜鱼降价,连海底捞的客单价也从2019年的105.2元滑到了97元。 价格往下掉,店里反而更热闹了。小菜园翻台率从3.1升到3.5,绿茶新店坪效涨了近五成,遇见小面单店日订单大幅提升。商场饭点人挤人的场景回来了,只是每个人掏的钱少了。 以价换量,成了这半年餐饮行业的集体动作可热闹背后的账并不好算。小菜园收入涨了7%,利润反而降了24.3%。翻台率的提升,远远抵消不了降价带来的冲击。绿茶营收涨了16.8%,食材成本增速只有12.9%,收入涨得快、食材投入跟不上,老饕们一吃就知道分量和口感在悄悄缩水。
价格战打到这个份上,比拼的早已从降幅大小,转向谁的成本结构撑得住的淘汰赛。 全国餐饮门店的数据更说明问题。一年时间,门店存量净减少24万家,新注册企业同比下降16.9%。以前开餐馆门槛低,凑几十万就能加盟个品牌。现在连想进来的人都变少了,说明这个生意的预期回报率已经压不住投入的风险。
供给端在收缩,连锁品牌却在逆势扩张。101到500家门店的连锁品牌增长28.3%,500到1000家的增长32.6%,而3到10家的小连锁反而下降了18.5%。 价格越低,越考验供应链和采购效率,一家店买100公斤牛肉和一个品牌一次采购几百吨,议价能力完全不在一个量级。 降本增效,员工的工资降得最多从半年报里读出来一组很让人心酸的数据。 绿茶人均月薪6733元,同比下滑近25%,被平均的大多数人月入可能不足四千。小菜园人均月薪一年半降了约7%。
打工人钱包在缩水,高管薪酬却在膨胀。绿茶创始人薪酬三年涨五倍,小菜园董事长也以高质量发展的名义给自己发翻倍年薪。 降本的刀挥向基层,加薪的光照进管理层。这道裂缝,在行业寒冬里格外刺眼。 散店扛不住,连锁吃份额,行业集中度在价格战里悄悄抬升有意思的分化发生在城市之间。直觉里一线城市消费力强,实际数据却反过来。绿茶三线城市门店坪效最高,超出一线18%。同店销售额一线跌了11.8%,三线只跌7%。小菜园的三四线门店也比一线更抗跌。
原因主要是大城市选择太多,人均五六十的中式饭馆拿不出手,年轻人可以顿顿吃"漂亮饭"不重样。到了三四线城市,连锁品牌反而成了家庭聚餐、人情宴请的体面之选。一个五百多万人的地级市,必吃榜可能只有六七家,味道过关、环境整洁的连锁餐厅,就是刚需。 挣钱难的日子里,"可吃可不吃"的消费最先被一线年轻人砍掉。下沉市场的人情往来和改善伙食需求反而更坚挺。低线城市兼具低成本与高粘性,成了餐饮巨头的避风港。
当然也有例外。海底捞在一线城市的同店销售逆势上涨,三线及以下反而下滑。火锅客单价高、年轻化属性强,大城市的韧性本来就更强。真正承压的是二线门店,上有精致私厨围攻服务,下有性价比品牌抢客,两头受挤。 品类和定位决定了生存策略,没有放之四海皆准的答案外卖这条线上的分化同样剧烈。小菜园主动收缩外卖,订单同比减少12.5%,还画了条"外卖占比不得超过30%"的红线。海底捞却把方便之门大开,捞派小厨、下饭火锅菜、拌饭店全上了线,外卖收入半年暴涨121.2%,占总收入比重从4.5%跳到9.2%。
一退一进,目标都是活下去。小菜园靠堂食的锅气和米饭香立身,外卖会丢了灵魂。海底捞增长天花板已现,平价外卖产品能拉新客、提频次,火锅不能天天吃,二三十元的冒菜可以。 增长引擎换轨的不只是海底捞。九毛九上半年关了42家店,太二门店净减89家,营收降了13.2%,净利润反而涨了24.9%。利润增长来自关店减值冲回和费用压缩,核心经营利润其实下滑了近两成。 前些年比谁开店快、规模大,讲的是扩张故事。现在比谁关店果断、成本控得精,守的是真实利润。开店是撑场面的面子,关店是保生存的里子。