


圣婴增强,雨水进屋保险是否理赔先厘清
圣婴增强带来雨季,南加居民应先修缮屋顶并厘清保险范围,因风暴破口、老化渗漏与地表洪水的理赔差异很大。
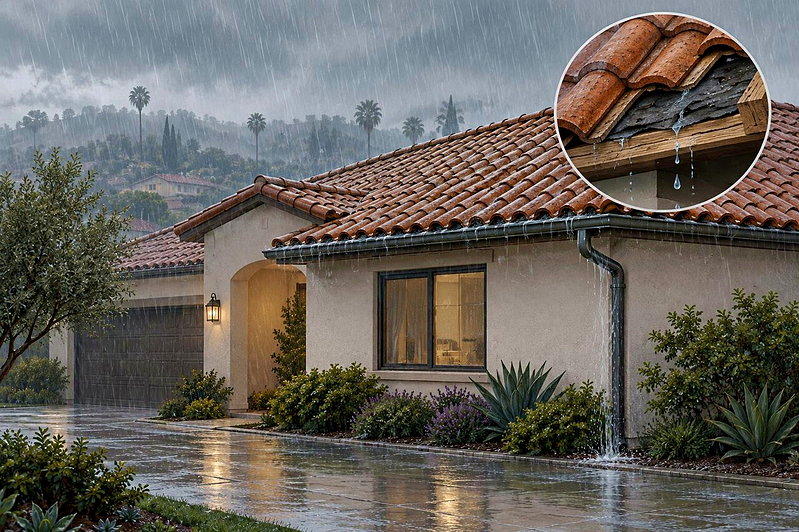
保险经纪人提醒,同样是雨水进屋,风暴造成的破口、屋顶老化渗漏与地表洪水,可能涉及截然不同的理赔结果,屋主与租客都应提前准备。(ChatGPT生成) 圣婴现象持续增强,南加州居民将迎接雨季,除检查屋顶,也要弄清楚保险赔什么。资深保险经纪人林大卫提醒,同样是雨水进屋,风暴造成的破口、屋顶老化渗漏与地表洪水,可能涉及截然不同的理赔结果,屋主与租客都应提前准备。 林大卫表示,根据团队30多年的经验,屋主应及早预约专业承包商,检查瓦片下方的防水垫层、烟囱与通风口周围的接缝,视情况修补或更换,并清理排水沟。有些屋顶瓦片看似完好,下方防水材料已老化、剥落,出租房的屋主尤其应及时处理,避免影响房客居住。 第一次小雨后,若天花板出现潮湿痕迹或滴水,应立即查明原因。他指出,漏水有时出在通风口周围的接缝,局部修补可能避免更大损失。但不要因材料便宜,就自行爬上屋顶涂柏油,尤其年长者更应请专业人员处理。 保险方面,林大卫提醒,强风吹坏屋顶后雨水从破口进入,或树木倒下砸坏屋顶,相关损失可能获赔;长期老化、缺乏维护造成的渗漏,通常不能比照突发风暴损害处理。 加州保险局指引也指出,雨水从屋顶破洞或破窗进入造成的损害,一般可能获赔,前提是破口由强风或其他承保事故造成,仍须核对保单条款、自付额及限额。 若雨水从路面、低洼处或山坡汇集后流入住宅,一般住宅保险通常不保这类地表洪水。林大卫建议,居民可提前询问国家洪水保险计画(NFIP)或其他洪水保险。根据NFIP资料,新购保单通常有30天等待期,建筑物与屋内财物保障通常须分别购买,不宜等暴雨将至才投保。 租客也不能只依靠房东的保险。林大卫指出,房东保单通常不赔租客自己的家具、衣物及电器,租客可考虑购买HO-4租客保险。若承保事故造成财物损失,或使住所暂时无法居住,保单可能支付符合条件的财物理赔及额外生活费,包括临时住宿、超出平常支出的餐费,但受条款与限额限制。 一般HO-4通常不保地表洪水,租客须另行询问洪水财物保障。国家洪水保险计画则不支付住宅修复期间的临时住宿及额外生活费。 林大卫提醒,房东不能假设每位房客都买了HO-4,应先维护房屋并核对出租房及洪水保险;房客则应趁雨季前确认个人财物与临时住宿保障。 精华 FAQ Q1:同样是雨水进屋,哪些情况较可能获得保险理赔? 若雨水是因强风吹破屋顶、破窗,或树木倒下砸坏住宅而进入,相关损失通常较可能获赔,但仍要视保单条款、自付额与限额而定。 Q2:屋主在雨季前应先做哪些屋顶与排水检查? 应尽早请专业承包商检查瓦片下方防水垫层、烟囱与通风口接缝,视情况修补或更换,并清理排水沟,避免小漏水变成大损失。 Q3:租客为何不能只依靠房东保险,还要考虑哪些保障? 房东保单通常不赔租客自己的家具、衣物和电器,租客可考虑购买HO-4,并另询洪水财物保障;若事故致无法居住,也可能有额外生活费给付。